조비 에비에이션 주가는 2026년 10월 5일 종가 5.78달러(약 7,806원)로 마감했다. 2025년 8월 4일 장중에 찍은 사상 최고가 20.95달러(약 2만 8,295원)와 비교하면 72.4% 낮다. 그동안 회사가 가진 현금과 단기투자는 2026년 6월 말 22억 6,383만 달러(약 3조 575억원)로, 2024년 말 9억 3,285만 달러(약 1조 2,599억원)의 2.4배가 됐다. 여기서 단기투자는 남는 현금으로 사 둔 채권이다. 6월 말 16억 3,397만 달러(약 2조 2,068억원) 가운데 79.0%가 국채 등 정부 채권, 16.5%가 회사채였다. 주가는 고점의 4분의 1 수준까지 떨어졌는데 회사 현금은 오히려 늘었고, 2026년 상반기 순손실도 줄었다. 겉으로는 회사 사정이 좋아진 것처럼 보인다. 그런데 손익계산서와 현금흐름표를 보면 순손실이 줄어든 이유도, 현금이 늘어난 이유도 사업이 잘돼서는 아니었다.
조종사 1명과 승객 4명을 태우는 전기 에어택시
조비는 전기로 수직 이착륙하는 에어택시를 만든다. 업계에서는 eVTOL(electric Vertical Take-Off and Landing)이라고 부른다. 헬리콥터처럼 제자리에서 뜨고 내리지만, 날아가는 동안에는 프로펠러를 앞으로 눕혀 비행기처럼 난다. 조종사 1명과 승객 최대 4명을 태우고, 최고 시속 200마일(약 322km), 1회 충전 목표 거리 100마일(약 161km)로 설계하고 있다고 회사는 연차보고서에 적었다.
조비는 기체를 만들어 팔기만 하려는 회사가 아니다. 연차보고서에는 기체를 "제조하고, 운항하고, 판매할 계획"이라고 적혀 있다. 직접 만든 기체로 승객 운송까지 직접 하겠다는 것이다. 첫 상업 운항지는 두바이로 정했다. 조비는 두바이 도로교통청(RTA)과 계약을 맺어 두바이에서 6년간 에어택시를 독점 운영할 권리를 얻었다.
다만 이 에어택시는 아직 승객을 태운 적이 없다. 상업 운항을 하려면 미국 연방항공청(FAA)의 형식 인증이 필요한데, 이 절차가 아직 진행 중이다. 그래서 지금 조비가 올리는 매출은 에어택시와는 다른 사업에서 나온다.
상반기 매출의 92%는 블레이드 항공 전세 중개에서 나왔다
조비는 2025년 8월 29일 블레이드(Blade)의 승객 사업을 인수했다. 블레이드는 뉴욕과 남유럽에서 헬리콥터와 일반 비행기로 승객을 실어 나르는 서비스다. 연차보고서는 블레이드를 항공 전세 중개 업체로 설명한다. 기체를 직접 굴리지 않고 운항사의 비행을 연결해 주는 구조다. 인수 대가는 공정가치 기준 9,240만 달러(약 1,248억원)였고, 그중 7,450만 달러(약 1,006억원)를 조비 주식 532만 5,585주로 치렀다. 이 인수 이후 매출 구성이 아래와 같이 바뀌었다.
| 구분 | 2024년 | 2025년 | 2026 상반기 |
| 승객 운송(블레이드) | 0 | 3,482만 달러 (약 470억원) | 5,793만 달러 (약 782억원) |
| 기타 | 14만 달러 (약 2억원) | 1,860만 달러 (약 251억원) | 496만 달러 (약 67억원) |
| 합계 | 14만 달러 (약 2억원) | 5,343만 달러 (약 722억원) | 6,289만 달러 (약 849억원) |
2026년 상반기 매출의 92.1%가 승객 운송이고 2분기만 보면 93.6%다. 2분기 승객 매출은 3,617만 달러(약 489억원)로, 상반기에서 2분기를 뺀 1분기 2,175만 달러(약 294억원, 계산)보다 컸다. 회사는 2분기 블레이드 좌석 판매가 전년 대비 50% 넘게 늘었고, 노선 확대로 햄프턴스 노선 매출도 전년 대비 40% 넘게 늘었다고 밝혔다. 여기서 비교한 전년 실적은 조비가 인수하기 전 블레이드의 실적이다.
수익성을 따져 보면 2026년 상반기 매출원가는 4,710만 달러(약 636억원)로, 매출총이익률이 25.1%다. 회사는 8월 2분기 실적 발표에서 2026년 매출 전망을 1억 500만~1억 1,500만 달러(약 1,418억~1,553억원)에서 1억 1,500만~1억 2,500만 달러(약 1,553억~1,688억원)로 올렸다. 상반기에 이미 6,289만 달러(약 849억원)를 벌었으니, 하반기에 5,212만~6,212만 달러(약 704억~839억원)를 더 벌면 전망을 채운다.
정리하면 지금 조비 매출의 대부분은 에어택시가 아니라 헬기·비행기 중개로 번 돈이다. 블레이드 고객과 노선은 나중에 에어택시 수요로 이어질 수 있으니 의미가 없지는 않겠지만 이 매출이 늘어도 FAA 인증이나 상업 운항이 빨라지지는 않는다.
주가 하락이 만든 평가이익이 순손실을 줄였다
2026년 상반기 순손실은 3억 5,539만 달러(약 4,800억원)로 전년 같은 기간 4억 708만 달러(약 5,498억원)보다 12.7% 줄었다. 그런데 본업에서 낸 영업손실은 3억 3,115만 달러(약 4,472억원)에서 4억 9,446만 달러(약 6,678억원)로 49.3% 늘었다. 같은 기간에 한쪽 손실은 줄고 다른 쪽은 늘은 것이다.
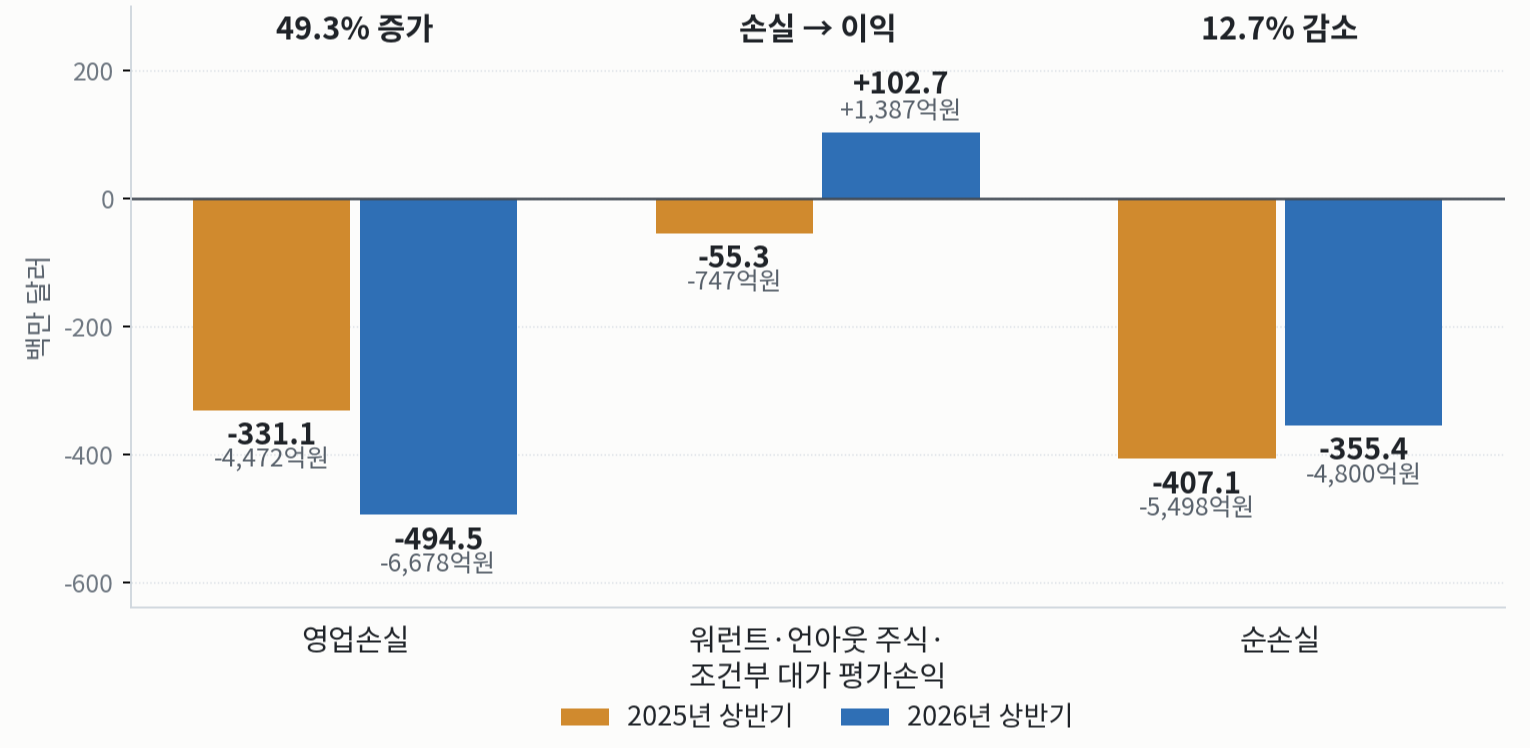
차이는 영업외손익에서 생겼다. 손익계산서는 매출에서 영업비용을 빼 영업손익을 구하고, 여기에 본업과 관계없는 이자수익이나 평가손익 같은 영업외손익을 더하고 빼서 순손익을 낸다. 2026년 상반기 조비의 손익계산서를 이 순서대로 놓으면 이렇다.
| 순서 | 항목 | 2026년 상반기 |
| 1 | 매출 | 6,289만 달러 (약 849억원) |
| 2 | − 영업비용 (매출원가·연구개발비·판매관리비) | 5억 5,735만 달러 (약 7,528억원) |
| 3 | = 영업손익 (본업 성적) | −4억 9,446만 달러 (약 −6,678억원) |
| 4 | + 영업외손익 (이자수익·평가손익 등) | +1억 3,938만 달러 (약 1,882억원) |
| 5 | − 법인세 | 31만 달러 (약 4억원) |
| 6 | = 순손익 | −3억 5,539만 달러 (약 −4,800억원) |
본업 손실(3)은 커졌는데 영업외손익(4)이 크게 플러스가 되면서 맨 아래 순손실(6)이 줄었다. 영업외손익 1억 3,938만 달러 가운데 1억 267만 달러(약 1,387억원)가 워런트와 언아웃 주식의 평가이익이다.
워런트는 정해진 가격에 조비 주식을 살 수 있는 권리다. 언아웃 주식은 조금 더 설명이 필요하다. 조비는 2021년 8월 10일 스팩(SPAC, 기업 인수만을 목적으로 먼저 상장한 회사)과 합병하는 방식으로 상장했다. 이때 스팩을 만든 쪽(스폰서)이 가진 조비 주식 1,713만 주에 조건을 붙였다. 주가가 12달러, 18달러, 24달러, 32달러, 50달러(약 1만 6,207원·2만 4,311원·3만 2,414원·4만 3,219원·6만 7,530원)를 넘을 때마다 1,713만 주의 20%씩 스폰서 몫으로 확정되는 조건이다. 주가가 기준을 넘었는지는 하루 급등으로만 따지지 않는다. 주식시장이 열린 날(거래일) 30일, 대략 6주를 놓고 봤을 때 그중 20일 이상 기준 가격을 넘어야 한다. 20일이 연달아 이어질 필요는 없다. 하루 주가는 종가가 아니라 그날 거래된 가격들을 거래량만큼 무게를 두어 평균 낸 값(거래량 가중 평균 가격)으로 본다. 합병 후 10년 안에 조건을 채우지 못한 물량은 없어진다. 스팩 상장에서는 이렇게 주가가 올라야만 스폰서가 주식을 온전히 갖도록 조건을 거는 경우가 많다. 상장 뒤 주가에도 스폰서가 이해관계를 갖게 하려는 것이다.
첫 조건인 12달러는 2025년 7월 17일에 채워져 342만 6,000주가 확정됐다. 2026년 상반기에는 확정된 물량이 없었다. 남은 물량은 1,370만 4,000주로 계산된다(1,713만 주 − 342만 6,000주). 조비는 이 언아웃 주식을 회계상 부채로 처리한다. 공시에는 이 계약이 회계 기준에서 말하는 '회사 자기 주식에 연동된 계약' 요건을 충족하지 못해 부채로 분류한다고 적혀 있다.
이 부채는 분기마다 다시 평가하는데, 평가액이 조비 주가를 따라 움직인다. 주가가 오르면 다음 가격 조건을 채울 가능성이 커지고 워런트 가치도 올라가 부채가 커진다. 그러면 그만큼 손실이 잡힌다. 주가가 내리면 반대로 부채가 줄면서 이익이 잡힌다. 이 항목에는 블레이드 인수 때 약속한 조건부 대가의 평가액도 들어가는데, 이 부분은 주가가 아니라 블레이드 실적에 따라 달라진다.
2026년 상반기에는 주가가 크게 내리면서 이 항목에서 1억 267만 달러(약 1,387억원)의 이익이 났다. 전년 상반기에는 같은 항목이 5,528만 달러(약 747억원) 손실이었으니, 이 항목에서만 1억 5,794만 달러(약 2,133억원)가 좋아졌다. 여기에 전년에 있었던 토요타 사모 발행 손실 4,026만 달러(약 544억원)가 올해 상반기에는 없었다. 이 두 가지를 합하면 영업손실 증가분 1억 6,332만 달러(약 2,206억원)보다 커서 순손실이 줄었다. 2025년 연간은 거꾸로였다. 주가가 오르면서 같은 항목에서 2억 1,185만 달러(약 2,861억원)의 손실이 났고, 연간 순손실은 9억 2,984만 달러(약 1조 2,558억원)까지 커졌다.
그럼 영업손실이 왜 늘었는가. 상반기 연구개발비가 3억 7,213만 달러(약 5,026억원)로 37.5% 늘었고, 판매관리비는 1억 3,812만 달러(약 1,865억원)로 128.4% 늘었다. 회사는 판매관리비 증가를 항목별로 나눠 설명하지는 않았다. 다만 영업비용에 블레이드 승객 사업 운영 비용이 들어 있다고 밝혔고, 상반기 주식보상비용도 9,602만 달러(약 1,297억원)로 전년보다 79.2% 많았다. 회사가 따로 내는 조정 EBITDA는 상반기 -3억 7,559만 달러(약 -5,073억원)였다. 순손실 -3억 5,539만 달러(약 -4,800억원)보다 손실이 더 크다. 조정 EBITDA는 순손실에서 영업과 관계없는 항목과 현금이 나가지 않는 비용을 걷어낸 숫자다. 이번 상반기에 제외한 항목 가운데 평가이익 같은 '이익'이 더 컸기 때문에 손실이 오히려 커졌다. 순서대로 따라가면 아래와 같다.
| 단계 | 금액 |
| 순손실 | -3억 5,539만 달러 (약 -4,800억원) |
| 영업외손익 (평가이익·이자수익 등 +1억 3,938만 달러) 법인세 (31만 달러) 제외 |
-4억 9,446만 달러 (약 -6,678억원), 영업손실과 같다 |
| 현금이 나가지 않는 주식보상비용 (9,602만 달러, 약 1,297억원) 합산 |
|
| 현금이 나가지 않는 감가상각비(2,285만 달러, 약 309억원) 합산 |
-3억 7,559만 달러 (약 -5,073억원), 조정 EBITDA |
순손실을 줄여 줬던 평가이익을 빼니 손실이 영업손실 수준으로 돌아갔고, 여기에 현금이 나가지 않은 비용을 더해 손실이 조금 줄었다. 그래서 조정 EBITDA는 순손실보다는 크고 영업손실보다는 작다. 조비의 손익을 볼 때는 순손실보다 영업손실과 조정 EBITDA를 먼저 봐야 한다. 순손실은 주가가 오르면 커지고 내리면 작아지니 주가가 다시 오르면 이번 평가이익은 그대로 평가손실로 바뀌게 된다.
상반기 조달액은 지출의 3배, 주식 수는 1년 7개월 동안 26% 증가
상반기에 조달한 돈이 영업과 설비투자에 쓴 돈의 약 3배였다.
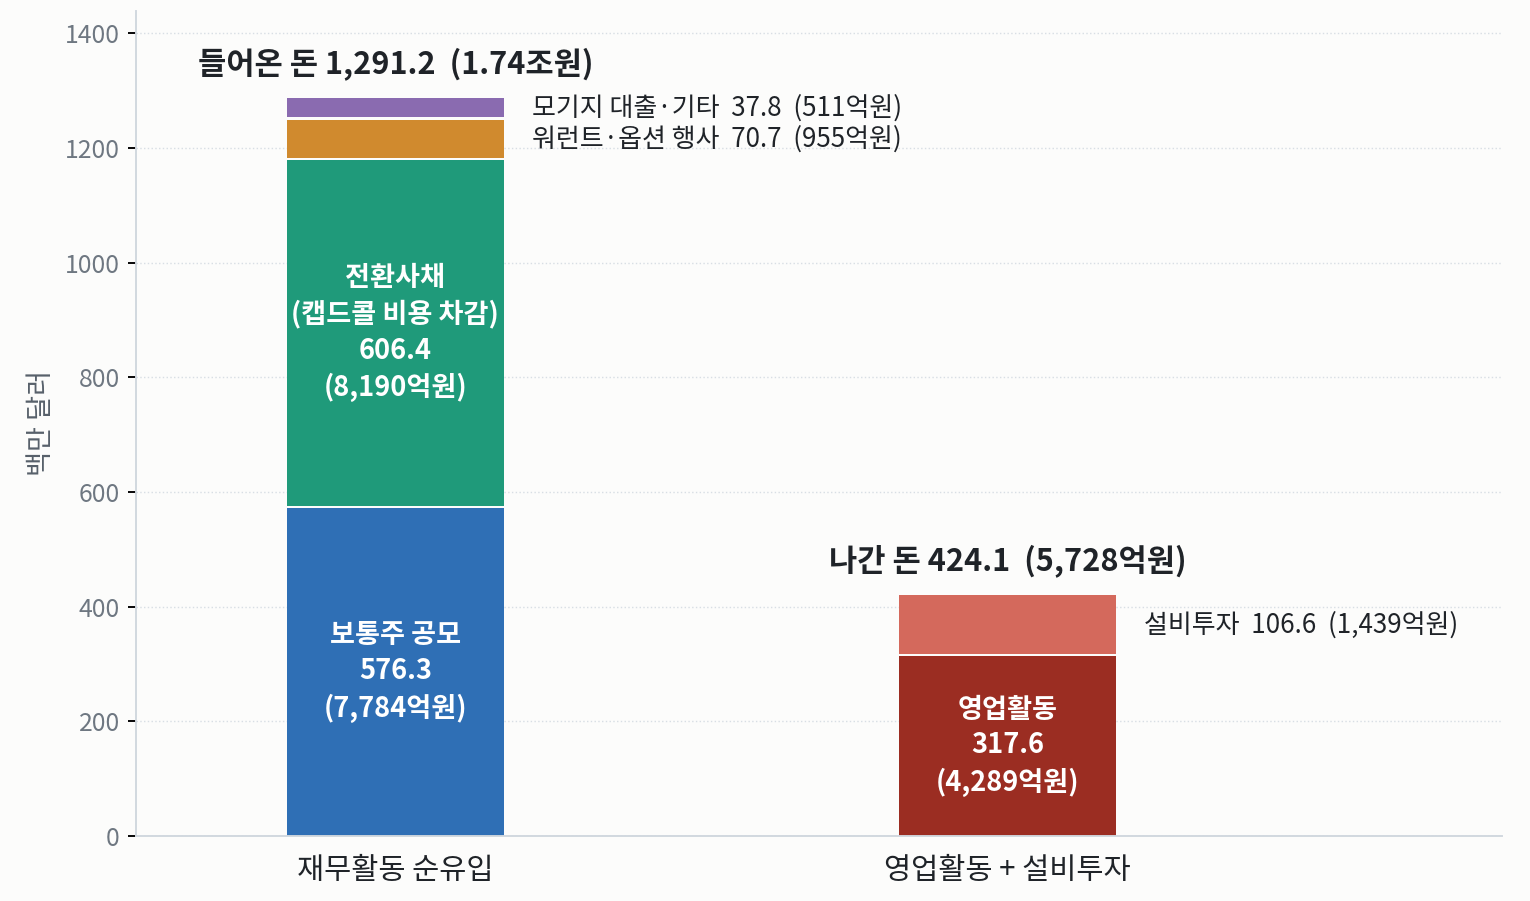
두 막대의 차이 8억 6,711만 달러(약 1조 1,711억원) 대부분이 현금·단기투자 증가 8억 5,591만 달러(약 1조 1,560억원)로 남았다.
돈은 대부분 2026년 2월 2일에 들어왔다. 보통주 5,286만 3,437주를 주당 11.35달러(약 1만 5,329원)에 팔아 약 6억 달러(약 8,104억원)를 모았고, 같은 날 연 이자 0.75%짜리 전환사채 6억 9,000만 달러(약 9,319억원)를 발행했다. 2032년 2월 만기이고 전환가는 14.19달러(약 1만 9,165원)다. 최초 전환비율대로 전부 전환되면 4,863만 4,374주가 새로 생긴다. 회사는 6,330만 달러(약 855억원)를 들여 캡드콜(capped call)도 샀다. 캡드콜은 전환사채가 주식으로 바뀔 때 늘어나는 주식 수를 줄이려고 회사가 사 두는 일종의 보험이다. 계약 상대는 이번 전환사채 발행을 맡은 증권사와 그 계열사, 다른 금융회사들이다. 주가가 전환가 14.19달러를 넘으면 전환가와 주가의 차이만큼을 이들 금융회사가 조비에 지급한다. 다만 돌려받는 금액은 주가 22.70달러(약 3만 659원)까지만 늘어난다. 이 상한(캡)이 있어서 이름이 캡드콜이다. 회사 입장에서는 주가가 22.70달러까지 오르는 동안 전환가를 14.19달러가 아니라 22.70달러로 높인 것과 비슷한 효과가 난다. 그보다 앞선 1월 12일에는 델타항공이 워런트 1차분을 행사해 7,000만 달러(약 945억원)가 들어왔고, 3월 6일에는 오하이오 부동산을 담보로 3,075만 달러(약 415억원)의 모기지 대출을 받았다.
그만큼 주식 수가 늘었다. 2024년 말 7억 8,418만 주였던 보통주는 2025년 말 9억 1,508만 주, 2026년 8월 3일 9억 8,912만 주가 됐다. 1년 7개월 남짓 동안 26.1% 늘었다(계산). 9월에는 241만 9,801주가 더 늘었다. 조비는 2025년 8월 블레이드의 승객 사업을 사면서, 인수 후 12개월 동안 이 사업이 정해진 EBITDA 목표를 채우면 주식을 더 주기로 약속했다. 목표를 채워 2026년 9월 8일 매도인에게 이 주식이 발행됐다. 매도인은 승객 사업을 넘기고 의료 수송 사업만 남은 옛 블레이드(지금 이름 스트라타 크리티컬 메디컬)의 자회사다. 9월 10일 자로 이 주식을 시장에 팔 수 있게 등록하는 투자설명서도 나왔다. 매도인이 주식을 팔아도 조비에 들어오는 돈은 없다. 발행일이 9월이라 8월 3일 주식 수에는 들어 있지 않다.
앞으로 나갈 돈은 더 많다. 회사는 2026년 하반기 현금·단기투자 사용액을 3억 8,500만~4억 1,500만 달러(약 5,200억~5,605억원)로 전망했다. 이 숫자는 회사가 따로 계산하는 지표라 현금흐름표 숫자와 딱 맞지는 않는다. 상반기에 회사가 밝힌 사용액은 오하이오 시설 투자 3,200만 달러(약 432억원)를 빼고 3억 6,500만 달러(약 4,930억원)였고, 현금흐름표의 영업활동과 설비투자를 합한 4억 2,414만 달러(약 5,728억원)와는 차이가 있다. 그리고 8월 11일 발표한 방산 기업 레조넌트 사이언시스(Resonant Sciences) 인수에 약 4억 5,000만 달러(약 6,078억원)의 현금이 들어간다. 인수 완료는 2027년 상반기로 예상된다.
이 숫자들로 단순하게 계산해 보면, 6월 말 잔고 22억 6,383만 달러(약 3조 575억원)에서 하반기 사용액 상단 4억 1,500만 달러(약 5,605억원)를 빼면 연말 18억 4,883만 달러(약 2조 4,970억원), 여기서 레조넌트 인수 현금 4억 5,000만 달러(약 6,078억원)를 빼면 약 13억 9,883만 달러(약 1조 8,893억원)가 남는다. 2025년 회사 지표 기준 사용액이 5억 3,900만 달러(약 7,280억원)였고, 2026년은 오하이오 시설까지 상·하반기를 합쳐 약 8억 달러(약 1조 805억원) 수준이다. 이 속도라면 남은 돈으로 버틸 수 있는 기간은 2년이 안 된다(13억 9,883만 ÷ 8억 달러 ≈ 1.7~1.8년, 계산). 회사는 8월 11일 최대 7억 5,000만 달러(약 1조 129억원) 규모의 시장가 주식 발행 프로그램(ATM)을 새로 열었다. 필요할 때마다 시장에서 주식을 조금씩 팔아 돈을 마련하는 방식이다. 실제로 얼마나 팔았는지는 3분기 보고서가 나와야 알 수 있다.
인증 5단계 진입, TIA 비행시험은 두 번 늦춰졌다
FAA 형식 인증은 5단계로 나뉜다. (1단계) 인증 기준을 정하고, (2단계) 각 기준을 무엇으로 입증할지 합의하고, (3단계) 시험 계획을 짜고, (4단계) 시험과 분석을 하고, (5단계) 실제 기체로 보여 주고 검증하는 순서다. 조비는 2025년 11월 5일 첫 FAA 적합기(인증받을 설계와 똑같이 만든 기체)에 전원을 넣고 5단계에 들어갔다고 발표했다.
5단계에서 가장 중요한 건 TIA(Type Inspection Authorization, 형식 검사 승인) 비행시험이다. 조비 조종사가 먼저 비행하고, 그다음 FAA 조종사가 직접 조종석에 앉아 인증에 반영되는 '인정 비행(for credit)'을 한다. 회사가 발표한 일정을 시간 순서로 정리했다.
| 발표 시점 | 회사 제시 일정 | 결과 (2026년 10월 6일 확인 기준) |
| 2024년 12월 20일 | TIA 비행시험 2025년 시작 목표 | 2026년 3월 11일 시작(조비 조종사) · 지연 |
| 2025년 2월 26일 | 첫 승객 "2025년 말 또는 2026년 초"(두바이) | 아직 승객 운항 확인 안 됨 · 목표 "2026년"으로 이동 |
| 2025년 11월 5일 | 조비 조종사 TIA 비행 "올해(2025년) 안" | 2026년 3월 11일 시작 · 다시 지연 |
| 2025년 11월 5일 | FAA 조종사 비행 "2026년" | 시작 여부 확인하지 못함 |
| 2026년 2월 25일 | 상반기 현금 사용 3억 4,000만~3억 7,000만 달러 | 3억 6,500만 달러(오하이오 시설 제외) · 범위 안. 오하이오 3,200만 달러를 넣으면 3억 9,700만 달러로 범위 위 |
| 2026년 2월 25일 | 2026년 매출 1억 500만~1억 1,500만 달러 | 8월에 1억 1,500만~1억 2,500만 달러로 상향 |
돈과 매출 전망은 범위 안에 들어왔거나 오히려 올라갔다. 반면 인증과 상업 운항 일정은 계속 뒤로 밀렸다. 회사는 조비 조종사의 TIA 비행시험을 2024년 12월에는 '2025년', 2025년 11월에는 '올해 안'에 시작한다고 했지만 실제로는 2026년 3월에 시작했다. 두 번 늦어진 것이다. 첫 승객은 '2025년 말 또는 2026년 초'에서 '2026년'으로 바뀌었다. 회사 혼자 정할 수 있는 숫자는 맞췄지만, FAA와 함께 진행해야 하는 일정은 늦어지고 있다.
최근에 진행된 일도 있다. 8월 주주서한 기준으로 5대가 비행 중이고 12대가 생산 중이며, 그중 2대를 올해 인도할 계획이다. 9월 10일부터 14일까지는 미국 정부의 eVTOL 시범 프로그램(eIPP)에 따라 텍사스 댈러스·포트워스 일대에서 비행했다. 두바이에서는 협력사가 짓는 버티포트(에어택시 이착륙장) 4곳 중 두 번째가 거의 완공됐다고 8월 서한에 적혀 있다. 다만 텍사스 비행에 승객이 탔는지는 회사 발표에 나와 있지 않았고, 10월 6일까지 FAA 조종사의 인정 비행이 시작됐다는 회사 발표도 찾지 못했다. 8월 주주서한에서 회사는 eIPP 비행을 조종사만 타는 비행에서 무료 승객, 유료 승객 순으로 늘려 가겠다고 했고, 2026년 첫 승객 목표도 유지했다. 두바이 첫 승객 시점은 이 서한에 따로 적혀 있지 않았다.
기본 가정으로 계산하면 지금 주가는 10년간 매출 연 40% 성장을 요구한다
조비는 영업현금흐름과 잉여현금흐름이 3년 연속 마이너스라 현금흐름을 할인하는 일반적인 역DCF는 쓸 수 없다. 영업현금흐름에서 설비투자를 뺀 값이 2023년 -3억 4,443만 달러(약 -4,652억원), 2024년 -4억 7,688만 달러(약 -6,441억원), 2025년 -5억 6,381만 달러(약 -7,615억원)로 해마다 커졌다. 그래서 거꾸로 계산했다. 지금 기업가치가 맞으려면 10년 뒤 매출이 얼마나 돼야 하는지를 따져 봤다.
입력값은 이렇다. 주식 수는 10-Q 표지의 9억 8,912만 4,237주(8월 3일)에 블레이드 언아웃 발행분 241만 9,801주(9월 공시)를 더한 9억 9,154만 4,038주로 잡았다. 8월 11일 이후 ATM으로 판 주식은 확인되지 않아 넣지 않았다. 여기에 10월 5일 종가 5.78달러(약 7,806원)를 곱하면 시가총액은 57억 3,113만 달러(약 7조 7,405억원)다. 6월 말 현금과 단기투자 22억 6,383만 달러(약 3조 575억원)에서 전환사채 액면 6억 9,000만 달러(약 9,319억원)와 모기지 3,075만 달러(약 415억원)를 빼면 순현금이 15억 4,308만 달러(약 2조 841억원)이고, 기업가치(EV)는 41억 8,805만 달러(약 5조 6,564억원)가 된다. 최근 12개월 매출 1억 1,630만 달러(약 1,571억원)의 36.0배다.
주식 가격을 따질 때 흔히 쓰는 PER(시가총액 ÷ 순이익) 대신 EV와 EBITDA를 쓴 이유는 조비는 아직 순이익이 마이너스라 PER을 계산할 수 없다. 순손익도 주가에 따라 워런트·언아웃 평가손익이 크게 바뀌고 이자수익이 섞여 있어 사업 실력을 보여 주지 못한다. 시가총액에는 현금과 단기투자 22억 6,383만 달러(약 3조 575억원)도 들어 있다. PER로 역산하면 이 현금까지 사업처럼 해마다 불어나야 하는 것으로 계산된다. 그래서 현금을 뺀 EV와 이자·평가손익을 뺀 EBITDA를 짝지어 사업 부분만 따로 봤다.
아래 가정은 회사가 낸 숫자가 아니라 내가 임의로 계산해 본 것이다. 아직 이익이 없는 초기 기업이라 할인율을 연 12%로 잡았다. 10년 뒤 이 회사가 EBITDA의 15배에 거래되고, EBITDA 마진이 25%라고 가정했다. 그러면 지금 EV 41억 8,805만 달러(약 5조 6,564억원)는 10년 뒤 130억 744만 달러(약 17조 5,679억원)와 같은 값이고(41억 8,805만 × 1.12¹⁰), 그만한 가치를 받으려면 EBITDA 8억 6,716만 달러(약 1조 1,712억원), 매출 34억 6,865만 달러(약 4조 6,848억원)가 필요하다. 최근 12개월 매출에서 10년 동안 해마다 40.4%씩 늘어야 도달하는 금액이다.
1단계: 출발점, 지금 시장이 매긴 사업의 값
기업가치(EV)는 41억 8,805만 달러(약 5조 6,564억원). 시가총액에서 순현금을 뺀 값.
2단계: 할인율 12%, 10년 뒤 이 값이 얼마가 돼야 하나
할인율은 "이 정도 위험이면 해마다 최소 이만큼은 벌어야 투자할 만하다"는 기대수익률. 아직 이익이 없는 회사라 높게 잡아 연 12%. 지금 42억 달러를 넣은 투자자가 연 12%씩 10년을 불리려면 1.12를 10번 곱해야 한다.
1.12¹⁰ = 약 3.106배41억 8,805만 × 3.106 = 130억 744만 달러(약 17조 5,679억원)
10년 뒤 조비 사업이 130억 달러짜리가 돼야 지금 가격이 합리화됨.
3단계: EBITDA 15배, 그 값을 받으려면 이익이 얼마여야 하나
10년 뒤 조비가 다 자란 회사가 되어, 시장에서 한 해 EBITDA의 15배 값을 받는다고 가정.
130억 744만 ÷ 15 = EBITDA 8억 6,716만 달러(약 1조 1,712억원)
4단계: 마진 25%, 그 이익을 내려면 매출이 얼마여야 하나
매출 100달러를 팔면 25달러가 EBITDA로 남는다고 가정.
8억 6,716만 ÷ 0.25 = 매출 34억 6,865만 달러(약 4조 6,848억원)
5단계: 지금 매출에서 그 매출까지 해마다 몇 % 늘어야 하나
최근 12개월 매출은 1억 1,630만 달러(약 1,571억원).
34억 6,865만 ÷ 1억 1,630만 = 약 29.8배
10년 동안 29.8배가 되려면 해마다 40.4%씩 늘어야 한다.
(29.80.1≈ 1.404)
| 할인율 | EBITDA 마진 20% | 25% | 30% |
| 10% | 36억 2,000만 달러 → 연 41.0% (약 4조 8,900억원) |
29억 달러 → 연 37.9% (약 3조 9,200억원) |
24억 1,000만 달러 → 연 35.4% (약 3조 2,500억원) |
| 12% | 43억 4,000만 달러 → 연 43.6% (약 5조 8,600억원) |
34억 7,000만 달러 → 연 40.4% (약 4조 6,900억원) |
28억 9,000만 달러 → 연 37.9% (약 3조 9,000억원) |
| 14% | 51억 8,000만 달러 → 연 46.2% (약 7조원) |
41억 4,000만 달러 → 연 42.9% (약 5조 5,900억원) |
34억 5,000만 달러 → 연 40.4% (약 4조 6,600억원) |
각 칸은 10년 뒤 필요한 연 매출과, 최근 12개월 매출 1억 1,630만 달러(약 1,571억원)에서 그 매출까지 가는 데 필요한 연평균 성장률이다. 모든 칸에 EV/EBITDA 15배를 적용했다.
실제로 필요한 성장률은 연 40.4%보다 높다고 봐야 한다. 계산을 단순하게 하려고 세 가지를 뺐기 때문이다. 첫째, 7월 이후 쓴 현금을 넣지 않았다. 현금이 줄면 순현금이 줄어서, 주가가 그대로여도 EV는 커진다. 둘째, 흑자를 낼 때까지 더 필요한 자금 조달과 그에 따른 주식 수 증가를 넣지 않았다. 주식 수가 늘면 주가가 그대로여도 시가총액과 EV가 커진다. 셋째, 출발점인 최근 12개월 매출은 대부분 헬기·비행기 중개에서 나왔다. 승객을 태우는 에어택시 매출은 아직 0이라, 에어택시 사업만 보면 0에서 시작해 10년 안에 수십억 달러를 벌어야 한다.
레조넌트 인수도 계산에 넣지 않았다. 인수가 끝나면 현금 약 4억 5,000만 달러(약 6,078억원)가 나가지만, 최근 12개월 매출이 1억 달러(약 1,351억원)를 넘는 회사가 들어온다. 회사 보도자료 기준이다. 요구 성장률이 오를지 내릴지는 인수가 끝난 뒤 숫자를 다시 넣어 봐야 한다.
현 시점에서 연 40%가 가능한 숫자인지 판단할 수 없다. 에어택시로 승객을 태운 적이 없고, 회사가 장기 매출 전망을 낸 적도 없다. 그래서 이 계산만으로 주가가 싸다, 비싸다를 말하기는 어렵다. 이 계산에서 확인할 수 있는 건, 지금 주가가 인증 통과는 물론이고 그 뒤 몇 년 안에 상업 운항이 빠르게 늘어나는 것까지 미리 반영하고 있다는 점이다. 그게 가능한지는 앞에서 본 인증 일정과 현금 사정을 같이 봐야 판단할 수 있다.
역DCF는 시장의 기대치를 거꾸로 계산해 보는 방법일 뿐, 적정 주가를 알려 주지 않는다. 가정을 바꾸면 결과도 바뀐다. 매수, 매도 신호로 쓰기보다 무엇을 더 확인해야 할지 정리하는 데 쓰면 된다.
다음에 확인할 것: FAA 조종사 비행, 첫 승객, 3분기 현금 사용
처음에 본 세 숫자를 다시 정리하면 아래와 같다.
- 주가는 고점의 4분의 1 수준까지 떨어졌다.
- 현금이 늘어난 건 주식과 전환사채를 팔았기 때문이다.
- 순손실이 줄어든 것도 대부분 주가 하락으로 생긴 평가이익 덕분이고, 본업 손실은 오히려 49% 늘었다.
그리고 이 흐름이 바뀔지는 인증과 첫 운항 일정에 달려 있다.
FAA 조종사 비행. FAA 조종사가 조비 기체를 직접 모는 인정 비행이 2026년 안에 시작되는지 본다. 회사가 2025년 11월부터 '2026년'이라고 말해 온 일정이다. 이 비행이 시작돼야 형식 인증이 언제쯤 날지 가늠할 수 있다.
첫 승객. 2026년 안에 실제로 승객을 태우는지도 본다. 2월 서한에서는 두바이를, 8월 서한에서는 미국 eIPP 비행을 첫 승객 운항지로 꼽았다. 조비는 9월 10일 텍사스에서 eIPP 비행을 시작했지만, 회사 발표에 승객을 태웠다는 내용은 없다. 이미 한 번 미뤄진 일정이라 또 늦어지면 다른 일정도 신뢰하기 어렵다.
3분기 현금 사용. 3분기 보고서에서는 하반기 현금 사용이 회사 전망(3억 8,500만~4억 1,500만 달러, 약 5,200억~5,605억원) 안에 들어오는지, 7억 5,000만 달러(약 1조 129억원) 규모 ATM으로 주식을 얼마나 팔았는지 본다. 33분기 실적 발표일을 공지하지 않았다.
주식을 이미 갖고 있다면, 인증 전까지는 일정 발표나 자금 조달 소식 하나에도 주가가 크게 흔들릴 수 있다. 신규 투자자라면, 지금 가격에 에어택시 매출이 10년 안에 0에서 수십억 달러로 늘어난다는 기대가 들어 있다는 것부터 따져 봐야 한다.