TSMC의 2026년 2분기 매출총이익률은 67.7%로 사상 최고였다. 그런데 현금흐름표를 열어보면 같은 기간 손에 남은 돈은 이익이 늘어난 만큼 늘지 않았다. 세정용 화학물질 증설 기사 하나에서 출발해 공시까지 따라가 본 기록이다.
며칠 전 이런 제목의 기사를 봤다.
"TSMC의 67.7% 마진, 이제 두 배의 세정 화학이 필요하다"
벨기에 화학회사 솔베이가 대만에서 전자급 과산화수소 생산능력을 두 배 이상 늘린다는 소식이었다. 과산화수소는 상처에 바르는 소독약과 같은 물질이지만 반도체용은 순도가 다르다. 웨이퍼에 눈에 보이지도 않는 오염물이 남으면 그 위에 새긴 회로를 못 쓰게 되기 때문이다.
기사의 논리는 이랬다. 소재 공급사가 설비를 두 배로 늘린다는 건 앞으로 팔릴 물량이 그만큼 늘어난다고 봤다는 뜻이고, 그 물량의 상당 부분은 결국 TSMC로 간다. AI 수요가 진짜라는 증거라는 것이다. 그럴듯해서 원문을 찾아봤는데 몇 군데가 달랐다.
원문을 찾아보니 달랐던 것들
증설 자체는 사실이다. 솔베이가 51% 지분을 가진 합작사 신솔의 타이난 공장 생산능력을 2026년 말까지 연 3만 5천 톤에서 7만 톤 이상으로 늘린다. 솔베이 과산화수소 사업부 대표가 로이터에 밝힌 내용이다.
다만 솔베이도 로이터도 이 물량이 TSMC로 간다고는 말하지 않았다. 로이터는 대만 반도체 업계 전반의 증설을 배경으로 들면서 TSMC가 4월에 타이난 기가팹에 3나노 공장을 새로 짓겠다고 발표한 사실을 언급했을 뿐이다. 솔베이는 고객별 공급 비중을 공개하지 않는다. TSMC가 주요 수요처일 가능성은 크지만 확인된 사실은 아니다.
내가 처음 읽은 화학업계 매체 기사에는 TSMC라는 단어가 아예 나오지 않았다. 대신 그 기사는 자체 논평에서 반대 방향의 가능성도 짚었다. 공급이 수요보다 빨리 늘면 장기적으로 대만 내 전자급 과산화수소 가격에 하방 압력이 생길 수 있다는 것이다. 같은 증설을 수요가 늘어난다는 쪽으로도, 공급이 넉넉해진다는 쪽으로도 읽을 수 있는 셈이다.
원가 쪽도 찾아봤다. TSMC는 과산화수소 같은 개별 화학물질의 비용 비중을 공개하지 않아 정확한 수치는 알 수 없다. 다만 반도체 제조에서 가장 큰 비용 항목 중 하나는 감가상각이다. 2분기 감가상각·상각비만 1,985억 대만달러로, 같은 분기 매출원가 4,101억 대만달러와 견주면 규모가 짐작된다. 세정 화학물질 한 품목의 가격 변동으로 67.7%라는 숫자가 움직인다고 보기는 어렵다.
자료를 보다 보니 하나가 더 걸렸다. 증설이 대만에 몰려 있다는 점이다. TSMC는 지금 생산을 미국, 일본, 독일로 나누는 중인데 소재 생태계는 여전히 대만에 두껍게 깔려 있다. 애리조나 공장이 대만 공장과 같은 원가로 돌아가려면 이 생태계도 따라가야 한다. 그게 안 되는 만큼이 해외 공장의 원가 부담으로 남는다.

마진 세 개를 나눠서 보면
기사가 인용한 2분기 숫자 자체는 정확했다. 매출은 402억 달러로 1년 전보다 33.7% 늘었다. 대만달러 기준으로는 36.0%다. 환율 때문에 두 숫자가 갈리니 어느 통화 기준인지 확인하는 편이 좋다. 매출총이익률은 67.7%, 영업이익률은 60.3%, 순이익 증가율은 77.4%였다.
마진이 세 개나 나오는 게 처음에는 헷갈렸다. 매출 100원이 이익으로 남기까지의 과정을 세 단계로 자른 것이다.
| 단계 | 2026년 2분기 | 제외 비용 |
| 매출총이익률 | 67.7% | 칩을 만드는 데 든 돈(재료·인건비·장비 감가상각) |
| 영업이익률 | 60.3% | 위에 더해 연구개발비와 판매관리비 |
| 순이익률 | 55.6% | 위에 더해 세금, 그리고 본업 밖의 손익 |
이번 분기 순이익에는 일회성이 섞여 있다. TSMC는 자회사였던 뱅가드 지분의 처분과 시가평가에서 632억 대만달러의 이익을 인식했다. 지분을 팔아 실제로 받은 돈과 아직 들고 있는 지분의 평가차익이 함께 들어간 숫자다.
이 이익은 매출에 잡히지 않는다. 매출은 칩을 만들어 판 대금만 들어가는 자리이기 때문이다. 본업이 아닌 데서 생긴 손익은 손익계산서의 다른 칸으로 간다. 영업외손익이라고 부른다. 위에서부터 순서를 따라가면 이렇게 된다.
1️⃣ 매출 → 2️⃣ (제조원가를 빼면) 매출총이익 → 3️⃣ (연구개발비와 판매관리비를 빼면) 영업이익 → 4️⃣ (영업외손익을 더하면) 세전이익 → 5️⃣ (세금을 빼면) 순이익
각이익은 영업이익 다음 단계인 4️⃣ 세전이익에서 처음 더해진다. 그 앞의 세 칸에는 들어가지 않는다. 매출 402억 달러에도, 매출총이익률 67.7%에도, 영업이익률 60.3%에도 흔적이 없다. 실제로 2분기 영업외손익은 958억 대만달러였는데 1분기는 288억 대만달러였다. 늘어난 670억 대만달러가 이 이익과 거의 같다. 빼고 나면 326억 대만달러로, 1분기나 작년 2분기와 비슷한 수준으로 돌아온다.
영향을 받는 건 순이익과 주당순이익이다. 회사는 이 이익이 주당 2.24 대만달러 기여했다고 밝혔다. 2분기 주당순이익 27.25 대만달러의 8.2%다. 이걸 빼면 주당순이익 증가율은 77.4%가 아니라 62.8%가 된다. 반면 67.7%와 60.3%는 공장에서 나온 숫자 그대로다.
회사가 2분기 가이던스를 낼 때 가정한 환율은 달러당 31.7 대만달러였는데 실제로는 31.60이었다. 수출기업 입장에서 자국 통화가 예상보다 강해진 건 불리한 조건이다. 그런데도 매출총이익률은 가이던스 상단인 67.5%를 넘겼다. 회사는 원가 개선과 높은 가동률을 이유로 들면서, 해외 공장의 마진 희석이 일부 상쇄 요인이었다고 설명했다.
이익은 늘었는데 잉여현금흐름은 그만큼 안 늘었다
여기까지는 좋은 소식이다. 현금흐름표를 열어보고 생각이 조금 달라졌다. 2026년 상반기 숫자를 세 개만 뽑아 나란히 놓으면 이렇다.

순이익은 68.3% 늘었는데 잉여현금흐름은 28.5% 늘었다. 가운데 낀 설비투자 34.8%가 그 간격을 만든 자리다. 잉여현금흐름을 순이익으로 나눈 비율은 1년 전 65.1%에서 49.7%로 내려갔다.
잉여현금흐름은 영업으로 번 현금에서 설비투자를 뺀 값이다. 통장에 쌓인 현금 잔액과는 다르다. 한 해 동안 벌어서 쓰고 남은 몫이라고 보면 된다.
둘이 벌어지는 이유는 회계 방식에 있다. 새로 산 장비값은 여러 해에 걸쳐 나눠서 비용으로 처리하기 때문에 올해 이익에서는 일부만 빠진다. 반면 계좌에서는 구매 시점에 전액이 빠져나간다. 이익은 늘었는데 현금은 그만큼 안 남는 상황이 여기서 생긴다.
TSMC의 설비투자 규모를 보면 그 간격이 이해된다. 2025년 설비투자는 409억 달러로 매출의 33.4%였다. 2026년 계획은 600억~640억 달러다. 매출이 40% 늘어난다고 가정해도 매출 대비 35~37%로 오히려 올라간다. 회사는 올해 1월에 520억~560억 달러라고 했다가 7월에 이 숫자를 올렸고, 애리조나에만 1천억 달러를 더 넣겠다고 발표했다. 누적으로 약 2,650억 달러다.
주주환원은 배당이 중심이다. 2025년에 주당 18 대만달러를 지급했고 2026년은 24 대만달러로 33% 늘린다고 밝혔다. 2027년에도 계속 늘리겠다고 했다. 설비투자를 크게 키우면서 배당도 함께 올리는 셈이다.
매출은 올리고 마진은 낮춰 잡았다
7월 실적발표에서 눈에 띈 건 실적보다 가이던스였다. 3분기 매출은 446억~458억 달러로 직전 분기 대비 12% 정도 늘어나는 수준을 제시했다. 연간 매출 성장률 전망은 "30% 근접"에서 "40% 약간 상회"로 올렸고, 연간 설비투자도 520억~560억 달러에서 600억~640억 달러로 올렸다.
그런데 3분기 매출총이익률 전망은 65~67%다. 2분기 실적인 67.7%보다 낮다.
회사가 든 이유는 2나노 공정이다. 2나노는 지금 TSMC가 양산하는 공정 중 가장 앞선 세대다. 2025년 4분기에 양산을 시작해 이번 2분기에 처음으로 웨이퍼 매출에 잡혔고, 비중은 3%다.
새 공정은 초기에 원가가 비싸다. 이유가 셋인데 방향은 같다.
수율이 낮다. 수율은 웨이퍼 한 장에서 정상으로 나오는 칩의 비율이다. 초기 공정은 성숙한 공정보다 이 비율이 낮은데 웨이퍼 한 장을 만드는 비용은 비슷하다. 그만큼 칩 하나당 원가가 올라간다. TSMC는 2나노의 실제 수율을 공개하지 않는다.
감가상각 부담이 앞서 온다. 새 라인은 장비를 새로 들여야 하고, 그 값은 가동을 시작한 시점부터 정해진 금액이 매 분기 비용으로 잡힌다. 반면 매출은 3%에서 시작해 천천히 올라간다. 비용이 자리를 먼저 잡고 매출이 뒤따라오는 구조다.
고정비를 나눌 물량이 없다. 공장 유지비나 전기요금처럼 생산량과 상관없이 나가는 돈은 칩 개수로 나눠 진다. 물량이 적으면 개당 부담이 그만큼 커진다.
그래서 2나노는 지금으로서는 팔수록 회사 전체 평균 마진을 끌어내리는 제품이다. 잘 안 팔려서가 아니라 빠르게 늘고 있어서 3분기 마진 전망이 내려간 것이다. 시간이 지나 수율이 오르고 물량이 붙으면 반대로 마진을 끌어올리는 축이 된다. 웨이퍼 매출의 30%를 차지하는 3나노가 몇 년 전에 지금의 2나노 자리에 있었다.
희석 폭은 회사가 두 가지로 나눠 안내했다. 2나노 확대는 하반기 매출총이익률을 3~4%포인트 낮추고, 해외 공장은 초기에 2~3%포인트, 규모가 커지면 3~4%포인트를 낮춘다는 것이다. 그렇다고 이 숫자를 2분기 67.7%에서 그냥 빼면 3분기 전망이 나오지는 않는다. 회사는 선단공정 수요와 원가 개선이 희석분을 일부 상쇄한다고 설명했다.
지금 주가가 요구하는 성장률
금해져서 계산을 하나 해봤다. 적정주가를 구하는 대신, 지금 주가가 성립하려면 회사가 얼마나 빨리 커야 하는지를 거꾸로 푸는 방식이다. 역DCF라고 부른다.
먼저 주가를 회사 전체 값으로 바꿔야 한다. 2026년 9월 4~5일 주가는 428.91달러였다. 여기에 발행주식수 51.86억 주를 곱하면 시가총액이 2조 2,245억 달러가 된다. 시장이 이 회사 전체에 매긴 값이다.
여기서 순현금을 뺀다. TSMC 금고에 이미 들어 있는 돈이라 앞으로 벌어들일 현금으로 설명해야 할 몫이 아니기 때문이다. 회사가 공시한 2분기 말 순현금은 2조 4,863억 대만달러, 787억 달러다. 현금과 유가증권에서 이자를 내는 부채 전액을 뺀 값이다. 남은 2조 1,458억 달러가 앞으로의 영업이 만들어내야 하는 값이고, 계산이 맞춰야 하는 목표 숫자다.
그다음은 단순하다. 이 2조 1,458억 달러가 나오려면 앞으로 10년간 잉여현금흐름이 매년 몇 퍼센트씩 늘어야 하는지 거꾸로 찾는다. 기준 잉여현금흐름은 2025년 322억 달러를 썼고, 할인율 9.5%에 영구성장률 2.5%를 가정했다.
할인율이라는 말이 헷갈리기 쉽다. 물건값을 깎아 싸게 산다는 뜻의 할인이 아니다. 미래에 들어올 현금을 지금 시점의 값으로 환산할 때 쓰는 비율이고, 미래의 돈과 지금의 돈을 같은 자로 재기 위한 환율에 가깝다. 9.5%로 환산하면 10년 뒤 100만 원은 지금 40만 원으로 잡힌다.
뒤의 두 값은 회사 자료에서 나온 숫자가 아니라 내가 고른 것이다. 영구성장률은 10년이 지난 뒤부터 계속된다고 보는 성장률인데, 어떤 회사도 경제 전체보다 영원히 빨리 클 수는 없으니 장기 물가상승률 수준으로 잡는 것이 관행이다. 할인율은 크고 안정적인 기업에 흔히 쓰는 9%에 0.5%포인트를 얹었다. 매년 매출의 3분의 1 이상을 설비에 다시 넣는다는 점과 최첨단 생산능력이 대만에 몰려 있다는 점을 감안한 내 임의 조정이다. 근거가 약한 자리라 뒤에서 이 값을 바꿔가며 결과가 얼마나 움직이는지도 같이 봤다.
결과는 연 23.0%였다.
이 숫자만으로는 높은지 낮은지 알 수 없어서 두 가지와 비교해봤다. 회사가 제시한 2024~2029년 장기 목표는 달러 기준 매출이 연 25%에 근접하는 수준으로 늘어나는 것이다. 실제로 찍힌 잉여현금흐름 증가율은 2024년에서 2025년 사이 15.2%였다.
여기서 주의할 게 있다. 회사의 25%는 매출 성장률이고 내가 계산한 23%는 잉여현금흐름 성장률이다. 둘은 같은 잣대가 아니다. 매출이 25%로 늘어도 설비투자가 더 빨리 늘면 잉여현금흐름은 23%에 못 미친다. 실제로 2025년에 매출은 31.6% 늘었는데 잉여현금흐름은 15.2% 늘었다. 지금 주가에는 매출이 계획대로 늘어난다는 가정에 더해, 그 매출이 지금보다 더 잘 현금으로 바뀐다는 가정이 함께 들어가 있는 셈이다.
가정을 바꾸면 결과도 움직인다. 할인율은 이 회사에 투자하면서 요구하는 최소 수익률이기도 해서, 눈높이를 높이면 회사에 바라는 성장도 함께 커진다. 8.5%로 낮추면 요구치가 20.3%로 내려가고, 10.5%로 올리면 25.4%가 된다. 기준 잉여현금흐름을 최근 4개 분기로 바꾸면 21.4%, 최근 3년 평균으로 바꾸면 27.8%다. 주가가 417달러로 3% 내려가도 요구치는 22.6%로 0.4%포인트밖에 안 움직이는데, 기준값을 무엇으로 잡느냐에 따라서는 21%에서 28%까지 벌어진다. TSMC의 잉여현금흐름이 2023년 92억 달러에서 2025년 322억 달러로 심하게 출렁였기 때문이다. 그래서 지금 가격이 싼지 비싼지는 나로선 한쪽으로 정하기 어려웠다.
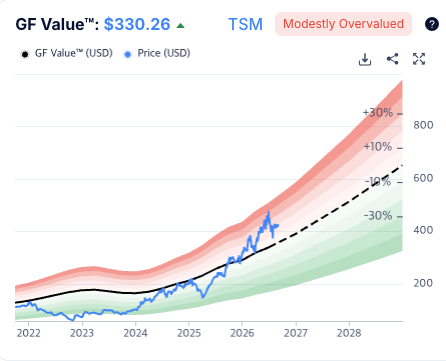
처음 그 기사는 주가가 GF Value 322.57달러보다 27.52% 비싸다고 썼다. 그런데 같은 시점 증권사 평균 목표주가는 545~552달러로 현재가보다 높다. 두 숫자가 반대 방향을 가리키고 있으니 어느 한쪽을 그대로 가져오기는 어려웠다. 직접 계산해본 이유이기도 하다.
다음 실적에서 볼 숫자
3분기 실적발표는 10월 중순으로 예상된다. 최근 몇 년간 10월 셋째 주 목요일에 열렸는데, 9월 6일 현재 회사 공식 일정에는 아직 등록되지 않았다. 나는 세 가지를 보려고 한다.
매출총이익률이 65~67% 안에 들어오는지가 첫 번째다. 다만 이 숫자 하나로 2나노만 판단할 수는 없다. 마진에는 2나노와 해외 공장뿐 아니라 환율, 제품 구성, 가동률, 원가 개선이 함께 작용한다. 하단을 밑돌면 이 요인들을 하나씩 다시 확인해봐야 한다는 뜻으로 읽으려 한다.
재고일수가 두 번째다. 2분기에 80일에서 87일로 늘었고, 회사는 2나노 확대 때문이라고 설명했다. 매출이 느는데 재고도 같이 늘면 팔린 것인지 쌓인 것인지 구분이 필요해진다.
세 번째는 설비투자와 잉여현금흐름의 간격이다. 매출이 40% 넘게 느는 동안 잉여현금흐름도 20%대로 따라 붙는 분기가 두어 번 나온다면 23.0%는 무리한 요구가 아니게 된다. 매출만 늘고 현금이 10%대에 머문다면 지금 가격은 아직 확인되지 않은 가정 위에 서 있는 셈이다.
솔베이의 증설 소식은 이 세 숫자에 답을 주지 않는다. 다만 소재 공급사가 실제로 설비를 짓는지는 수요가 물량으로 이어지는지 옆에서 확인하는 창구는 된다. 앞으로 이런 소식이 나오면 TSMC의 설비투자 계획과 나란히 놓고 볼 생각이다. 둘이 같은 방향으로 움직이는지가 실적 기사보다 먼저 신호를 줄지도 모르겠다.
이 글에 쓴 자료
TSMC 연차보고서(Form 20-F, 2025 회계연도), 2025년 4분기와 2026년 1·2분기 실적발표·관리보고서·실적발표 통화 내용, TSMC 재무 일정 페이지. 솔베이 증설은 로이터 보도와 화학업계 매체 ChemAnalyst 기사를 함께 봤다. 출발 기사는 GuruFocus가 쓰고 야후 파이낸스에 실린 글이다.