미국 연준은 9월 FOMC(Federal Open Market Committee, 연방공개시장위원회)에서 기준금리를 3.50~3.75%에서 3.75~4.00%로 0.25%포인트 인상했다. 2023년 7월 이후 처음 나온 금리 인상이었다. 연준은 경제활동이 견조하게 확장되고 있지만 물가는 여전히 높은 수준이라고 판단했고 이번 결정에는 투표권을 가진 12명이 모두 찬성했다.
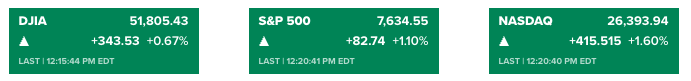
그런데 다음 날 미국 증시는 반대로 움직였다. 9월 17일 장중 다우는 0.6% 안팎, S&P500은 1% 정도 올랐고 나스닥은 1.5%를 넘나들며 더 강한 모습을 보였다. Reuters는 이날 반등의 배경으로 유가와 국채금리 하락을 함께 짚었다.
금리가 오르면 성장주에는 부담이 된다고 하지만 실제 시장은 달랐다. 금리 인상만으로는 설명이 잘 되지 않는 움직임이었다.
첫 반응은 하락이었다
FOMC 발표 직후부터 주가가 오른 것은 아니다. 16일 연준이 금리를 올리고 추가 긴축 가능성까지 제시하자 미국 증시는 장 후반 하락했다. 단기금리에 민감한 미국 2년물 국채금리도 상승했고, 10년물 금리는 5% 부근에서 높은 수준을 유지했다.
금리 인상 자체도 예상 밖의 결정은 아니었다. FOMC를 하루 앞둔 15일 금리선물 시장에서는 0.25%포인트 인상 가능성을 94.5% 정도 반영하고 있었다. 시장은 금리를 올릴지 여부보다 이번 인상 뒤에도 금리가 더 올라갈 것인지에 더 민감하게 반응했다.
따라서 다음 날 주가가 올랐다는 이유만으로 금리 인상을 호재로 해석하기는 어렵다. 첫 반응은 오히려 하락이었고, 하루 뒤 유가와 장기금리가 다른 방향으로 움직이면서 분위기가 달라졌다.
점도표는 추가 인상을 가리켰다
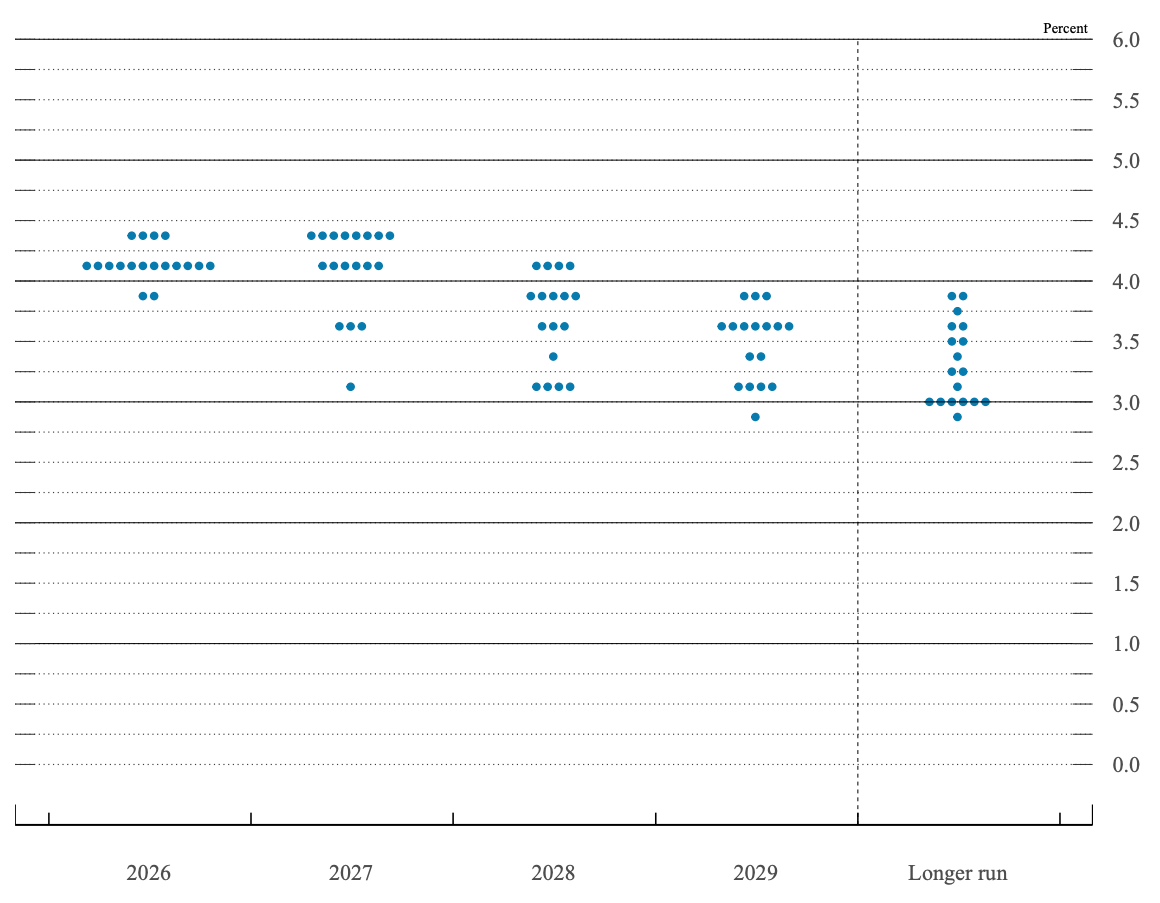
연준이 예상보다 완화적인 메시지를 줬던 것도 아니다. 정책 결정에는 12명이 투표했지만 SEP(Summary of Economic Projections, 경제전망요약)에는 18명의 FOMC 참가자가 경제와 금리 전망을 제출했다. 투표권이 없는 지역 연은 총재도 SEP에는 참여하기 때문에 두 숫자가 다르다.
2026년 말 기준금리 전망은 4.125%에 12명, 4.375%에 4명, 현재 금리 중간값과 같은 3.875%에 2명이었다. 18명 가운데 16명이 연말 금리를 현재보다 높게 예상했다. 연말 기준금리 전망 중앙값도 4.1%로, 6월의 3.8%보다 올라갔다.
경제전망도 같은 방향을 보여준다.
| 연준 전망 중앙값 | 2026년 | 2027년 |
| 실질 GDP 성장률 | 2.3% | 2.4% |
| 실업률 | 4.1% | 4.1% |
| PCE 물가 | 3.7% | 2.3% |
| 근원 PCE | 3.4% | 2.5% |
| 기준금리 | 4.1% | 4.1% |
6월과 비교하면 올해 성장률 전망은 2.2%에서 2.3%로 올라갔고 실업률 전망은 4.3%에서 4.1%로 낮아졌다. 반면 PCE 물가는 3.6%에서 3.7%, 근원 PCE는 3.3%에서 3.4%, 올해 말 금리는 3.8%에서 4.1%로 높아졌다. 경제는 생각보다 강하지만 물가도 생각보다 잘 내려가지 않는다는 그림에 가깝다.
그러면 금리 인상 뒤 주가 상승을 단순히 "연준이 생각보다 비둘기파적이었다"라고 설명하기도 어렵다. 실제 내용은 오히려 그 반대쪽에 더 가까웠다. 성장률 전망은 높아지고 실업률 전망은 낮아졌고 미국 경제는 예상보다 잘 버티고 있었다. 그런데 PCE(Personal Consumption Expenditures, 개인소비지출 물가지수)와 근원 PCE 전망도 함께 올라갔고, 그만큼 금리 전망도 높아졌다.
경기는 강한데 물가도 잘 내려가지 않는 상황에 가깝다. 점도표만 놓고 보면 나스닥 상승을 연준의 비둘기파적인 변화로 설명하기는 어렵다.
10년물은 왜 5% 아래로 내려왔나
다음 날 채권시장에서는 기준금리와 다른 움직임이 나타났다. 연준이 기준금리를 올렸는데도 미국 10년물 국채금리는 5% 위에서 다시 4.9%대 중반으로 내려왔다. 단기금리는 높은 수준을 유지한 반면 장기금리는 조금 진정됐다.
기준금리와 10년물 금리는 같은 금리가 아니다. 기준금리는 연준이 직접 정하는 아주 짧은 기간의 금리지만, 10년물에는 앞으로의 물가와 경기, 향후 기준금리 경로, 국채 수급에 대한 시장의 예상이 함께 들어간다.
FOMC 직전에는 유가와 장기금리가 같이 올랐다. 중동의 원유 공급 차질 우려로 유가가 급등했고, 미국의 재정과 국채 공급 부담까지 겹치면서 15일 10년물 금리는 5%를 넘어섰다. 높은 에너지 가격이 물가를 다시 밀어 올리면 연준의 긴축도 더 길어질 수 있다는 우려가 채권시장에 반영됐다.
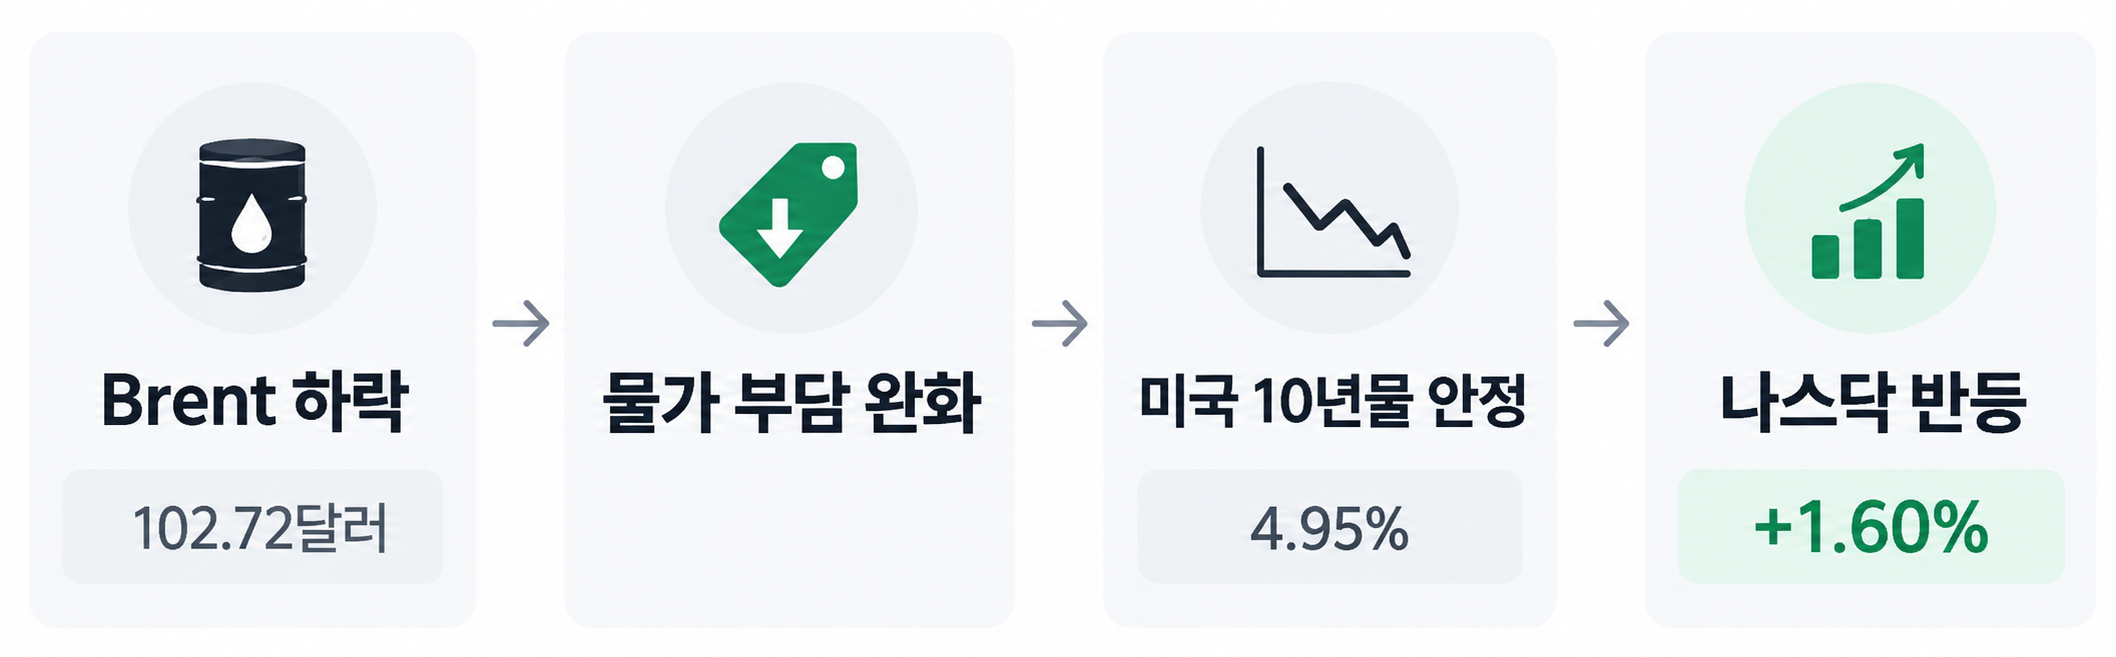
17일에는 유가가 방향을 바꿨다. 사우디아라비아가 오만을 통한 원유 수송을 늘리고 손상된 송유관의 복구 가능성도 전해지면서 공급 차질 우려가 조금 완화됐다. Brent는 103달러 안팎, WTI는 101달러 부근까지 내려왔다.
연준의 금리 인상도 장기금리에는 단순한 상승 요인만은 아니다. 지금 금리를 더 높여 물가를 억제할 것이라는 신뢰가 강해지면, 장기간 높은 물가가 이어질 것이라는 우려는 오히려 낮아질 수 있다. 이번에는 연준의 긴축 강화와 유가 하락이 동시에 나오면서 장기 물가 우려가 조금 낮아졌고, 10년물 상승세도 진정됐다고 보는 편이 자연스럽다.
유가 하락 + 연준의 물가 대응 강화 → 장기 물가 우려 완화 → 10년물 안정 → 성장주 할인율 부담 완화
Brent가 아직 100달러를 웃돈다는 점은 남아 있다. 에너지발 물가 압력이 사라진 것이 아니라, 며칠 동안 빠르게 악화되던 흐름이 일단 멈춘 정도다.
높은 금리를 버티는 미국 경기
장기금리가 내려온 것만으로는 주가 반등을 모두 설명하기 어렵다. 경기까지 빠르게 나빠지고 있었다면 금리가 조금 내려와도 기업 실적 우려가 더 크게 작용했을 가능성이 있다.
현재까지 나온 미국 지표는 그 정도의 경기 둔화를 보여주지는 않았다. 9월 17일 발표된 신규 실업수당 청구건수는 19만6천 건으로 전주보다 1만 건 줄었다. 노동절 전후의 계절조정 영향이 있을 수 있지만, 노동시장이 갑자기 크게 악화되는 모습은 아니었다.
연준의 전망도 이를 반영했다. 2026년 성장률 전망은 2.2%에서 2.3%로 올라갔고 실업률 전망은 4.3%에서 4.1%로 낮아졌다. 높은 금리에도 경기와 고용이 예상보다 견조하다고 본 것이다.
주식시장에서는 이 차이가 크다. 금리가 오르는 가운데 경기와 기업이익까지 같이 악화되면 할인율과 실적이 동시에 주가를 누른다. 지금은 금리 부담은 높지만 경기 쪽에서 두 번째 충격까지 함께 나오지는 않고 있다.
장기금리 하락에 기술주가 먼저 반응했다
기술주는 먼 미래에 벌어들일 이익의 비중이 큰 기업이 많다. 장기금리가 올라가면 그 미래 이익을 현재 가치로 환산할 때 적용하는 할인율도 높아지고, 같은 이익 전망이라도 기업가치는 낮아질 수 있다.
FOMC 전에는 유가와 10년물이 함께 오르면서 기술주가 특히 압박받았다. 반대로 17일에는 유가가 내려오고 국채금리도 후퇴하면서 나스닥이 다우보다 더 강하게 반등했다. 기술주 상승이 두드러졌고 Nvidia와 Amazon 등 주요 성장주가 강세를 보였다.
이 흐름을 금리 인상 → 나스닥 상승으로 연결하면 중간 과정이 너무 많이 빠진다. 실제로는 예상됐던 금리 인상 → 추가 긴축 확인 → 첫날 주가 하락 → 유가 하락·10년물 안정 → 경기 견조 확인 → 기술주 반등 에 가까웠다.
금리 인상이 주식에 좋은 뉴스로 바뀐 것이 아니다. 금리 인상을 한 차례 소화한 뒤, 직전까지 기술주를 가장 강하게 압박했던 유가와 장기금리의 상승세가 동시에 진정된 영향이 더 컸다.
유가와 10년물은 진정됐지만 PCE가 남아 있다
이번 반등이 이어지려면 최근 달라진 조건이 유지돼야 한다. 그중 유가와 10년물은 이미 움직이기 시작했고, 다음에는 실제 물가가 이를 확인해줘야 한다.
Brent가 다시 105~110달러를 향하면 에너지발 물가 우려도 다시 커질 수 있다. 반대로 100달러 아래로 내려가면 최근 물가를 밀어 올린 에너지 부담은 한층 줄어든다.
10년물에서는 5% 부근이 계속 중요한 구간이다. 5% 아래에서 안정된다면 기술주가 받은 할인율 부담도 완화될 수 있지만, 다시 5%를 넘어 올라간다면 이번 반등을 만든 조건 하나가 사라진다.
PCE는 연준 전망과 실제 물가가 같은 방향으로 가고 있는지를 확인할 지표다. 연준은 이번 SEP에서 2026년 PCE 전망을 3.6%에서 3.7%, 근원 PCE를 3.3%에서 3.4%로 높였다. 실제 물가까지 예상보다 강하게 나온다면 점도표에 나타난 추가 금리 인상 가능성이 다시 시장의 중심으로 들어올 수 있다.
유가가 내려가고 10년물이 안정되는 가운데 PCE까지 둔화된다면 이번 반등을 뒷받침하는 조건이 하나 더 추가된다. 반대로 유가가 다시 오르고 10년물이 5%를 넘어서는 상황에서 물가까지 예상치를 웃돈다면 시장은 다시 더 높은 금리를 가격에 반영할 가능성이 커진다.
기준금리 하나로는 설명되지 않았다
이번 FOMC만 보면 연준은 분명 긴축 쪽으로 한 발 더 움직였다. 기준금리를 올렸고, 점도표에서는 18명 가운데 16명이 올해 말 금리를 현재보다 높게 예상했다. 물가 전망도 이전보다 올라갔다.
그런데 다음 날 시장에서는 다른 변화가 동시에 나타났다. 유가가 내려왔고 10년물 금리는 다시 5% 아래로 내려왔다. 미국 경기와 고용도 아직 급격하게 꺾이지 않았다. 기술주 입장에서는 기준금리는 높아졌지만, 당장 밸류에이션을 압박하던 장기금리 부담은 오히려 조금 줄어든 셈이다. 이번 흐름을 따라가다 보니 기준금리 하나만으로 주가를 설명하기 어렵다는 점이 다시 드러났다. 시장은 현재의 금리뿐 아니라 앞으로 물가가 어떻게 움직이고, 그에 따라 금리 경로가 어떻게 달라질 것인지를 먼저 가격에 반영한다.
이번에는 그 과정이 비교적 선명했다.
유가 → 물가 기대 → 향후 금리 경로 → 장기금리 → 밸류에이션 → 주가
FOMC 다음 날 나스닥이 반등한 것도 금리 인상이 주식에 좋은 뉴스로 바뀌어서라기보다, 유가와 장기금리가 동시에 진정되면서 기술주를 누르던 부담이 일부 줄어든 결과에 가까웠다. 이후에도 유가와 10년물, 실제 물가가 어떤 방향으로 이어지는지를 같이 봐야 이번 반등의 성격이 조금 더 분명해질 것 같다.