이번 주 미국에서 중요한 물가지표가 이틀 연속 나온다. 9월 10일에는 PPI(Producer Price Index, 생산자물가지수), 11일에는 CPI(Consumer Price Index, 소비자물가지수)가 발표된다. 그리고 며칠 뒤인 15~16일에는 FOMC(Federal Open Market Committee, 연방공개시장위원회)가 열린다. 물가 숫자를 확인하고 곧바로 금리를 결정하는 일정이다.
그런데 지금 시장이 따지는 것은 금리를 얼마나 더 내릴지가 아니다. 한 번 더 올릴 가능성이다.
현재 미국 기준금리, 정확히는 연방기금금리 목표범위는 3.50~3.75%다. 지난 7월 FOMC에서는 금리를 그대로 뒀지만 표결은 9대 3으로 갈렸다. 반대표를 던진 세 명은 모두 0.25%포인트 인상을 주장했다.
8월 말 잭슨홀 회의에서 케빈 워시 연준 의장이 물가에 대한 강한 경계감을 드러내면서 시장의 금리 인상 기대는 60%대까지 올라갔다. 이후 다른 연준 인사들의 신중한 발언으로 다시 낮아졌지만, 9월 4일 고용지표가 판을 다시 흔들었다.
8월 미국 비농업 취업자는 16만2천 명 증가했고 실업률은 4.1%를 유지했다. 7월 고용도 기존 -2만3천 명에서 +2만1천 명으로 수정됐고, 6·7월을 합치면 기존 발표보다 5만5천 명 늘었다. 고용이 예상보다 강하다는 것이 확인되자 시장의 9월 금리 인상 확률은 다시 60% 안팎으로 올라왔다.
고용이 금리 인상의 큰 걸림돌이 아니라면 이제 남은 것은 물가다.
이번 CPI에서는 0.2%를 먼저 보면 된다
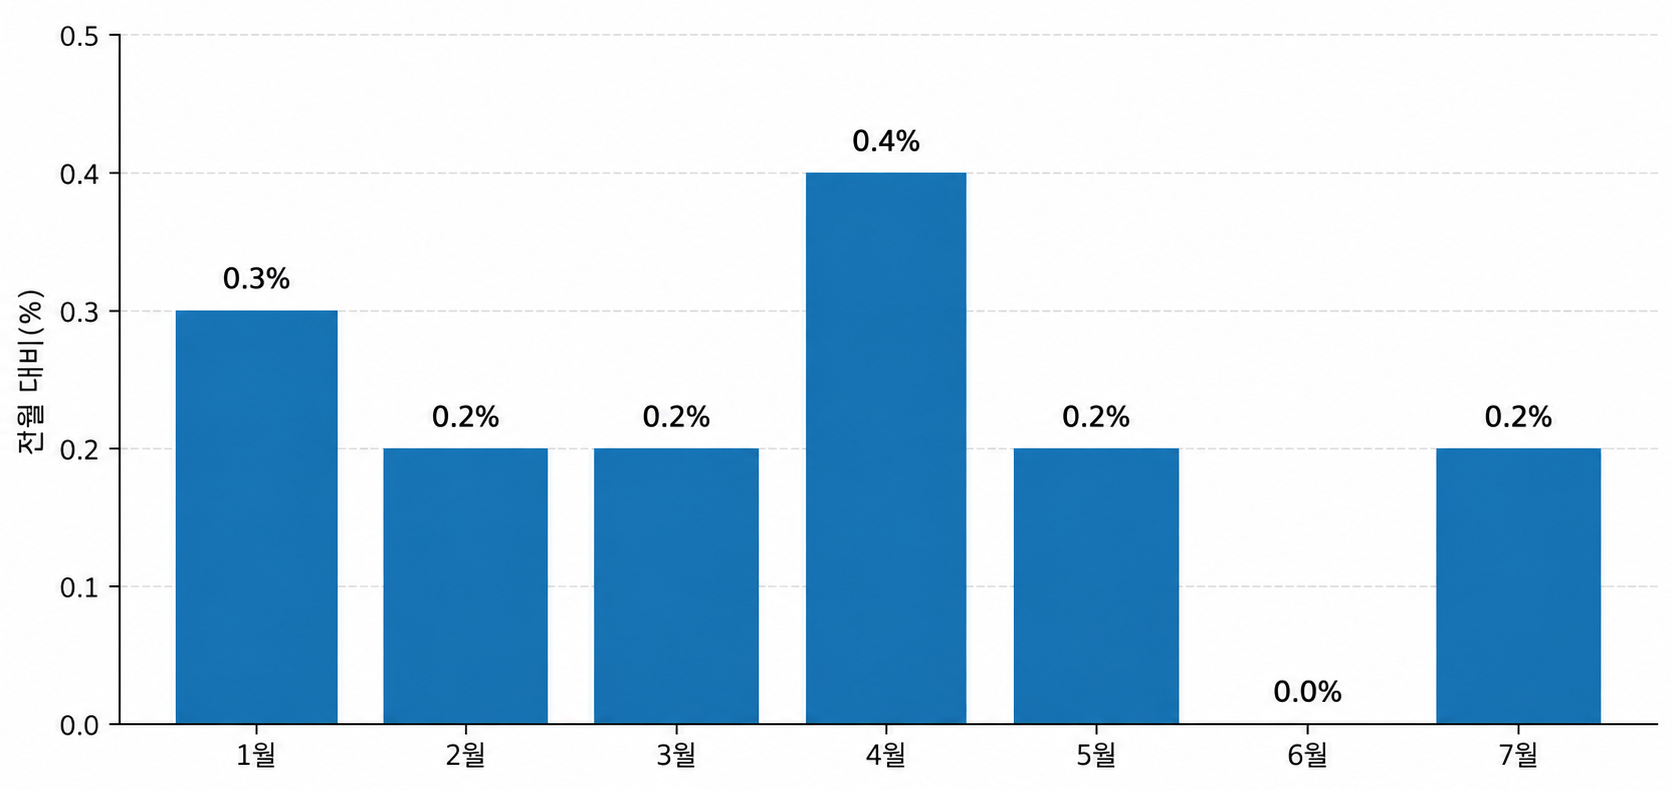
7월 CPI는 전월보다 0.1%, 전년보다 3.4% 올랐다. 음식과 에너지를 뺀 근원 CPI(Core CPI)는 전월 대비 0.2%, 전년 대비 2.5%였다.
8월 근원 CPI의 현재 시장 예상치도 전월 대비 0.2% 다. 그래서 이번 발표에서는 우선 이 숫자를 기준으로 보면 이해하기 쉽다.
0.2% 안팎이면 최근의 물가 둔화 흐름이 크게 흔들리지 않았다고 볼 수 있다. 반대로 0.3% 이상으로 올라가고 이런 흐름이 반복된다면 물가가 생각보다 쉽게 내려가지 않는다는 쪽에 무게가 실릴 수 있다.
다만 0.2%냐 0.3%냐만으로 판단이 끝나는 것은 아니다. 무엇의 가격이 올랐는지가 중요하다.
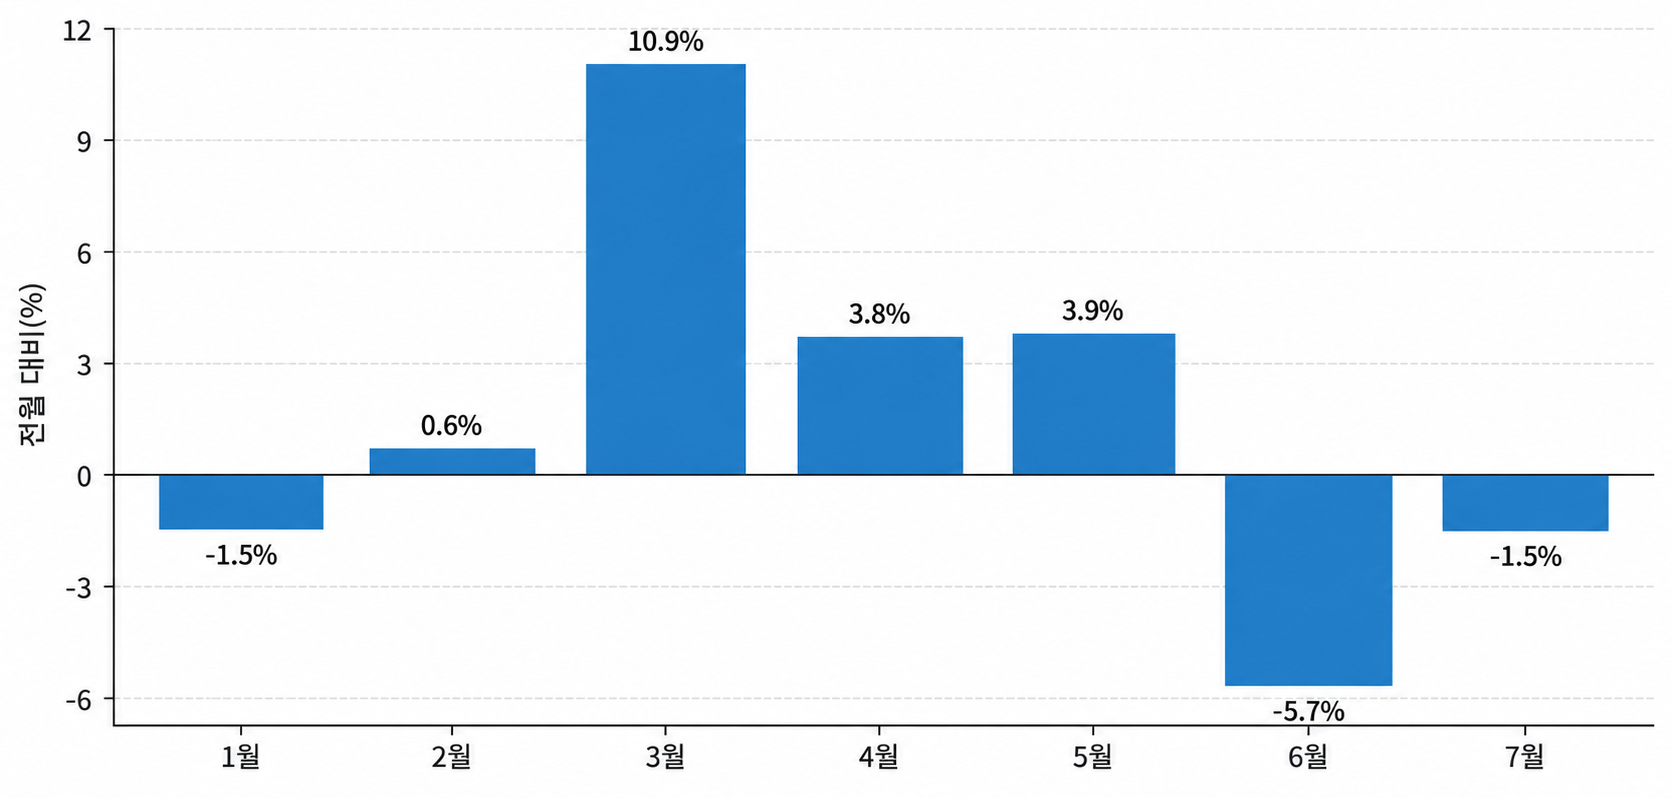
올해는 이 구분이 특히 중요했다. 중동 충돌로 국제유가가 크게 움직이면서 에너지 가격이 CPI를 위아래로 흔들었기 때문이다. 3월에는 CPI 에너지지수가 한 달 만에 10.9% 뛰었지만 6월에는 5.7%, 7월에는 1.5% 떨어졌다.
8월에는 유가가 다시 강해졌다. 따라서 이번 헤드라인 CPI가 높게 나온다면 에너지 영향이 상당 부분 섞여 있을 가능성을 생각해야 한다.
휘발유 가격이 올라 전체 CPI가 높아진 것과 집세·병원비·보험료 같은 가격이 함께 오른 것은 의미가 다르다. 에너지는 국제유가가 내려가면 비교적 빠르게 반전될 수 있지만, 주거비와 서비스 가격은 한번 오르면 쉽게 내려오지 않는 경우가 많다.
그래서 전체 CPI가 높게 나왔다면 근원 CPI와 주거비·서비스 물가가 같이 높았는지를 한 번 더 보면 된다.
7월에는 전체 주거비가 전월보다 0.1% 올랐지만 실제 월세와 OER(Owners' Equivalent Rent, 자가주거비)은 각각 0.3% 상승했다. OER은 자가주택 소유자가 실제로 낸 비용을 계산하는 지표가 아니라, 자기 집에서 누리는 주거 서비스의 가치를 비슷한 임대주택의 임대료를 기준으로 추정한 값이다. CPI에서 주거비 비중이 크기 때문에 이 부분이 계속 높으면 전체 물가도 쉽게 내려오기 어렵다.
연준은 왜 CPI 말고 PCE도 볼까
연준이 공식적인 2% 물가 목표를 판단할 때 사용하는 지표는 CPI가 아니라 PCE(Personal Consumption Expenditures, 개인소비지출) 물가지수다.
7월 PCE 물가는 전년보다 3.7%, 음식과 에너지를 제외한 근원 PCE는 3.3% 올랐다. 연준의 목표인 2%보다 아직 높은 수준이다.
문제는 8월 PCE가 9월 30일, 이번 FOMC가 끝난 뒤에 나온다는 점이다. 연준 입장에서는 이번 주 CPI와 PPI가 회의 전에 확인할 수 있는 마지막 주요 물가 자료가 된다.
PPI는 기업이 상품과 서비스를 팔 때 받는 가격이 얼마나 변했는지를 보여준다. 소비자에게 가격이 넘어오기 전 단계의 물가라고 생각하면 이해하기 쉽다.
7월 PPI는 전월 대비 0.0%였다. 그런데 전년 대비로는 4.7% 높았고, 음식·에너지·유통마진을 제외한 가격은 한 달 동안 0.4% 올랐다. 겉으로 보이는 숫자는 조용했지만 물가 압력이 완전히 사라졌다고 보기에는 애매한 모습이었다.
PPI도 모든 항목을 볼 필요는 없다. 에너지 때문에 오른 것인지, 서비스 가격까지 같이 오르는지 정도만 확인해도 충분하다.
CPI 발표 뒤에는 2년물 국채금리를 같이 보면 된다
CPI가 발표되면 나스닥 선물이 바로 움직인다. 하지만 주가가 왜 움직였는지 알고 싶다면 미국 2년물 국채금리를 같이 보는 것이 도움이 된다.
2년물 금리는 앞으로 연준이 기준금리를 어떻게 움직일 것이라는 시장의 기대에 민감하다.
9월 4일 강한 고용지표가 나오자 미국 2년물 국채금리는 약 4.38%까지 뛰었다. 시장이 금리 인상 가능성을 다시 높여 잡았다는 것이 채권 가격에도 바로 반영된 셈이다.
흐름은 생각보다 단순하다.
물가가 예상보다 높다 → 금리 인상 가능성이 커진다 → 2년물 금리가 오른다 → 성장주에는 부담이 된다.
반대로 물가가 예상보다 낮으면 추가 인상 필요성이 줄고 2년물 금리가 내려가면서 성장주의 금리 부담도 줄어들 수 있다.
기술주와 성장주가 금리에 민감한 이유도 어렵지 않다. 지금의 높은 주가는 앞으로 벌어들일 큰 이익까지 미리 반영하고 있는데, 금리가 높아질수록 먼 미래의 이익을 현재 가치로 계산한 금액은 낮아진다.
10년물 국채금리도 많이 보지만 조금 성격이 다르다. 2년물은 연준의 금리 전망에 더 민감하고, 10년물은 여기에 장기 물가·경기·국채 공급 같은 요인이 더해진다.
그래서 CPI가 낮게 나왔다고 10년물까지 반드시 크게 떨어지는 것은 아니다.
그래서 이번 발표에서는 무엇을 보면 될까
복잡하게 모든 숫자를 따라갈 필요는 없어 보인다.
| CPI 결과 | 체크사항 | 시장 기대 방향성 |
| 근원 CPI 0.2% 안팎 | 주거·서비스 물가도 안정되는지 | 금리 인상 압력이 크게 강해지지 않을 가능성 |
| 근원 CPI 0.3% 이상 | 2년물 금리가 함께 오르는지 | 추가 인상 기대가 커지며 성장주 부담 가능 |
| 헤드라인만 높음 | 근원 CPI가 안정적인지 | 유가 영향이라면 시장 반응이 제한될 수도 있음 |
장기적으로 S&P500이나 나스닥100을 모으고 있다면 CPI 한 번 때문에 보유자산을 전부 사고팔 필요까지는 없어 보인다. 물가 숫자를 맞혀야 하고, 같은 숫자를 시장이 어떻게 받아들일지도 맞혀야 하기 때문이다.
조금 더 신경 쓸 부분은 레버리지 ETF나 단기 투자다. 지수가 하루 2% 움직이면 2배·3배 상품은 그보다 훨씬 크게 흔들릴 수 있다. 발표 전에 수익을 더 낼 방법보다 예상보다 큰 움직임이 나와도 감당할 수 있는 비중인지 보는 편이 현실적이다.
이번 발표에서는 근원 CPI → 주거·서비스 물가 → 2년물 국채금리 → 나스닥 순서로 보면 시장이 물가를 어떻게 해석했는지 비교적 쉽게 따라갈 수 있다.
그리고 이번 9월 FOMC에서는 점도표(Dot Plot)**도 함께 공개된다. 점도표는 FOMC 참석자들이 앞으로 적절하다고 생각하는 기준금리 수준을 각자 점으로 표시한 자료다. 1년에 네 번만 공개되기 때문에 이번에는 금리를 올리느냐 동결하느냐뿐 아니라 그 이후 금리를 어느 방향으로 보고 있는지도 확인할 수 있다.
9월 10일 PPI가 첫 단서를 주고, 11일 CPI에서 조금 더 윤곽이 나온다. 그리고 17일 새벽 FOMC에서 연준이 같은 숫자를 어떻게 받아들였는지가 확인된다.
이번 주에는 주가만 보기보다 물가 숫자 옆에 미국 2년물 금리를 하나 더 띄워두면 시장의 움직임이 전보다 조금 더 이해하기 쉬울 것 같다.
주요 일정
| 한국시간 | 내용 |
| 9월 10일 21:30 | 미국 8월 PPI |
| 9월 11일 21:30 | 미국 8월 CPI |
| 9월 17일 03:00 | FOMC 금리 결정·점도표 |
| 9월 17일 03:30 | 연준 의장 기자회견 |