중국 춘제 특별방송에서 붉은 옷을 입고 춤을 췄던 로봇을 만든 회사, 유니트리(宇树科技)는 2026년 8월 19일 상하이 커촹반(科創板, STAR Market)에 상장했고, 첫날 장중 공모가의 7배까지 올랐다. 그런데 한 달 남짓 지난 지금 주가는 그 최고가의 절반이 되어 버렸고, 원화로 보면 시가총액이 89조 원에서 42조 원이 증발했다. 주가가 반토막 나자 사업에도 큰 변화가 생겼는지 궁금할 수 밖에 없다. 공시에는 로봇 판매와 매출이 계속 늘고 있었지만, 동시에 2026년 상반기에는 매출 증가에도 일회성 항목을 뺀 순이익이 감소했다. 상장 직후 주가에 견인했던 성장 기대와 최근 이익의 흐름 사이에 갭이 생겼다.
이 글의 주가와 시가총액은 2026년 9월 28일 종가 기준이다. 원화는 이해를 돕기 위해 1위안=약 202원으로 환산했다. 9월 25일은 상하이거래소 휴장일이므로 그날의 종가는 없다.
사족 로봇으로 시작해 휴머노이드로 넘어간 회사
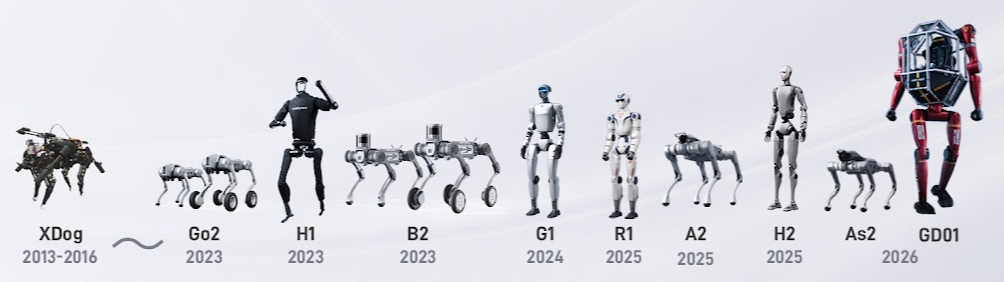
유니트리는 2016년 항저우에서 왕싱싱(王兴兴)이 창업했다. 처음 돈을 번 제품은 네 발로 걷는 사족 로봇이었다. 지금까지 사족 로봇 누적 판매가 3만 대를 넘었고, 대학·연구기관이 주 고객이었다가 최근에는 공연·전시·순찰 같은 상업 용도로 고객층이 넓어졌다.
두 발로 걷는 휴머노이드 로봇은 나중에 나왔지만 성장 속도가 더 빨랐다. 2026년 상반기 매출 구성은 휴머노이드 51.07%, 사족 로봇 41.05%, 로봇 부품 6.10%다. 상장 신청서 기준으로 2025년 휴머노이드 출하량은 5,500대를 넘었고, 순수 이족보행 기준으로는 세계 1위다.
하지만 누가 사가는지를 보면 다른 관점으로 바라보게 된다. 2025년 1~9월 휴머노이드 매출의 73.6%가 대학·연구기관 구매였고, 공장이나 물류 현장 같은 실제 산업 현장에 들어간 매출은 9.01%에 그쳤다. 그마저도 상당 부분이 기업 전시장 안내용이다. 로봇이 사람 일을 대신하는 단계가 아니라, 로봇을 연구하려는 곳에 연구 장비로 팔리는 단계로 봐야 할 것 같다.
매출은 2년 만에 10배, 올해 상반기 이익은 뒷걸음
연간 매출은 2023년 1.59억 위안(약 321억 원), 2024년 3.93억 위안(약 793억 원), 2025년 16.99억 위안(약 3,433억 원)이었다. 최종 증권신고서의 감사 수치를 기준으로 하면 2년 동안 약 10.7배다. 같은 기간 일회성 항목을 제외한 순이익도 2023년 0.18억 위안(약 36억 원) 적자에서 2025년 5.91억 위안(약 1,193억 원) 흑자로 전환하고 2026년 상반기 매출은 11.52억 위안(약 2,328억 원)으로 전년 같은 기간보다 48.54% 늘었다.
그런데 같은 상반기에 일회성 항목을 제외한 순이익은 2025년 상반기 3.02억 위안(약 611억 원)에서 2026년 상반기 2.44억 위안(약 493억 원)으로 19.34% 감소했다. 회사는 연구개발 인력과 신제품 개발에 돈을 더 쓰고, 춘제 방송을 계기로 홍보와 영업에도 지출을 늘렸다고 설명했다. 연구개발비 증가액만 전년 같은 기간보다 8,204만 위안(약 166억 원)이다. 매출이 커지는 동안 비용이 더 빠르게 늘어난 것이다.
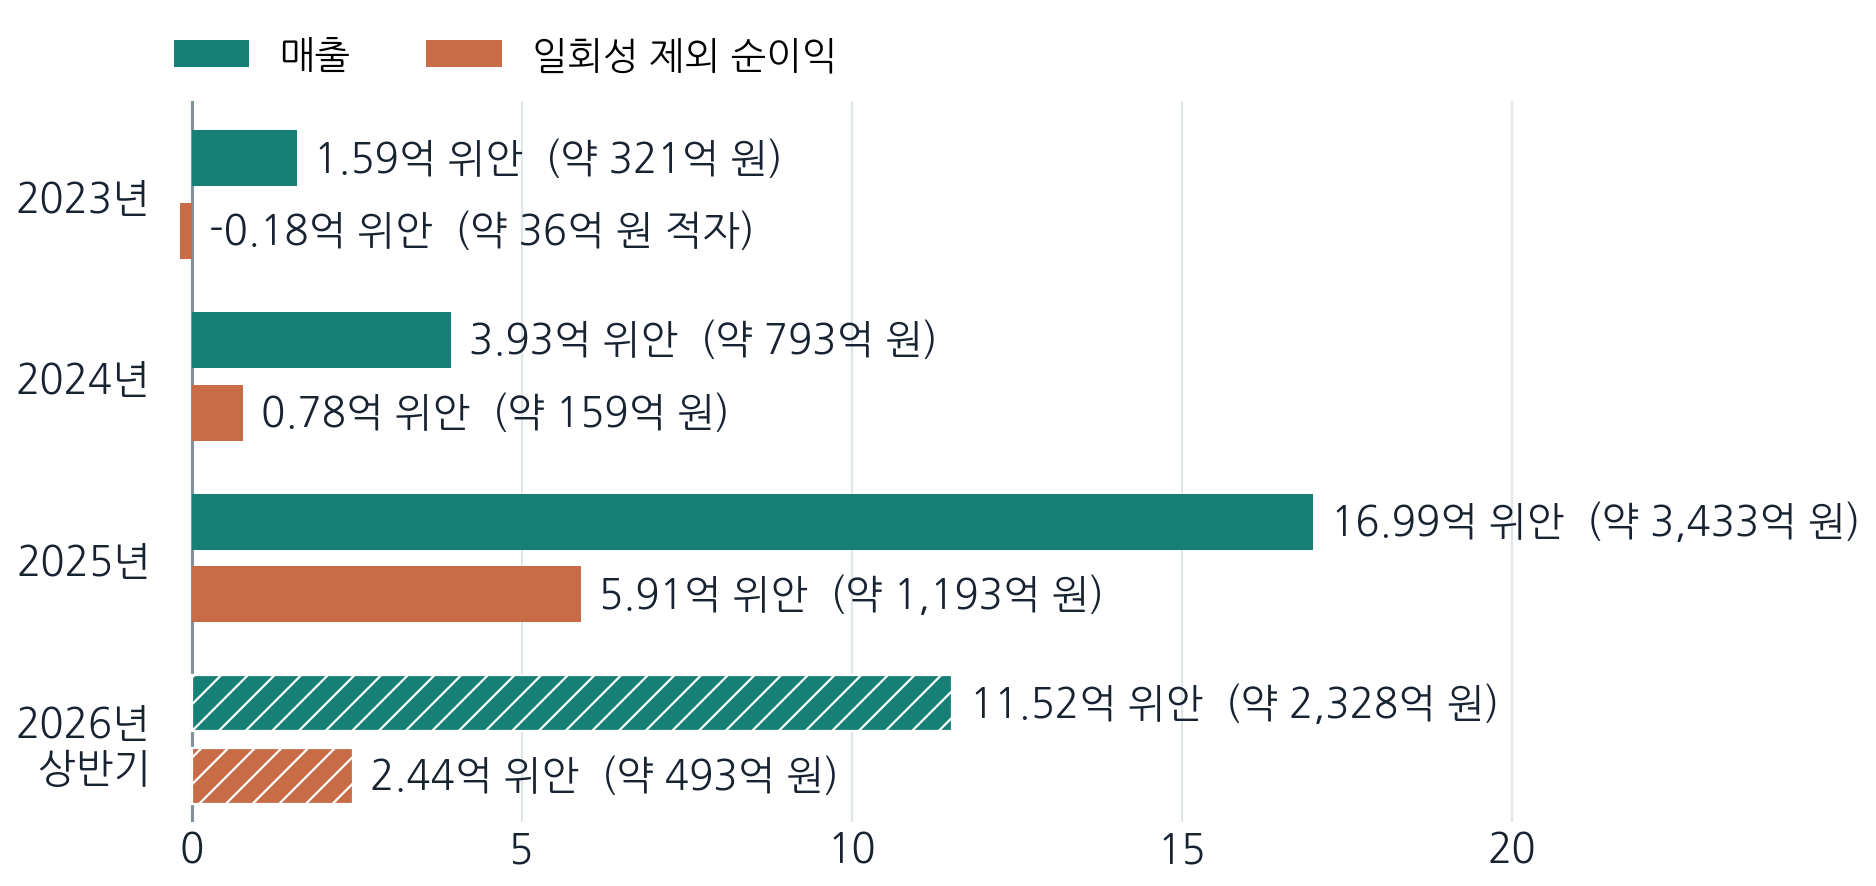
매출과 이익의 방향이 2026년 상반기에 갈라졌다. 빗금 친 막대는 6개월 수치다. 문제는 2026년 상반기다. 매출은 11.52억 위안(약 2,324억원)으로 전년 동기보다 48.54% 증가, 일회성 손익을 뺀 순이익은 2.44억 위안(약 492억원)으로 19.34% 감소하였다. 회사 설명은 연구개발비와 판매비 증가다. 연구개발비만 전년 동기보다 8,203만 위안(약 165억원) 늘었고, 춘제 방송 이후 브랜드 홍보와 영업 인력 확충에도 돈을 썼다.
여기서 이익 숫자가 두 개 나오는 게 헷갈린다. 중국 공시는 순이익을 두 가지로 나눠 적는다. 일반 순이익과, 정부 보조금이나 금융상품 평가손익처럼 매년 반복되지 않는 항목을 뺀 일회성 순이익이다. 2025년 일반 순이익은 2.78억 위안(약 562억원)이고, 매년 반복되지 않는 손익을 제외하면 5.91억 위안(약 1,193억 원)이다. 그해 회사가 직원 지분 보상과 관련해 약 3.49억 위안(약 705억 원)의 회계 비용을 한 번에 반영한 영향이 컸다. 실제로 그만큼 현금이 빠져나간 비용은 아니다.
2025년 상반기 일반 순이익은 이 비용의 영향으로 3,202만 위안(약 65억 원) 적자였다. 2026년 상반기에는 2.74억 위안(약 553억 원) 흑자로 돌아섰지만, 지난해 비용으로 비교 기준이 낮아진 영향이 크다. 앞서 본 일회성 손익 제외 순이익은 같은 기간 오히려 줄었다. 2025년에는 이익을 냈지만 2026년 상반기에는 매출 증가에도 이익이 줄었다.
공모가 3만 원, 첫날 22만 원, 현재 9만 3천 원
공모가는 8월 7일 150.80위안, 원화로 약 3만 원에 정해졌다. 이 가격에서 계산한 발행 시 PER이 219.23배였고, 같은 업종 평균은 38.56배였다. 공모 단계에서 이미 업종 평균의 5배 이상을 인정받은 셈이다. 청약 경쟁률은 5,500배를 넘었다.
8월 19일 상장 첫날 주가는 1,100위안(약 22만 2천 원)으로 거래를 시작해 845위안(약 17만 1천 원)으로 마감했고, 9월 28일 종가 459.65위안(약 9만 3천 원)까지 내려오는 동안 첫날 최고가에서 58.2% 떨어졌다. 그래도 공모가와 비교하면 204.8% 오른 가격이다.
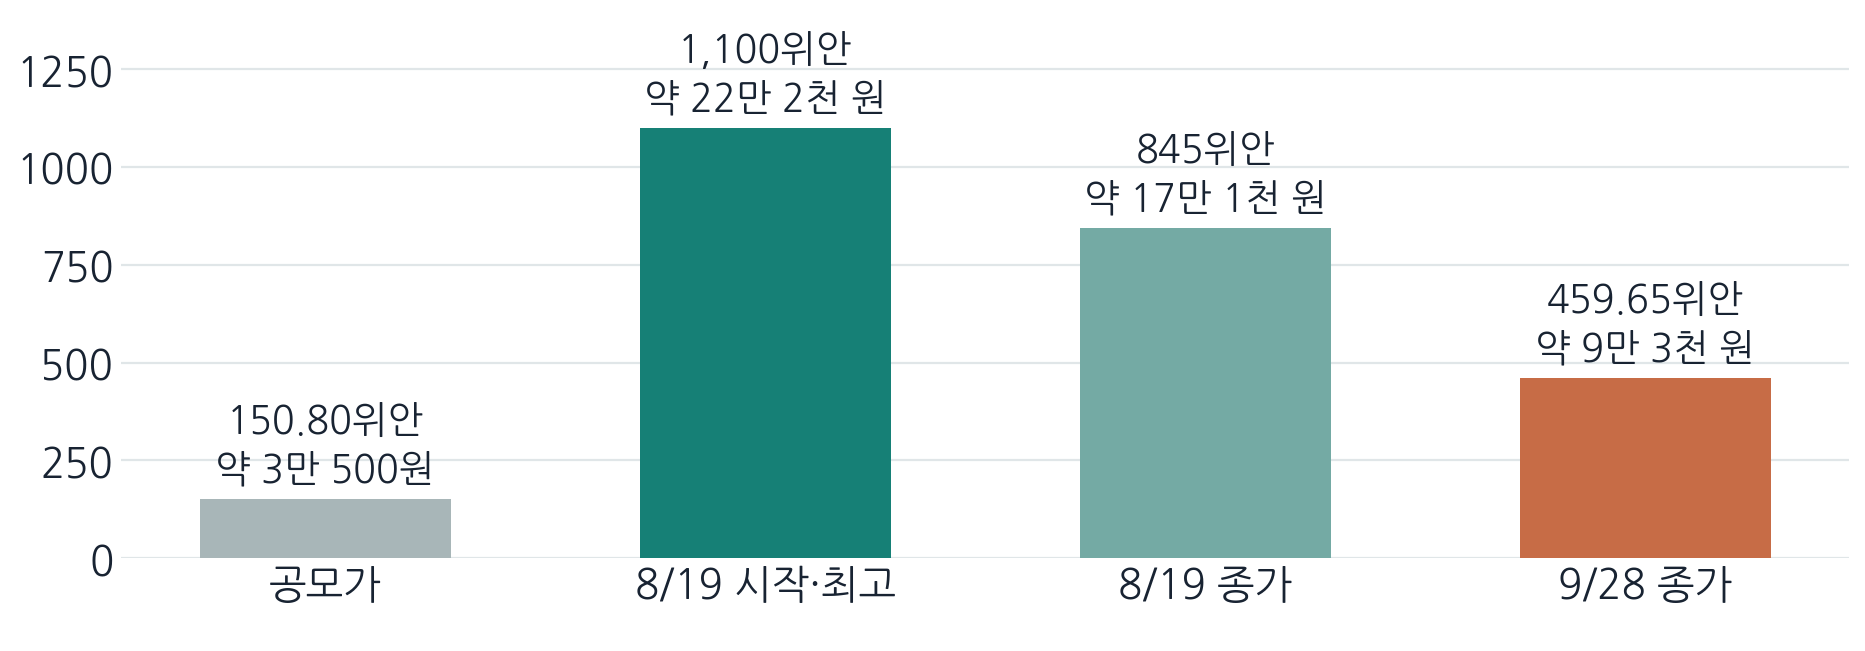
발행주식 4억 446만 주에 9월 28일 종가를 곱하면 시가총액은 약 1,859억 위안, 원화로 약 37조 6천억 원이다. 첫날 최고가로 계산한 약 4,449억 위안(약 89조 9천억 원)에서 시장 평가액이 약 2,590억 위안(약 52조 3천억 원) 줄었다. 상장 첫날 1,100위안(약 22만 2천 원)에 주식을 산 사람이라면 회사의 매출 증가와 관계없이 한 달여 사이에 평가손실이 크게 났다.
처음 거래할 수 있었던 주식은 전체의 7.44%에 불과했다. 유통 물량이 적은 상태에서 거래가 시작됐고 첫날 주가는 1,100위안(약 22만 2천 원)까지 뛰었다. 이후 가격이 내려오는 사이 반기 공시에서는 매출 증가와 일회성 제외 이익 감소가 함께 확인됐다. 어느 요인이 하락에 얼마씩 영향을 줬는지는 알기 어렵다.
37조 원대 시가총액에 담긴 성장 기대
지금 회사에 매겨진 가격을 매출·이익과 비교해 봤다. 최근 12개월 실적은 2025년 연간 수치에 2026년 상반기를 더하고 2025년 상반기를 빼서 계산했다. 주가는 9월 28일 종가, 실적은 2025년 감사 수치와 회사가 공고한 2026년 상반기 수치를 사용하였다.
| 지표 | 최근 12개월 기준 금액 | 시가총액과 비교 (2026.9.28 기준) |
| 매출 | 20.76억 위안(약 4,194억 원) | 주가매출비율(PSR, Price-to-Sales Ratio) 약 89.6배 |
| 일반 순이익 | 5.84억 위안(약 1,180억 원) | 주가수익비율(PER, Price-to-Earnings Ratio) 약 318배 |
| 일회성 제외 순이익 | 5.32억 위안(약 1,075억 원) | 순이익 대신 이 값을 넣으면 약 349배 |
주가매출비율 89.6배는 현재 시가총액이 최근 12개월 매출의 약 90배라는 뜻이다. 일반 순이익과 비교하면 약 318배다. 이 가격에서 어느 정도 이익 성장이 필요한지 거꾸로 계산해 보면, 10년 뒤 PER 25배, 투자자의 연 수익률 12%를 가정하면 10년 뒤 순이익이 약 231억 위안(약 4조 7천억 원)이어야 한다.
최근 12개월 순이익은 5.84억 위안(약 1,180억 원)이다. 여기서 231억 위안(약 4조 7천억 원)까지 가려면 10년 내내 매년 약 44%씩 순이익이 늘어야 한다. 10년 뒤에도 높은 PER 40배를 받는다고 가정하면 필요한 성장률은 연 38% 정도로 낮아진다. PER 25배와 40배, 수익률 12%는 모두 내가 넣은 예시이며 회사의 전망치는 아니다. 배당과 새 주식 발행, 중간에 달라질 사업 환경은 계산에서 빠져 있다. 이 수치는 미래 주가 예측이 아니라 지금 가격에 필요한 이익의 크기를 알아보기 위한 예시다. 2025년 매출이 급증했어도 앞으로 순이익을 매년 38~44%씩 늘릴 수 있는지는 실제 실적으로 확인해야 하는 것이다.
2027년 8월, 보호예수 2.29억 주가 풀린다
주가는 앞으로 거래할 수 있는 주식 수의 변화에도 영향을 받을 수 있다. 공개된 일정상 2027년 2월 약 227만 주가 먼저 풀리고, 2027년 8월에는 약 2.29억 주의 보호예수가 해제된다. 8월 물량만 전체 주식의 56.56%다. 2028~2029년에도 별도의 해제 일정이 남아 있다.
보호예수가 해제되면 기존 주주가 주식을 팔 수 있고 실제 매도 물량은 주주들의 선택에 달려 있다. 그때의 실적과 주가 수준에 따라 주식을 계속 보유할 수도, 일부를 팔 수도 있다.
커촹반 종목을 국내 증권사 계좌에서 직접 매매 불가한 것으로 알고 있는데, 간접 투자 대안으로 KODEX 차이나휴머노이드로봇(0048K0) 같은 관련 상장지수펀드(ETF)를 활용할 수는 있겠다. ETF의 종목별 비중은 바뀌므로 유니트리 편입 여부와 비중은 매수 시점의 운용사 자료에서 확인해야 한다.
유니트리는 2025년에 휴머노이드 5,511대를 출하했고 흑자도 냈다. 9월 28일 주가는 상장 첫날 최고가에서 크게 내려왔지만, 최근 12개월 일반 순이익의 318배다. 2026년 상반기에 엇갈렸던 매출과 일회성 제외 순이익이 다음 실적에서는 어떻게 움직일지 봐야 하며 2025년 1~9월 9.01%였던 휴머노이드 산업 응용 매출 비중도 이후 공개되는 자료에서 꼭 비교할 숫자다.