| 기준 | 기간 | 누적 |
| 버크셔 경영권 확보 | 1965 → 2026 | 약 61년 |
| 공식 CEO | 1970 → 2025 | 약 55년 |
| 공식 회장 | 1970 → 2026 | 약 56년 |
61년 투자에서 결국 남은 것은 무엇일까
워런 버핏이 버크셔 해서웨이 회장 자리에서도 물러난다. 버크셔는 9월 18일 버핏이 회장에서 내려와 명예회장(Chairman Emeritus)이 되고, 장남 하워드 버핏이 회장을 맡는다고 발표했다. 최고경영자(CEO)는 올해 1월부터 이미 그렉 에이블이 맡고 있다.
다만 흔히 말하는 ‘완전 은퇴’와는 조금 다르다. 버핏은 버크셔 이사로 남고 주주로서도 계속 함께한다. 직접 회사를 이끄는 경영자의 자리에서는 사실상 내려오지만, 버크셔와 관계를 완전히 끊는 것은 아니다. 1965년부터 버크셔를 이끌어 온 시간을 생각하면 그래도 하나의 시대가 끝나는 장면이라고 할 만하다.
버핏은 이번 편지에서 자신의 나이를 이야기하며 짧게 적었다. “Father Time always wins.” 결국 시간은 누구도 이길 수 없다는 말이다. 그런데 버핏의 투자 인생을 돌아보면 재미있는 점이 있다. 사람은 시간을 이길 수 없었지만 투자에서는 오히려 시간을 가장 강력한 편으로 만들었다.
그래서 이번 뉴스에서 궁금했던 것은 어떤 종목을 샀고 얼마를 벌었느냐보다 그의 인생을 가로지르는 투자 철학이었다. 61년 동안 버핏이 반복해서 지킨 투자 방식 가운데 개인 투자자가 실제로 가져갈 만한 것은 무엇일까.
19.7%가 61년 쌓이자 전혀 다른 숫자
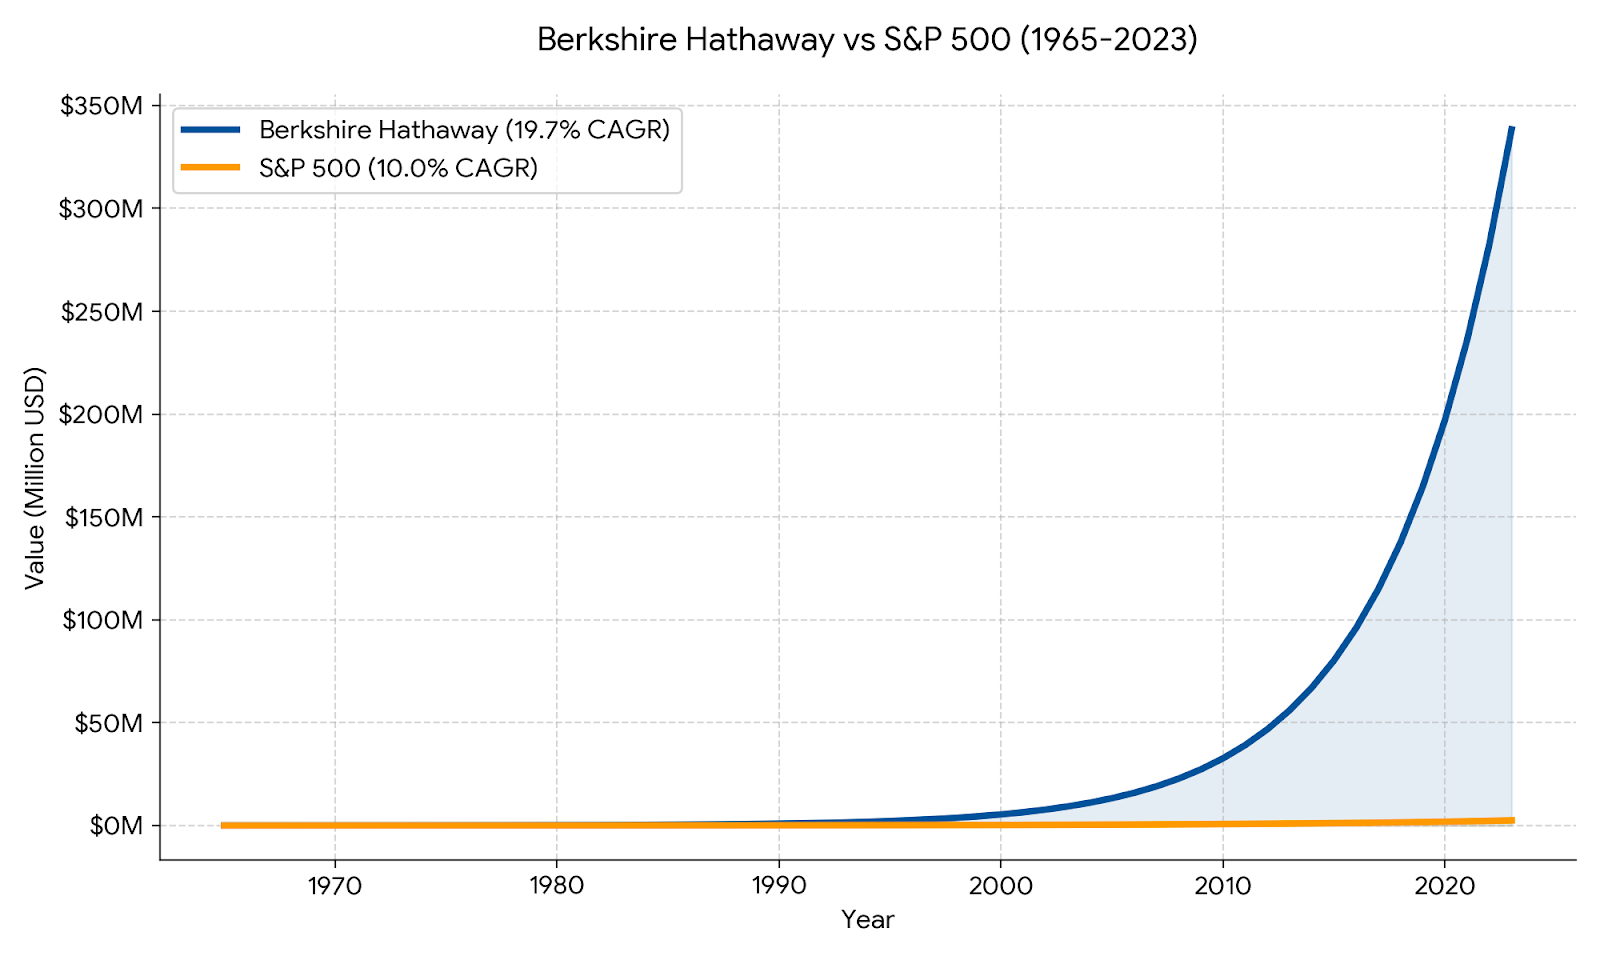
버핏의 성과는 워낙 많이 알려져 있지만 숫자를 다시 보면 여전히 놀랍다. 버크셔의 2025년 연차보고서에 따르면 1965년부터 2025년까지 버크셔 주당 시장가치의 연평균 상승률은 19.7%, 같은 기간 배당을 포함한 S&P 500은 10.5%였다.
한 해만 놓고 보면 19.7%와 10.5%의 차이가 엄청나게 느껴지지는 않는다. 하지만 이 차이가 60년 넘게 쌓이면서 결과는 전혀 달라졌다. 1964년 말부터 2025년 말까지 버크셔의 누적 상승률은 6,099,294%, S&P 500은 46,061%였다.
버핏의 기록을 보면 엄청난 종목 선정 능력이나 특별한 매매기법부터 떠올리기 쉽다. 그런데 그의 주주서한을 오래 따라가다 보면 오히려 비슷한 이야기가 반복된다. 이해할 수 있는 사업을 사고, 가격을 따지고, 큰 실수를 피하고, 좋은 기업이라면 오래 기다린다. 말만 놓고 보면 상당히 평범하다. 평범하지 않았던 것은 그 원칙을 수십 년 동안 계속 지켰다는 것이었다.
서른 살의 버핏
버핏을 이야기할 때 가장 먼저 떠오르는 말이 가치투자다. 그러다 보니 PER이나 PBR이 낮은 주식을 찾아 싸게 사는 것이 버핏식 투자라고 생각하기 쉽다. 실제 젊은 시절의 버핏은 스승 벤저민 그레이엄의 영향을 강하게 받아 기업의 질이 조금 떨어지더라도 자산가치에 비해 아주 싼 기업을 사는 투자에 집중했다.
버핏은 나중에 이런 방식을 길에 버려진 담배꽁초에서 마지막 한 모금을 얻는 ‘시가꽁초(Cigar Butt)’ 투자에 비유했다. 싸게 샀기 때문에 잠깐의 이익은 얻을 수 있지만, 좋지 않은 사업은 시간이 지나면서 계속 새로운 문제를 만들었다. 1989년 주주서한에서도 그는 어려운 사업에서는 하나의 문제가 해결되면 또 다른 문제가 나타나는 경우가 많았다고 돌아봤다.
찰리 멍거와 오랜 시간을 함께하면서 버핏의 투자도 조금씩 달라졌다. 단순히 아주 싼 회사를 사는 것보다 오랫동안 높은 수익성을 유지할 수 있는 좋은 기업을 합리적인 가격에 사는 쪽으로 옮겨갔다.
개인 투자자 입장에서도 이 차이는 꽤 크다. PER이 8배라는 이유만으로 좋은 투자가 되는 것은 아니다. 이익이 계속 줄고 경쟁력이 약해지는 기업이라면 지금의 낮은 PER이 오히려 앞으로 더 나빠질 사업을 반영한 것일 수도 있다.
반대로 PER 25배라는 숫자만 보고 무조건 비싸다고 판단하기도 어렵다. 기업이 높은 자본수익률을 유지하면서 이익을 오랫동안 늘릴 수 있다면 더 높은 가격에도 이유가 있을 수 있다. 버핏의 가치투자를 단순히 ‘싼 주식을 산다’로 이해하면 중요한 부분이 빠진다.
모르는 것을 인정하는 것
버핏의 투자철학 가운데 개인 투자자가 가장 쉽게 적용할 수 있으면서도 실제로는 지키기 어려운 것이 능력범위(Circle of Competence)다. 모든 산업을 잘 알 필요는 없고, 자신이 어디까지 이해할 수 있는지를 아는 것이 더 중요하다는 생각이다.
버핏은 복잡하거나 계속 빠르게 변하는 사업의 미래 현금흐름을 자신들이 예측할 수 없다면 굳이 투자하지 않았다. 1992년 주주서한에서는 투자에서 중요한 것은 얼마나 많이 아느냐보다 자신이 무엇을 모르는지 얼마나 현실적으로 알고 있느냐에 가깝다고 설명했다.
이 원칙은 요즘 시장에 더 적용하기 어려울지도 모른다. AI, 로봇, 바이오처럼 빠르게 성장하는 산업에서 다른 사람이 큰 수익을 내는 모습을 보면 나도 투자해야 할 것 같은 생각이 들기 때문이다. 하지만 산업이 유망하다는 것과 내가 그 기업의 경쟁력과 가격을 판단할 수 있다는 것은 별개의 문제다.
잘 모르는 종목을 사지 않는 것도 하나의 투자 판단이다. 놓친 종목이 크게 오르면 아쉽기는 하지만, 놓쳤다는 사실이 잘못 투자했다는 뜻은 아니다.
주가보다 사업을 먼저 봤다
버핏의 글을 읽다 보면 주식을 단순한 가격표로 보기보다 기업의 일부를 소유한다는 관점이 반복해서 등장한다. 주식을 살 때 그 회사가 비상장기업이라고 생각하고 사업 자체를 본다는 식이다.
이 관점은 주가가 크게 떨어질 때 차이가 난다. 100달러에 산 주식이 80달러가 되면 계좌에서는 -20%라는 숫자가 가장 먼저 보인다. 하지만 기업의 일부를 샀다고 생각하면 질문은 조금 달라진다.
매출과 이익은 계속 늘고 있는지, 경쟁력은 그대로인지, 현금은 잘 벌고 있는지, 부채가 지나치게 늘지는 않았는지, 그리고 처음 이 회사를 산 이유가 여전히 남아 있는지를 보게 된다. 같은 -20% 하락이라도 기업은 그대로인데 시장 분위기 때문에 떨어진 것인지, 실제 사업이 나빠진 것인지에 따라 판단은 완전히 달라질 수 있다.
나의 투자노트에서 계속 이야기했던 가격의 하락과 가치의 훼손을 구분한다는 것도 결국 비슷한 생각이다.
Rule No. 2: Never forget Rule No. 1.
버핏의 투자에서 조금 덜 화려하지만 개인적으로 더 눈에 들어오는 부분은 큰 실수를 피하려 했다는 점이다. 1992년 주주서한에서 그는 투자자는 많은 것을 맞힐 필요가 없으며 큰 실수를 피하면서 몇 가지 중요한 판단을 제대로 하는 것이 중요하다고 썼다. 같은 글에서 벤저민 그레이엄이 강조했던 안전마진(Margin of Safety)도 다시 언급했다.
안전마진은 생각보다 단순하다. 내가 어떤 기업의 가치를 100이라고 계산했는데 주가가 98이라면 내 계산이 조금만 틀려도 기대했던 수익이 사라질 수 있다. 반면 70이나 80에 살 수 있다면 예상이 조금 빗나가더라도 버틸 여지가 더 커진다.
문제는 실제 기업가치를 정확히 100이라고 계산할 수 없다는 데 있다. 미래 매출도, 이익률도, 금리도 달라질 수 있다. 그래서 버핏에게 안전마진은 싸게 사기 위한 기술이라기보다 내가 틀릴 가능성을 가격에 반영하는 방법에 가까웠다.
개인 투자에서도 같은 원리가 적용된다. 기대수익을 최대한 끌어올리는 것만 생각하기보다 한 번 판단이 틀렸을 때 전체 자산에서 얼마나 손실이 날 수 있는지도 같이 보는 것이다. -50% 손실은 원금을 회복하기 위해 +100% 수익이 필요하다는 단순한 계산만 봐도 큰 손실을 피하는 일이 왜 중요한지 알 수 있다.
아무것도 하지 않는 시간도 있었다
버핏의 투자법 가운데 따라 하기 가장 어려운 것은 어쩌면 기다리는 일인지도 모른다. 좋은 기업을 찾지 못했거나 가격이 마음에 들지 않으면 굳이 새로운 투자를 하지 않았다.
지금은 스마트폰을 열면 매일 새로운 종목과 뉴스가 나온다. 사고팔기도 너무 쉽다. 그러다 보니 아무것도 하지 않는 날은 투자에서 뒤처지는 것처럼 느껴지기도 한다. 하지만 버핏의 기록을 보면 매매 횟수와 투자 성과가 반드시 비례하지는 않는다. 좋은 기업을 찾고, 적절한 가격에 샀다면 사업의 가치가 커지는 시간을 기다렸다. 복리는 무엇인가를 계속 사고팔 때보다 좋은 자산을 충분히 오래 보유했을 때 더 강하게 작동했다. 물론 버핏이라고 모든 투자가 성공한 것은 아니다. 항공사, 섬유사업을 비롯해 스스로 실패라고 인정한 투자도 있었다. 버핏에게서 배울 부분은 한 번도 틀리지 않았다는 것이 아니라 틀린 판단을 인정하고 투자 방식을 계속 수정했다는 점에 더 가깝다.
버핏의 종목보다 질문을 가져오는 편이 낫다
버핏이 코카콜라를 샀다고 코카콜라를 사고, 애플을 샀다고 애플을 사는 것은 어렵지 않다. 하지만 그렇게 종목만 따라가면 버핏 투자에서 중요한 부분을 놓칠 수 있다.
왜 그 기업을 샀는지, 사업을 이해할 수 있었는지, 오랫동안 이익을 늘릴 수 있다고 본 이유는 무엇인지, 경쟁력은 어디에서 나오는지, 그리고 당시 지불한 가격은 어땠는지를 같이 봐야 한다. 같은 기업이라도 버핏이 샀던 가격과 지금 가격이 다르면 투자 결과도 달라질 수 있다.
결국 개인 투자자가 가져오기 좋은 것은 종목 목록보다 몇 가지 질문이다. 내가 이 사업을 이해하고 있는가, 앞으로도 돈을 잘 벌 가능성이 있는가, 지금 가격은 그 기대를 얼마나 반영하고 있는가, 그리고 내 판단이 틀렸을 때도 감당할 수 있는가.
이 정도만 꾸준히 물어도 투자 방식은 꽤 달라질 수 있다.
버핏이 떠난 뒤 버크셔가 더 궁금해지는 이유
이번 승계 방식도 버핏답다. 그렉 에이블이 CEO로서 회사를 운영하고, 하워드 버핏은 회장으로서 버크셔의 문화와 가치를 지키는 역할을 맡는다. 버핏은 이번 편지에서 “Greg runs the company; Howard will guard its culture and values”라고 역할을 분명하게 나눴다. 버핏이 없는 버크셔가 앞으로 과거와 같은 성과를 낼지는 알 수 없다. 오히려 앞으로 더 흥미로운 부분은 버핏이라는 한 사람이 빠진 뒤에도 그가 만든 자본배분 방식과 기업문화가 그대로 작동할 수 있느냐일 것이다.
버크셔의 진짜 승계는 CEO와 회장 이름을 바꾸는 것으로 끝나지 않는다. 한 사람이 60년 넘게 쌓아온 투자 원칙을 조직이 이어갈 수 있는지 확인하는 시간이 이제 시작된 셈이다.
버핏처럼 투자할 수는 없다. 버크셔처럼 보험회사의 막대한 자금을 운용할 수도 없고, 필요하면 기업 전체를 사버리는 투자도 개인에게는 현실적이지 않다. 그래도 버핏의 투자에서 개인 투자자가 가져올 수 있는 것은 있다. 좋은 종목을 찾는 것보다 내가 어떤 기준으로 투자할지를 먼저 정하는 것이다. 왜 샀는지 모르면 떨어졌을 때 판단하기 어렵고, 기업가치를 생각하지 않으면 가격이 싸진 것인지 기업이 망가진 것인지 구분하기 어렵다. 모르는 영역을 인정하지 못하면 유행하는 종목을 계속 따라가게 되고, 한 번의 투자에 지나치게 많은 돈을 걸면 틀렸을 때 다시 시작하기 어려워진다. 결국 오래 살아남아야 복리도 시간을 얻는다.
버핏은 이제 회장 자리에서도 내려온다. 하지만 정보가 넘치고 하루에도 몇 번씩 매매할 수 있는 지금의 시장에서 그의 투자 방식은 오히려 더 낯설게 느껴진다. 모르는 것을 인정하고, 좋은 사업을 적절한 가격에 사고, 큰 실수를 피하면서 오래 기다린다.
새로운 투자기법은 아니지만 61년의 기록을 보고 나면 가볍게 넘기기 어려운 이야기다. 버핏은 결국 시간에게는 졌지만, 투자에서는 누구보다 오래 시간을 자기 편으로 만들었다.