오클로 주가는 2026년 10월 9일 34.70달러(약 4만 6,866원)로 마감했다. 2025년 10월 기록한 장중 고점 193.84달러(약 26만 1,800원)보다 82.1% 낮다. 그동안 회사에는 큰 소식이 이어졌다. 1월에는 메타와 최대 1.2기가와트 규모의 발전 단지를 짓기 위한 선급금 계약을 맺었고, 8월에는 텍사스에 지은 시험용 원자로에서 핵분열 연쇄반응을 처음으로 유지하는 데 성공했다고 발표했다. 이를 ‘첫 임계 달성’이라고 한다. 6월 말 회사가 가진 현금과 채권은 30억 629만 달러(약 4조 603억원)로 늘었다. 이후 시장가 주식 발행까지 더한 주식 수는 2024년 말보다 40% 가까이 많아졌고, 올해 지출 전망은 5개월 만에 올라갔다.
도입부 주가는 2026년 10월 9일 종가로 갱신했다. 본문의 가치 계산은 기존 10월 2일 주가를 사용하며, 사업·재무 사실 확인은 10월 10일 기준이다. 아래 원화 환산은 모두 1달러 = 1,350.60원(10월 2일 서울외환시장 15:30 주간 거래 종가) 기준이다. 과거 수치도 같은 환율로 바꾼 비교용 금액이며, 당시 실제 환율을 뜻하지 않는다. 캐나다달러는 1캐나다달러 = 약 948원(같은 날 캐나다은행 일평균 USD/CAD 1.4246으로 계산)을 적용했다. 재무 수치는 연결 기준이고, 주가는 별도 표기가 없으면 미국 뉴욕증권거래소 종가다.
작은 원자력 발전소를 지어 직접 전기를 판다
오클로가 만들려는 건 '오로라(Aurora)'라는 작은 원자력 발전소다. 한 기가 전기 15~75메가와트(MWe)를 내도록 설계하고 있다. 흔히 보는 대형 원전 한 기가 1,000메가와트(1기가와트) 안팎이니 훨씬 작다. 이런 작은 발전소를 여러 개 지어 전기가 필요한 곳 가까이에 두겠다는 계획이다.
기술은 '고속로'다. 일반적인 경수로는 물로 중성자의 속도를 늦춰 핵분열을 일으키는데, 고속로는 중성자를 빠른 상태 그대로 쓴다. 오로라는 냉각재로 액체 나트륨을 쓰고, 연료도 금속 형태다. 우라늄 연료로는 일반 원전 연료보다 농축도를 높인 우라늄 연료(High-Assay Low-Enriched Uranium, HALEU)를 사용한다. 여기서 농축도는 핵분열을 일으키는 우라늄-235가 우라늄에서 차지하는 비율을 뜻한다. 일반 원전 연료는 보통 약 3~5%이고, HALEU는 5% 초과~20% 미만이다. 회사는 새 연료 외에도 재활용 연료와 플루토늄을 활용하는 방안을 추진하고 있다.
돈 버는 방식도 일반 원전 업체와 다르다. 오클로는 발전소를 직접 짓고, 소유하고, 운영하면서 전기와 열을 장기 계약으로 팔 계획이다. 가동을 시작하면 장기간 전기 요금이 들어오는 구조지만, 건설에 필요한 자금도 회사가 마련해야 한다. 자금 조달에는 주식 발행 외에 고객 선급금, 차입, 정부 지원, 파트너 자금 등이 쓰일 수 있다. 가장 큰 고객 후보는 데이터센터다.
2024년 12월에는 데이터센터 회사 스위치(Switch)와 12기가와트 규모의 전력 공급 기본협약을 맺었다. 협력 방향을 정한 단계이며, 실제 전력 구매 계약은 사업 진행에 따라 별도로 체결해야 한다. 2026년 1월 5일에는 메타와 오하이오주 파이크 카운티에 최대 1.2기가와트 규모의 발전 단지를 짓기 위한 선급금 계약을 맺었다.메타가 전기 대금을 미리 지급할 수 있게 하고, 오클로가 그 자금으로 핵연료 확보와 초기 개발을 추진하는 방식이다. 회사는 첫 단계를 이르면 2030년에 가동하고, 2034년까지 1.2기가와트를 채우겠다는 목표를 밝혔다.
첫 매출 121만 달러(약 16억원)는 엔지니어링·제조 용역에서 나왔다
오클로는 아직 전기를 한 번도 판 적이 없다. 그래서 2025년까지 매출이 0이었다. 2026년 2분기에 처음으로 매출 121만 달러(약 16억원)가 생겼는데, 내역은 엔지니어링·자문 용역 80만 달러(약 11억원), 제조·가공 용역 17만 달러(약 2억원), 기타 24만 달러(약 3억원)다. 전기 판매와는 관련이 없다.
이 매출은 대부분 6월에 사들인 회사들에서 나왔다. 오클로는 6월 4일 원자력 부품 정밀가공 회사 ARMEC를, 6월 15일 나트륨 같은 액체 금속 설비를 다루는 엔지니어링 회사 크리에이티브 엔지니어스(Creative Engineers)를 샀다. 두 회사를 합친 인수 대가는 3,338만 달러(약 451억원)다. ARMEC 2,046만 달러(약 276억원) + 크리에이티브 엔지니어스 1,292만 달러(약 174억원). 분기보고서에 따르면 첫 매출 121만 달러 가운데 96만 8,000달러(약 13억원), 즉 80%가 이 두 회사에서 나왔다. 회사별로 나눈 숫자는 공시에 없다.
| 구분 | 2024년 | 2025년 | 2026년 상반기 |
| 매출 | 0 | 0 | 121만 달러 (약 16억원) |
| 영업손실 | 5,280만 달러 (약 713억원) | 1억 3,929만 달러 (약 1,881억원) | 1억 2,417만 달러 (약 1,677억원) |
| 이자·배당 수익 | 773만 달러 (약 104억원) | 2,910만 달러 (약 393억원) | 4,455만 달러 (약 602억원) |
| 순손실 | 7,362만 달러 (약 994억원) | 1억 566만 달러 (약 1,427억원) | 8,160만 달러 (약 1,102억원) |
상반기 영업손실은 1년 새 2.7배, 이자수익이 그 36%를 메웠다
손익계산서는 위에서 아래로 읽는다. 매출에서 매출원가와 연구개발비·관리비를 빼면 영업손익이 나오고, 여기에 이자수익 등 영업외손익을 더한 뒤 세금을 빼면 순손익이 나온다. 아래 그림은 영업손실이 이자수익과 기타 손익을 거쳐 순손실로 이어지는 과정을 보여준다.
| 순서 | 항목 | 2026년 상반기 |
| 1 | 매출 | 121만 달러(약 16억원) |
| 2 | 매출원가와 영업비용 합계 | 1억 2,538만 달러(약 1,693억원) |
| 3 | 영업손익(① − ②) | −1억 2,417만 달러(약 −1,677억원) |
| 4 | 영업외손익 | +4,257만 달러(약 +575억원) |
| ㄴ 이자·배당 수익 | +4,455만 달러(약 +602억원) | |
| ㄴ 기타 | −198만 달러(약 −27억원) | |
| 5 | 법인세 | 2,000달러(약 270만원) |
| 6 | 순손익(③ + ④ − ⑤) | −8,160만 달러(약 −1,102억원) |

영업손실은 1억 2,417만 달러로 전년 같은 기간 4,589만 달러(약 620억원)의 2.7배다. 연구개발비가 6,652만 달러(약 898억원)로 1년 전의 3.4배가 됐고, 관리비도 5,813만 달러(약 785억원)로 2.2배가 됐다. 상반기 연구개발비만으로 2025년 한 해 연구개발비 5,885만 달러(약 795억원)를 넘었다. 두 비용에는 현금이 나가지 않는 주식보상비용도 들어 있는데, 상반기 회사 전체 주식보상비용은 2,994만 달러(약 404억원)였다.
순손실이 영업손실보다 작은 데에는 이자수익이 영향을 줬다. 회사가 보유한 현금과 채권에서 상반기에 이자·배당 수익 4,455만 달러가 나왔고, 영업손실의 35.9%에 해당한다. 이 수익은 발전 사업의 수익성과 구분해야 한다. 운용 자금과 수익률이 낮아지면 줄어들 수 있으므로, 발전소 개발에 드는 비용을 판단할 때는 영업손실과 현금 사용액을 함께 들여다 봐야 한다.
올해 9월까지 주식을 팔아 약 22억 달러(약 2조 9,711억원)를 모았다
오클로가 가진 현금은 대부분 새 주식을 발행해 판 돈이다. 방식은 시장가 주식 발행(At-the-Market Offering, ATM)이다. 증권사를 통해 시장가격으로 주식을 나눠 팔 수 있고, 필요한 자금을 조달하는 동안 발행 주식 수가 늘어난다. 기존 주주가 보유 주식 수를 그대로 유지하면 회사에서 차지하는 지분율은 낮아진다.
1월에는 2025년 12월에 시작한 15억 달러(약 2조 259억원) 규모 ATM 프로그램의 남은 물량을 팔아 약 12억 달러(약 1조 6,205억원)를 조달했다. 5월 13일에는 10억 달러(약 1조 3,506억원) 규모 프로그램을 새로 시작했고, 9월 10일까지 1,797만 1,448주를 팔아 약 10억 달러를 다 채웠다. 두 프로그램을 통해 올해 9월 10일까지 모은 돈은 수수료 차감 전 약 22억 달러다.
아래 그림은 올해 주식 발행 내역을 1월, 5~6월, 7월~9월 10일로 나눠 보여준다. 5~6월과 7월~9월 10일은 5월에 시작한 같은 프로그램을 공시 시점에 맞춰 나눈 구간이다. 막대의 높이는 주당 평균 발행 가격이고, 아래 숫자는 해당 기간에 실제로 발행한 주식 수와 조달한 금액이다.
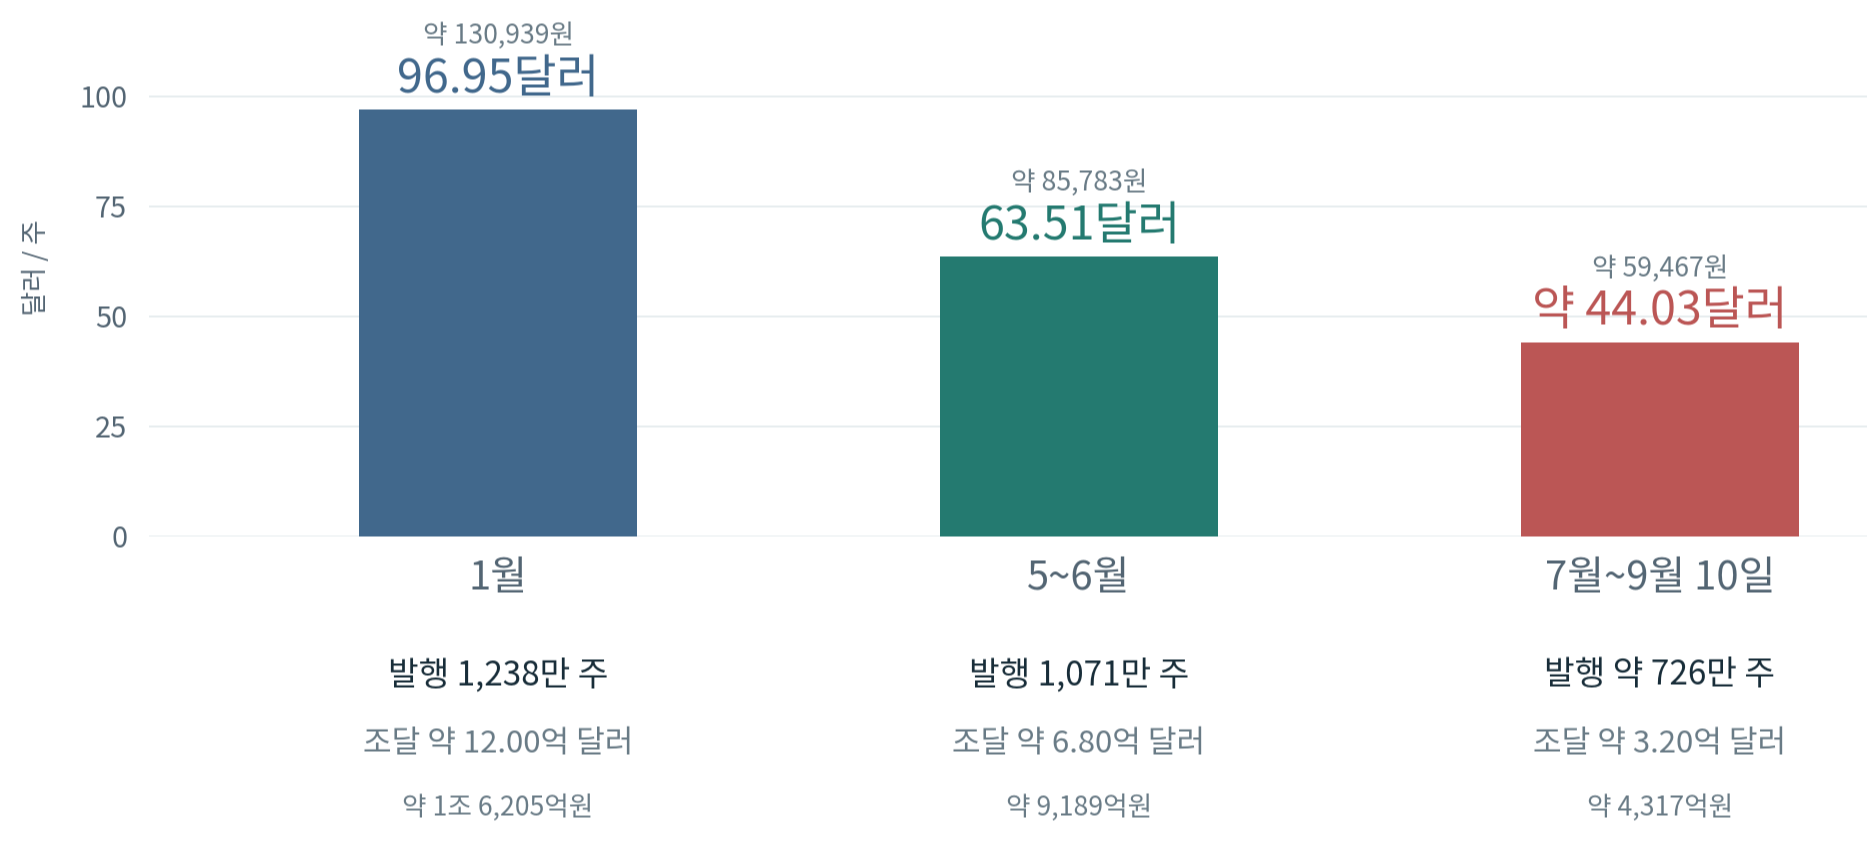
그림에서는 뒤 구간으로 갈수록 실제 발행 주식 수가 줄어든다. 조달액도 함께 작아졌으므로, 같은 금액을 모을 때의 발행 부담은 별도로 비교해야 한다. 각 구간의 평균 발행 가격으로 10억 달러(약 1조 3,506억원)씩 조달한다고 가정하면 차이가 분명해진다. 1월 가격으로는 약 1,031만 주, 5~6월 가격으로는 약 1,575만 주, 7월~9월 10일 가격으로는 약 2,271만 주가 필요하다. 같은 돈을 모으는 데 필요한 주식 수가 1월보다 약 2.2배로 늘어난 셈이다. 이는 위 그림의 실제 발행 주식 수와 구분한 가정 계산이며, 수수료는 반영하지 않았다.
회사는 9월 11일 또 다른 10억 달러(약 1조 3,506억원) 규모 ATM 프로그램을 시작했다. 이미 발행된 주식 수는 2024년 말 1억 3,770만 6,596주에서 2026년 6월 말 1억 8,509만 155주로 34.4% 늘었다. 여기에 7월 1일부터 9월 10일까지 ATM으로 판 725만 9,394주를 더하면 약 1억 9,235만 주로, 2024년 말보다 39.7% 많다. 이 수치는 이후 주식보상 등으로 늘어난 주식을 제외한 부분 추정이며, 9월 10일의 확정 총발행주식 수와 다르다.
같은 주식을 계속 보유했다고 가정하면 회사 전체에서 차지하는 지분율은 약 28% 낮아진다. 다만 주식 판매로 회사의 현금도 늘어나므로 지분율 감소를 주당 기업가치나 주가의 같은 비율 하락으로 볼 수는 없다. 6월 말 현금과 시장성 채권을 합하면 30억 629만 달러(약 4조 603억원)다. 시장성 채권은 시장에서 팔 수 있지만, 매각 가격은 금리와 시장 상황에 따라 달라질 수 있다. 회사는 8월에 2026년 영업활동 현금 사용을 1억 2,000만~1억 5,000만 달러(약 1,621억~2,026억원), 유형자산 구입을 4억~5억 달러(약 5,402억~6,753억원)로 전망했다. 잔고를 두 전망의 합계 상단인 6억 5,000만 달러(약 8,779억원)로 나누면 약 4.6년이다. 이는 현재 잔고와 올해 전망을 비교한 단순 비율이다. 7월 이후 조달한 돈이나 향후 발전소 건설 확대, 인수, 비용 변화는 반영하지 않아 실제 현금이 유지되는 기간을 예측하는 숫자로 쓰기는 어렵다.
시험용 원자로에서 핵분열 반응을 유지하는 데 성공했다
오클로는 8월 6일 그로브스(Groves) 시험용 원자로에서 핵분열 연쇄반응을 처음으로 유지하는 데 성공했다고 발표했다. 한 원자핵이 쪼개질 때 나온 중성자가 다른 원자핵을 쪼개고, 이 과정이 스스로 이어지는 상태를 '임계'라고 한다. 이번 발표는 원자로가 이 상태에 처음 도달했다는 뜻이며, 전기 생산이나 상업 운전 시작을 의미하지는 않는다.
그로브스는 텍사스주 록하트에 지은 저출력 시험용 원자로로, 의료·산업용 방사성 동위원소 생산 기술을 시험하는 시설이다. 미국 에너지부(Department of Energy, DOE)의 원자로 시범 프로그램으로 허가를 받았고, 회사는 착공 1년이 안 돼 핵분열 연쇄반응을 유지하는 데 성공했다고 밝혔다. 그로브스는 물로 냉각하는 원자로이며, Aurora의 나트륨 냉각 고속로는 별도로 성능과 발전 능력을 입증해야 한다.
전기를 팔 첫 발전소는 아이다호 국립연구소(Idaho National Laboratory, INL) 부지에 짓는 'Aurora-INL'이다. 업계 매체는 최대 출력을 75메가와트로 보도했고, 회사는 2028년 첫 발전소 가동을 목표로 한다. 2025년 9월 착공했으며, 2026년 6월 11일 Aurora-INL의 예비 안전성 분석 보고서(PDSA)가 DOE의 승인을 받았다고 발표했다. 발전소에서 발생할 수 있는 위험과 사고, 이에 대비한 안전대책을 평가한 문서다. 실제 가동까지는 추가 절차가 남아 있다. 운영에 필요한 안전성 분석 보고서(DSA)를 승인받고, 설비와 인력이 가동할 준비를 갖췄는지 점검한 뒤 DOE의 운영 승인도 받아야 한다. 발전소에 넣을 연료를 만드는 시설도 준비하고 있다. 회사는 필요한 장비를 제작하고 있으며, 2027년에 장비를 설치하고 연료 제조시설의 가동을 시작할 계획이라고 밝혔다.
회사는 DOE의 허가를 받아 Aurora-INL을 짓고, 시운전과 운영까지 진행할 계획이다. 미국 원자력규제위원회(Nuclear Regulatory Commission, NRC)와도 협의를 이어가며, 향후 NRC 신청 시기와 허가 형식은 정책·규제 변화에 맞춰 검토하고 있다. 오클로는 2020년 NRC에 건설·운영 통합 허가를 신청했지만, 심사에 필요한 정보를 충분히 제출하지 못해 2022년 신청이 기각됐다. 자료를 보완해 다시 신청할 수 있었으며, 이후에도 NRC와 협의를 이어갔다.
2026년 4월에는 원자로의 주요 설계 기준을 담은 기술 보고서가 승인됐다. 이 보고서는 원자로가 충족해야 할 안전성과 신뢰성, 성능 요건을 정한 문서다. 오클로는 앞으로 NRC에 허가를 신청할 때 승인된 보고서를 활용해 같은 내용을 반복해서 심사받는 부담을 줄일 수 있다. 다만 실제 발전소의 설계와 운영 계획이 그 요건을 충족하는지는 별도로 심사받아야 하며, 이번 보고서 승인만으로 건설·운영 허가까지 받은 것은 아니다. 그리고 연료 확보도 진행됐다. 6월에는 우라늄 농축 회사 센트러스(Centrus)와 HALEU 구매 의향서를 맺었다. 회사 설명에 따르면 Aurora 발전소 최대 5기분의 초기 연료와 교체 연료를 2029년부터 공급받는 내용이다. 의향서는 정식 구매 계약이 아니다.
회사가 제시한 일정과 전망, 그리고 결과는 아래와 같다.
| 발표 시점 | 회사 제시 | 결과 및 현재 상태 |
| 2025년 3월 (2024년 연차보고서) | 첫 발전소 "2027년 말 또는 2028년 초" 완공 목표 | 2026년 3월 연차보고서에서 "2028년"으로 바뀜 |
| 2025년 초 | 2025년 영업활동 현금 사용 6,500만~8,000만 달러 (약 878억~1,080억원) |
현금흐름표 8,217만 달러(약 1,110억원)는 연초 범위보다 많음. 회사가 선급 공사비를 뺀 조정 기준으로는 6,920만 달러(약 935억원). 연초 전망과 회계 기준 실적을 비교한 값 |
| 2025년 11월 (3분기 실적 발표) | 아토믹 알케미 시험용 원자로(지금의 그로브스) 2026년 6~7월 가동 | 2026년 8월 6일 핵분열 연쇄반응 유지 성공 발표. 실제 성공한 날짜와 발표일은 구분 |
| 2026년 3월 (4분기 실적 발표) | 그로브스에서 7월 4일까지 핵분열 연쇄반응을 유지하는 것이 목표 | 8월 6일 성공 발표. 실제 성공 날짜는 미확인 |
| 2026년 3월 (4분기 실적 발표) | 2026년 영업활동 현금 사용 8,000만~1억 달러 (약 1,080억~1,351억원) |
8월에 1억 2,000만~1억 5,000만 달러(약 1,621억~2,026억원)로 상향 |
| 2026년 3월 (4분기 실적 발표) | 2026년 투자활동 현금 사용 3억 5,000만~4억 5,000만 달러 (약 4,727억~6,078억원) |
8월에 설비투자(유형자산 구입) 4억~5억 달러(약 5,402억~6,753억원)로 상향. 지표 이름이 바뀌었지만 회사는 3월 값을 '이전 범위'로 불렀다 |
허가와 공사를 진행하는 동안 필요한 자금 전망도 바뀌었다. 아래 그림은 3월과 8월에 회사가 제시한 2026년 연간 현금 사용 전망을 상반기 실적과 비교한 것이다.
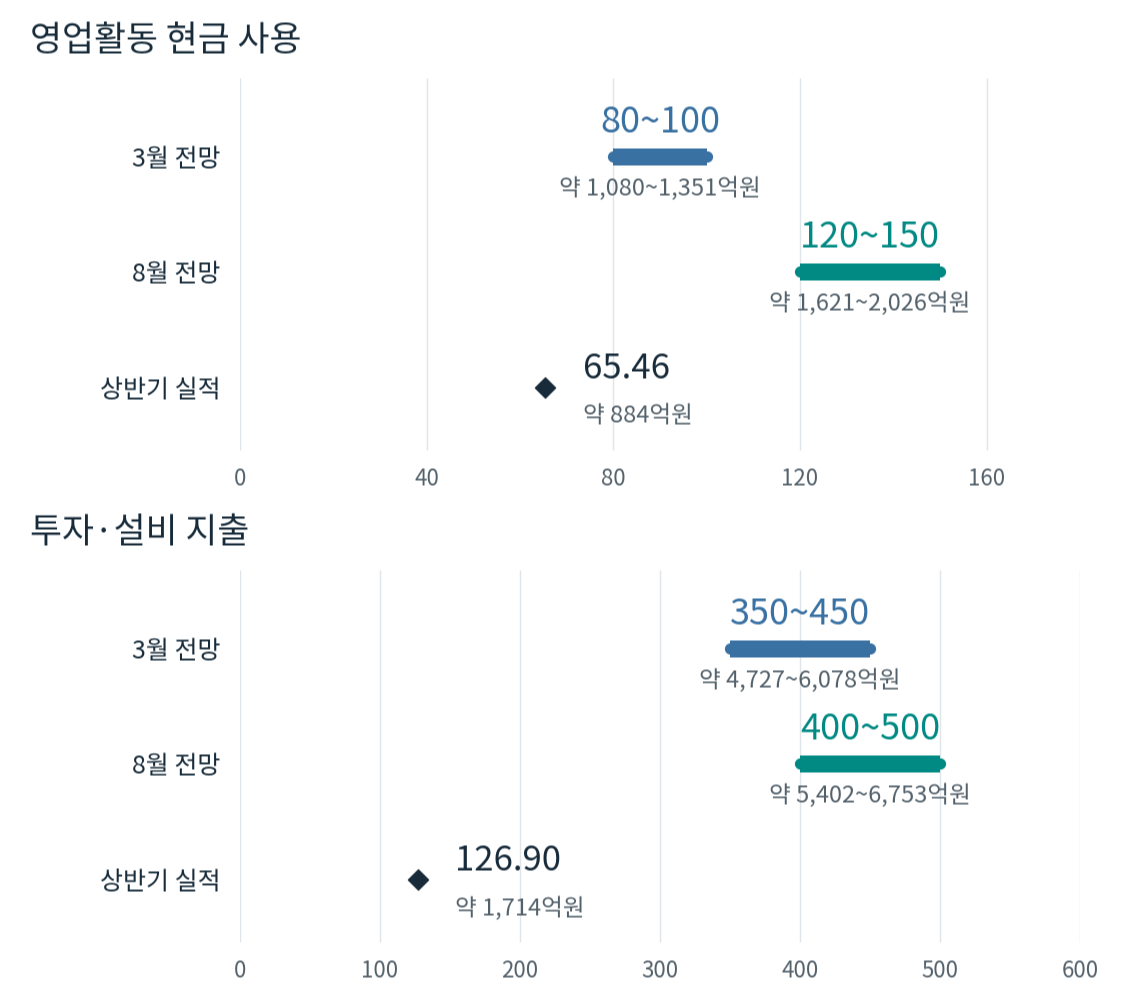
막대는 연간 전망 범위이고, 마름모는 6월 말까지 실제로 쓴 금액이다. 위쪽은 영업활동, 아래쪽은 투자·설비 관련 지출을 보여준다. 두 그래프의 가로축 범위가 달라 금액은 각 그래프의 숫자로 비교해야 한다. 영업활동 현금 사용 전망은 중간값 기준으로 3월 9,000만 달러(약 1,216억원)에서 8월 1억 3,500만 달러(약 1,823억원)로 50% 높아졌다. 상반기에 이미 6,546만 달러(약 884억원)를 써, 3월에 예상했던 연간 범위 하단인 8,000만 달러(약 1,080억원)의 약 82%에 도달했다.
아래쪽의 두 전망은 포함하는 지출 항목이 다르다. 3월은 설비 구입 외에 채권 투자나 기업 인수 등도 포함될 수 있는 '투자활동 현금 사용' 전망이고, 8월은 건물·기계·설비 등 '유형자산 구입' 전망이다. 따라서 두 금액의 차이를 설비투자 증가율로 계산하기는 어렵다. 상반기 실적도 유형자산 구입액이므로 8월 전망과 같은 기준으로 비교할 수 있다.
회사는 설비 지출 전망을 올린 이유로 Aurora-INL의 기기 조달과 공사를 앞당긴 것, 동위원소 사업에 쓸 연료를 좋은 조건에 미리 산 것을 들었다. 공사와 연료 준비를 서두르면서 필요한 돈도 늘었다는 설명이다. 2028년 첫 발전소 가동 목표를 판단할 때는 늘어난 지출이 실제 공사 진척과 연료 준비로 얼마나 이어지는지도 확인할 필요가 있다.
경쟁사보다 첫 가동 목표는 빠르지만, 연료와 건설비는 오클로가 직접 마련해야 한다
소형모듈원자로(Small Modular Reactor, SMR)와 차세대 원자로를 개발하는 회사는 오클로만이 아니다. 뉴스케일을 비롯해 상장사와 비상장사가 여럿 있고, 원자로 방식과 연료, 인허가 단계, 돈 버는 방식이 회사마다 다르다. 주요 회사를 같은 기준으로 놓으면 이렇다.
| 회사 | 원자로 방식 | 1기 출력 | 연료 |
| 오클로 (OKLO) | 나트륨 냉각 고속로 | 최대 75MWe | HALEU 금속 연료 |
| 뉴스케일 (SMR) | 가압 경수로 | 77MWe | 일반 저농축 우라늄 |
| GE버노바 히타치 (모회사 GEV) | 비등 경수로 BWRX-300 | 약 300MWe | 일반 저농축 우라늄 |
| 홀텍 (비상장) | 가압 경수로 SMR-300 | 340MWe (Pioneer 프로젝트 1기) |
일반 저농축 우라늄 |
| 테라파워 (비상장) | 나트륨 냉각 고속로 Natrium | 345MWe (저장 설비로 최대 500MWe) |
HALEU |
| 엑스에너지 (XE) | 고온 가스 냉각로 Xe-100 | 80MWe | HALEU(농축도 15.5%) |
| 카이로스 파워 (비상장) | 불화염 냉각 고온로 | 75MWe (상업용 1기 기준) |
첫 사업의 진행 상황
| 회사 | 대표 사업 | 인허가 단계 | 첫 사업 목표 |
| 오클로 | 아이다호 Aurora-INL | DOE 예비 안전성 보고서 승인 | 2028년 가동 |
| 뉴스케일 | 루마니아 RoPower | 미국 원자로 설계 승인 | 2033년 7월 첫 모듈 상업운전 예상 |
| GE버노바 히타치 | 캐나다 달링턴 | 캐나다·미국 건설허가 승인 | 2030년 말 전력망 연결 |
| 홀텍 | 미시간 팰리세이즈 | 건설허가 심사 중 | 2030년대 초 가동 |
| 테라파워 | 와이오밍 케머러 | 건설허가 승인·공사 시작 | 2030년 완공 |
| 엑스에너지 | 텍사스 시드리프트 | 건설허가 심사 중 | 2030년대 초 가동 |
| 카이로스 파워 | 테네시 Hermes 2 | 건설허가 승인·착공 | 2030년 가동 |
오클로의 예비 안전성 보고서 승인은 운영 허가 전 단계다. 뉴스케일의 미국 설계 승인은 루마니아 발전소의 건설·운영 허가와 별도이며, GE버노바 히타치의 미국 건설허가는 TVA 클린치리버 사업에 해당한다. 뉴스케일의 RoPower 사업은 첫 모듈의 상업운전을 2033년 7월, 전체 6기의 상업운전을 2034년 12월로 예상했다. 후속 모듈 구매 계약 등에 달린 조건부 일정이다.
사업 방식과 주요 고객
| 회사 | 사업 방식 | 주요 고객·협력사 |
| 오클로 | 발전소를 소유·운영하며 전기 판매 | 메타 |
| 뉴스케일 | 원자로 설계·모듈 판매 | RoPower, ENTRA1·TVA |
| GE버노바 히타치 | 원자로 설계·기기 공급 | OPG, TVA |
| 홀텍 | 직접 소유·운영과 원자로 판매 병행 | 자체 팰리세이즈 사업 |
| 테라파워 | 발전소 개발·건설 주도 | 메타 |
| 엑스에너지 | 기술 사용료·연료 판매 | 다우, 아마존 |
| 카이로스 파워 | 발전소를 건설·운영하며 전기 판매 | 구글, TVA |
고객·협력사 이름은 확정 수주 규모를 뜻하지 않는다. 메타의 오클로 계약에는 선급금이 포함되며, ENTRA1·TVA의 6GW 협력 합의에는 법적 구속력이 없다. 테라파워·아마존·구글 관련 규모도 계약별 조건과 목표를 구분해 읽어야 한다.

막대의 끝은 회사가 제시한 목표 시점이다. 막대는 비교를 위해 모두 2026년에서 시작하며, 길이가 실제 공사 기간을 뜻하지는 않는다. 엑스에너지와 홀텍은 '2030년대 초'만 제시해 정확한 목표 연도 대신 점선 화살표로 표시했다.
가동·완공·전력망 연결은 서로 다른 단계다. 뉴스케일의 루마니아 RoPower 사업은 첫 모듈을 2033년 7월, 전체 6기를 2034년 12월에 상업운전할 것으로 예상한다. 후속 모듈 구매 계약 등에 달린 조건부 일정이다.
오클로는 INL에서 HALEU 5톤을 배정받았지만, 원자로에 넣기까지 가공·제조와 관련 허가가 남아 있다. 다른 공급처와도 협의하고 있어, 추가 발전소에 쓸 연료의 공급량과 일정은 앞으로 확인해야 한다.
2028년 첫 가동 목표는 비교한 사업 중 빠른 편이다. Aurora-INL은 DOE의 허가를 받아 건설·운영하는 방식으로 추진하며, 예비 안전성 보고서 승인 이후에도 안전성 분석 보고서 승인과 가동 준비 점검, 운영 허가가 필요하다. 회사마다 허가 절차와 사업 규모가 달라, 목표 연도만으로 개발 속도를 비교하기는 어렵다.
오클로는 발전소를 직접 소유·운영하며 전기를 파는 만큼, 건설비와 자금 조달 조건이 수익성에 직접 영향을 준다. 아직 발전소 한 기의 건설비는 공개하지 않았고, 경쟁사의 비용도 설계와 출력이 달라 그대로 적용하기 어렵다. 연료 공급이나 공사가 늦어지면 추가 자금이 필요해질 수 있으며, 이를 새 주식 발행으로 마련하면 기존 주주의 지분율이 낮아진다.
기본 가정으로 역산하면 2036년 약 2.1기가와트가 나온다
주가가 비싼지 싼지 따질 때 흔히 주가수익비율(Price-to-Earnings Ratio, PER)이나 주가매출비율(Price-to-Sales Ratio, PSR)을 쓴다. 오클로는 순손실 상태여서 통상적인 양의 PER로 평가하기 어렵고, 최근 12개월 매출이 121만 달러뿐이라 아래 참고 시가총액으로 계산한 PSR은 약 5,500배다. 발전 매출이 발생하기 전이어서 이 비율로 장래 발전 사업을 평가하기도 어렵다. 현금과 채권을 차감한 기업가치(Enterprise Value, EV)를 놓고, 10년 후 사업가치만으로 이 금액을 설명하려면 어느 정도 발전 규모가 나오는지 단순하게 역산했다.
6월 말 주식 수 1억 8,509만 155주에 10월 2일 종가 35.87달러를 곱하면 참고 시가총액은 66억 3,918만 달러(약 8조 9,669억원)다. 여기서 6월 말 현금과 채권 30억 629만 달러(약 4조 603억원)를 빼고 장기 부채 70만 달러(약 9억원)를 더하면 단순 EV는 36억 3,360만 달러(약 4조 9,075억원)다. EV는 현금 등 금융자산과 부채를 조정해 사업의 가치를 비교하는 지표다. 다만 주식 수·재무 잔고와 주가의 기준일이 달라 이 값은 10월 2일 실제 EV와 구분해야 하고, 아래 가정으로 계산을 해보았다.
- 할인율 연 12%: 이 정도 위험을 지는 투자자가 해마다 기대하는 최소 수익률이다. 발전 매출이 아직 없는 개발 단계 기업이라는 점을 감안해 높게 잡았다. 미래의 사업가치를 현재 가치로 환산할 때도 이 비율을 적용한다.
- 10년 뒤 EV가 EBITDA의 15배: 이자·세금·감가상각비 차감 전 이익(Earnings Before Interest, Taxes, Depreciation and Amortization, EBITDA)의 15배를 사업가치로 평가한다는 가정이다. EBITDA는 영업 수익성을 비교하는 지표로, 발전소 건설·재투자와 세금 등을 반영한 현금흐름과는 다르다.
- EBITDA 마진 45%: 전기를 100달러어치 팔면 45달러가 EBITDA로 남는다는 뜻이다. 연료비 비중이 낮은 발전 사업을 가정했다.
- 전기 판매 가격 1메가와트시당 100달러(1킬로와트시당 약 135원), 발전소 가동률 90%.
1메가와트 발전소를 1시간 돌리면 1메가와트시(MWh)의 전기가 나온다. 1년은 8,760시간이다. 이 가정으로 순서대로 계산하면 이렇다.
| 단계 | 계산 | 결과 |
| ① 참고 EV | 36억 3,360만 달러(약 4조 9,075억원) | |
| ② 가정한 10년 뒤 EV | ① × 1.12¹⁰(약 3.106배) | 112억 8,539만 달러(약 15조 2,421억원) |
| ③ 역산한 10년 뒤 EBITDA | ② ÷ 15 | 7억 5,236만 달러(약 1조 161억원) |
| ④ 역산한 10년 뒤 매출 | ③ ÷ 45% | 16억 7,191만 달러(약 2조 2,581억원) |
| ⑤ 그 매출에 해당하는 연간 전력량 | ④ ÷ 1메가와트시당 100달러 | 1,672만 메가와트시(16.7테라와트시) |
| ⑥ 그 전력량에 해당하는 설비 용량 | ⑤ ÷ (8,760시간 × 90%) | 약 2,121메가와트(2.1기가와트) |
| ⑦ 75메가와트 Aurora로 환산 | ⑥ ÷ 75메가와트 | 약 28기 |
EBITDA 15배와 마진 45%를 곱하면 6.75다. 10년 뒤 오클로가 매출의 6.75배에 거래된다고 가정한 것과 같다.
| 할인율 \ 전기 가격(MWh당) | 80달러 | 100달러 | 120달러 |
| 10% | 2.2GW (약 30기) | 1.8GW (약 24기) | 1.5GW (약 20기) |
| 12% | 2.7GW (약 35기) | 2.1GW (약 28기) | 1.8GW (약 24기) |
| 14% | 3.2GW (약 42기) | 2.5GW (약 34기) | 2.1GW (약 28기) |
선택한 가정으로 역산한 10년 뒤 가동 설비 용량과, 75메가와트급 Aurora로 환산한 기수. EV/EBITDA 15배, EBITDA 마진 45%, 가동률 90%는 모든 칸에 같게 적용했다. 전기 가격 80·100·120달러는 1킬로와트시당 약 108원·135원·162원이다.
이 계산에서 나온 약 2.1기가와트는 75메가와트급 Aurora 약 28기 규모다. 메타 단지가 계획대로 2034년까지 1.2기가와트를 채워도 이 역산 규모의 약 57%에 해당한다.
나머지 약 0.9기가와트는 75메가와트급 약 12기 규모다. 2028년 첫 발전소 이후 2036년까지 약 28기 규모로 늘린다고 가정하면 연평균 3기 이상을 추가해야 한다. 첫 발전소를 가동한 뒤 후속 발전소를 연속으로 지을 수 있는지도 판단에 들어가야 한다.
내 판단은 본문에서 사용한 35.87달러를 저평가 가격으로 보기 어렵다는 것이다. 기본 가정에서 나온 발전 규모는 첫 상업운전과 이후 다수 발전소 확대가 성공해야 달성할 수 있다. 아직 발전소 한 기의 건설비와 상업운전 수익성이 확인되지 않았다는 점까지 감안하면, 고점에서 크게 떨어진 뒤에도 가격 부담은 남아 있다고 본다.
이 단순 모형 안에서는 같은 판매가격과 수익성, 평가배수를 유지할 때 2036년 발전 규모가 약 2.1기가와트를 밑돌수록 계산한 사업가치가 참고 EV보다 낮아진다. 그보다 큰 규모로 늘어나면 계산한 사업가치가 높아져 저평가 가능성을 제기할 수 있다. 다만 실제 주주에게 남는 가치는 그 규모를 만드는 데 든 건설비와 차입, 추가 주식 발행까지 함께 반영해야 한다.
이 계산은 10년 후 발전 사업가치만 비교한 단순 모형이다. 중간에 발생할 영업현금과 건설투자, 세금, 연료·운전자본, 자금 조달과 주식 수 변화에 더해 연료 재활용·동위원소 사업의 별도 미래가치도 빠져 있어 적정 주가나 고평가 폭을 확정해 주지는 않는다. 앞의 가격 판단은 공개된 사업 진척과 남은 부담을 보수적으로 평가한 의견이며, 상업운전 실적과 발전소 건설비, 후속 사업의 자금 조달 조건이 확인되면 다시 판단해야 한다.
다음에 확인할 것: DSA 승인 일정, 현금 사용, 주식 판매 속도
회사는 시험용 원자로에서 핵분열 연쇄반응을 유지하는 데 성공했다고 발표했고, 메타와 발전 단지 개발을 위한 계약도 맺었다. 그동안 발행 주식 수는 늘었고 비용 전망은 올라갔으며, 첫 발전소의 가동 목표는 종전 ‘2027년 말~2028년 초’에서 ‘2028년’으로 바뀌었다. 그동안 원자로 개발은 진전됐지만, 현금 지출 전망과 발행 주식 수도 늘었다.
DSA 승인 일정. Aurora-INL의 안전성 분석 보고서 승인과 가동 준비 점검, 실제 운영 허가의 진행 상황을 확인한다. DSA 승인은 여러 절차 중 하나이며 연료 제조와 공사도 함께 진행돼야 한다. 이 단계들의 진전이 2028년 가동 목표의 실현 가능성을 판단하는 근거가 된다.
3분기 현금 사용. 3분기 보고서에서 영업활동 현금 사용과 유형자산 구입의 누계가 8월 연간 전망과 어떻게 비교되는지 확인한다. 전망이 또 올라가면 추가 자금 필요액도 커질 수 있다. 이후 주식 발행 규모는 고객 자금·차입 등 다른 조달 조건까지 함께 확인해야 판단할 수 있다.
주식 판매 속도와 가격. 9월 11일 새로 시작한 10억 달러(약 1조 3,506억원) 규모 ATM 프로그램으로 얼마나 빨리, 얼마에 주식을 팔았는지 확인한다. 평균 발행 가격이 낮아지면 같은 돈을 모으는 데 더 많은 주식이 필요하다. 실적 공시에서 총발행주식 수와 수수료 차감 후 조달액, 기말 현금도 함께 비교한다.
주식을 이미 갖고 있다면 발전소가 돌기 전까지 개발 진전과 주식 발행 조건이 주당 가치에 어떤 영향을 주는지 함께 확인할 필요가 있다. 새로 산다면 약 28기라는 계산에 사용한 판매가격·마진·할인율과 실제 건설비·연료 공급·자금 조달 조건을 비교해야 한다. 주가가 고점에서 많이 내려왔다는 사실만으로 그 부담까지 줄어들었다고 볼 수는 없다.