
삼성전자 3분기 배당 기준일이 9월 30일로 확정됐다. 배당락일은 29일, 실제 매수 마감은 28일 장 마감까지다.
여기에 추석 연휴가 겹쳤다. 24일부터 27일까지 증시가 쉬기 때문에 남은 거래일은 23일과 28일, 딱 이틀이다. 8월 21일 이사회에서 결정된 사안이 한 달이 지난 지금 다시 이슈가 된 이유가 여기 있다.
남은 하루, 정확한 일정
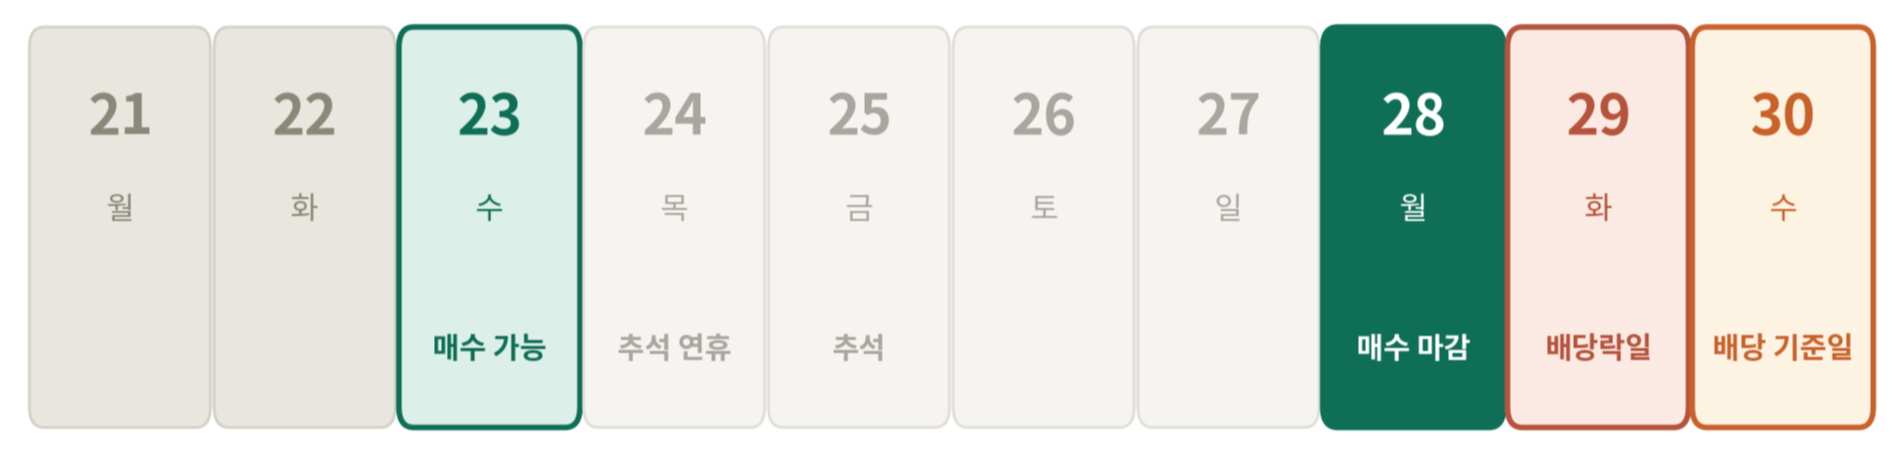
국내 주식은 매수 체결 후 2영업일(T+2) 뒤에 결제가 이뤄진다. 배당 기준일인 30일에 주주명부에 이름이 오르려면 28일까지 체결이 끝나야 한다.
주의할 점이 두 가지 있다. 첫째, 주문만 내고 체결되지 않으면 배당 권리가 생기지 않는다. 28일 마지막 날 매수한다면 체결 여부를 반드시 확인해야 한다. 둘째, 28일 정규장이 끝난 뒤에도 오후 8시까지 시간외 거래에서 체결되면 배당 대상에 포함된다.
반대로 28일까지 매수를 마쳤다면 29일에 팔아도 배당 권리는 그대로 유지된다.
주당 얼마를 받나
증권가가 추정하는 3분기 주당 배당금(DPS)은 4,604원이다. 보통주와 우선주 구분 없이 4,500~4,650원 범위로 보는 시각이 많다.
이 금액의 크기는 직전 분기와 비교하면 분명해진다. 2026년 2분기 배당은 보통주·우선주 각 374원, 총액 2조4,560억 원이었다. 3분기 추정치는 그 12.3배다.
| 보유 주식수 | 세전 배당금 | 세후(15.4% 원천징수) |
| 100주 | 46만 400원 | 약 38만 9,000원 |
| 500주 | 230만 2,000원 | 약 194만 7,000원 |
| 1,000주 | 460만 4,000원 | 약 389만 5,000원 |
9월 22일 주가 277,000원 기준 배당수익률은 1.66%다. 한 분기 배당으로는 큰 편이지만 절대 수익률로는 국고채 금리보다 낮다.
올해부터 세금 구조가 바뀌었다
이번 배당이 특별한 이유가 하나 더 있다. 2026년 1월 1일부터 고배당기업 배당소득 분리과세 제도가 시행됐다.
기존에는 이자와 배당을 합한 금융소득이 연 2,000만 원을 넘으면 근로소득 등과 합산돼 종합과세 대상이 됐다. 최고세율은 지방세 포함 49.5%까지 올라갔다. 새 제도에서는 요건을 충족한 고배당기업의 배당소득에 한해 종합과세에 합산하지 않고 별도 세율로 분리과세를 신청할 수 있다.
| 배당소득 구간 | 분리과세 세율(지방세 별도) |
| 2,000만 원 이하 | 14% |
| 2,000만 원 ~ 3억 원 | 20% |
| 3억 원 ~ 50억 원 | 25% |
| 50억 원 초과 | 30% |
차이는 크다. 배당소득이 1억 원이고 다른 소득이 많아 최고구간에 걸린다면 종합과세로는 약 4,950만 원을 낸다. 분리과세를 적용하면 지방세를 포함해도 약 2,068만 원이다. 약 2,880만 원 차이다.
두 가지를 꼭 확인해야 한다. 이 제도는 자동 적용이 아니다. 종합소득세 신고 때 분리과세 신청서를 별도로 제출해야 한다. 그리고 2026년부터 2028년까지 3년 한시 제도다.
그래서 남은 80조가 어디로 갈지 보인다
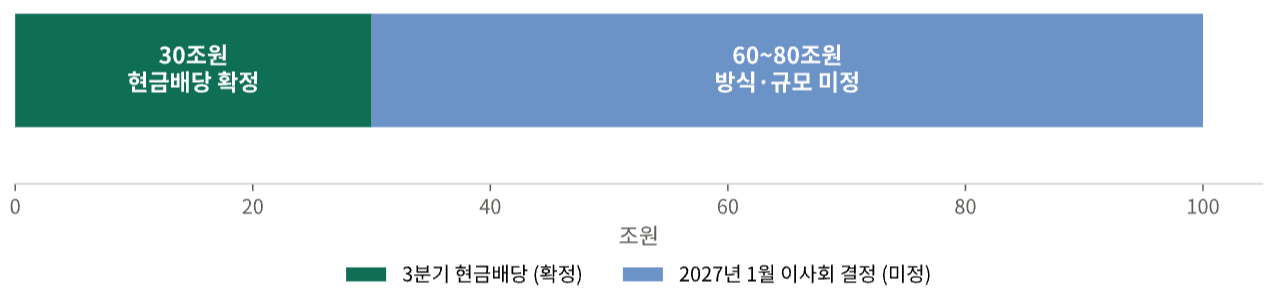
8월 21일 이사회가 의결한 2026년 주주환원 규모는 약 90조~110조 원이다. 종전 최대였던 2020년 20조3,000억 원의 약 5배이자 국내 기업 사상 최대다. 이 중 확정된 것은 3분기 현금배당 약 30조 원뿐이고, 나머지 60조~80조 원은 2027년 1월 이사회에서 현금배당과 자사주 매입·소각 중 어떤 방식으로 집행할지 정해진다.
그런데 분리과세 요건을 대입하면 그 향방을 가늠할 단서가 나온다. 고배당기업으로 인정받으려면 전년 대비 현금배당이 줄지 않아야 하고, 여기에 더해 배당성향 40% 이상이거나, 배당성향 25% 이상이면서 전년 대비 배당액이 10% 이상 늘어야 한다. 삼성전자의 배당성향은 2022년 17.9%, 2023년 67.8%, 2024년 29.2%, 2025년 25.1%로 실적에 따라 출렁여왔다. 40%를 안정적으로 넘기기는 어려운 구조라, 현실적인 경로는 두 번째 요건이다.
2026년 순이익 컨센서스는 300조 원대다. 배당성향 25%를 맞추려면 약 75조 원을 배당해야 한다. 1·2분기 배당 4조9,000억 원과 3분기 예정분 30조 원을 빼면 약 40조 원을 추가로 현금배당해야 한다는 계산이 나온다. 업계에서 남은 재원 중 최소 40조 원 이상이 현금배당으로 갈 것으로 보는 이유다.
세제 혜택은 일반 주주만의 문제가 아니다. 대주주도 같은 요건 아래 있다. 회사가 자사주 소각보다 현금배당 쪽으로 기울 유인이 구조적으로 존재한다는 뜻이다. 만약 연간 배당이 75조 원까지 간다면 주당 약 11,135원, 9월 22일 주가 기준 연 배당수익률은 4.02%가 된다. 90조~110조 원이 전액 현금배당으로 집행되는 극단적 가정에서는 5.90%까지 올라간다. 다만 이건 어디까지나 요건과 컨센서스를 대입한 계산이고, 실제 결정은 내년 1월 이사회에서 나온다.
이 규모가 가능해진 배경
FY2024~2026 3개년 정책의 마지막 해라는 점이 핵심이다. 삼성전자는 "3년간 발생한 잉여현금흐름(FCF)의 50%를 주주에게 환원하고 매년 약 9조8,000억 원의 고정 배당을 지급한다"고 약속했고, 그 정산 시점이 지금이다.
그사이 실적이 예상을 크게 넘어섰다. 2026년 2분기 영업이익만 89조5,000억 원이었고 연간 영업이익 전망은 371조~380조 원이다. FCF의 50%를 돌려주기로 했는데 FCF가 폭증했으니 환원 재원도 함께 불어났다. 6월 말 기준 현금성자산 92조9,164억 원에 단기금융상품 97조366억 원을 더하면 곳간에 약 190조 원이 있다.
경쟁 구도도 작용했다. 8월 19일 SK하이닉스가 40조 원 규모 자사주 매입·전량 소각을 발표했고, 미국 마이크론은 초과 현금의 50~100%, 샌디스크는 100%를 환원하겠다고 밝혔다.
한편 8월 발표 당일 주가는 정규장에서 3.87% 올랐다가 시간외에서 하락 반전했다. 시장 일각은 최대 200조 원을 기대했는데 발표는 절반 수준이었고, 블룸버그가 당일 아침 같은 규모를 미리 보도해 기대가 이미 반영된 상태였기 때문이다.
배당만 보고 사도 되나
배당락을 함께 봐야 한다. 주당 4,604원 배당이라면 배당락일인 29일 주가는 이론적으로 그만큼 조정받는다. 1.66%의 배당을 받고 비슷한 폭의 주가 조정을 감수하는 구조이고, 세금까지 빼면 실질은 1.4% 수준이다.
결국 배당락 이후 주가가 얼마나 빨리 회복하는지가 실제 손익을 정한다. 배당 자체를 노린 단기 매수보다는, 회사를 보유할 이유가 따로 있는 상태에서 배당이 얹히는 구조로 보는 편이 맞다.
최근 수급은 참고할 만하다. 9월 21일 삼성전자는 5거래일 연속 상승해 272,500원에 마감했는데, 이날 외국인이 약 1조50억 원, 기관이 1조1,320억 원을 순매수하는 동안 개인은 2조6,980억 원을 순매도했다. 배당을 앞두고 기관·외국인이 담고 개인이 차익을 실현하는 구도였다.
앞으로 확인할 것들
10월 말 이사회가 첫 관문이다. 3분기 주당 배당금이 확정 공시된다. 지금 4,604원은 증권가 추정치일 뿐이고 30조 원이라는 총액에도 "약"이 붙어 있다.
2027년 1월 이사회가 본게임이다. 남은 60조~80조 원 중 현금배당이 얼마인지가 여기서 정해진다. 분리과세 요건을 맞추려면 약 40조 원이 필요하다는 계산이 있지만, 실제로 그 선택을 할지는 확인되지 않았다.
고배당기업 공시 여부도 봐야 한다. 요건을 충족한 기업은 정기주주총회에서 배당을 결의한 다음 날까지 한국거래소 상장공시제출시스템에 기업가치 제고계획 공시를 내야 한다. 이 공시가 나와야 분리과세를 신청할 수 있다.
차기 3개년 정책도 곧 나온다. FY2024~2026 정책이 올해로 끝난다. 다음 정책에서 환원 비율이 FCF의 50%보다 높아지는지, 고정배당 9조8,000억 원이 상향되는지가 삼성전자를 배당주로 볼 수 있는지를 가른다.
이틀 남은 매수 기한은 이번 분기 배당에 한정된 이야기다. 그 배당을 받든 못 받든, 더 중요한 건 내년 1월에 결정될 나머지 재원의 성격과 차기 3개년 정책이다. 세제가 현금배당 쪽으로 유인을 만들어둔 상태라 방향은 어느 정도 보이지만, 확정된 것은 아직 30조 원뿐이다.