블룸에너지 주가는 2026년 10월 15일 236.30달러(약 31만 7,729원)로 마감했다. 1년 전인 2025년 10월 15일 종가 116.58달러(약 15만 6,753원)의 약 2배다. 그러나 6월 25일 장중 최고가 351.28달러(약 47만 2,331원)와 비교하면 32.7% 낮다.
회사의 실적은 빠르게 성장했다. 2026년 2분기 매출은 10억 6,537만 달러(약 1조 4,325억 원)로 전년 동기의 2.7배였고, 영업이익도 흑자로 돌아섰다. 올해 연간 매출 전망은 2월 발표 이후 4월과 7월 두 차례 상향됐다. 그런데 7월 29일 정정 공시에 따르면 2분기 매출의 약 73%가 이름을 공개하지 않은 계약상 고객 한 곳에서 발생했다. 이 고객이 반드시 최종 전력 사용자를 의미하는 것은 아니지만, 특정 계약 상대방에 매출이 크게 집중됐다는 사실은 분명하다.
원화 환산은 1달러 = 1,344.60원(2026년 10월 15일) 기준이다. 과거 수치도 같은 환율로 바꾼 비교용 금액이다.
데이터센터 부지에 바로 놓는 연료전지 발전기
블룸 에너지는 '에너지 서버'라는 연료전지 발전기를 만든다. 천연가스를 태우지 않고 화학 반응으로 전기를 뽑아내는 장치로, 고체산화물 연료전지(SOFC)라는 방식을 쓴다. 한 대가 325킬로와트를 내고, 필요한 만큼 여러 대를 이어 붙여 크기를 키운다. 연료는 주로 천연가스이고 바이오가스나 수소도 쓸 수 있다.
요즘 이 발전기가 많이 팔리는 곳은 AI 데이터센터다. 데이터센터를 새로 지어도 전력망에서 전기를 받기까지 몇 년씩 기다려야 하는 경우가 많다. 미국 로런스버클리국립연구소는 2026년 7월 보고서에서, 전력망 연결을 기다리는 발전·저장 설비가 2,061기가와트이고 상업 운전까지 5년 넘게 걸린다고 정리했다. 블룸은 이 틈새를 노린다. 전력망을 기다리지 않고 데이터센터 부지에 발전기를 바로 설치하는 방식이다. 회사는 오라클에 시스템을 계약 90일 일정보다 빠른 55일 만에 가동해 넘겼다고 밝혔다.
매출은 네 가지로 나뉜다. 발전기를 파는 제품 매출, 설치 매출, 설치한 발전기를 관리해 주는 서비스 매출, 발전기를 직접 갖고 전기를 파는 전력 매출이다. 2026년 4~6월에는 제품 매출이 9억 3,541만 달러(약 1조 2,578억 원)로 전체의 88%였다. 2025년 한 해로 보면 제품 76%, 서비스 11%, 설치 10%, 전력 3%다.
이익률은 상승, 매출은 특정 고객 집중
| 구분 | 2023년 | 2024년 | 2025년 | 2026년 상반기 |
| 매출 | 13억 3,347만 달러 (약 1조 7,930억 원) |
14억 7,386만 달러 (약 1조 9,817억 원) |
20억 2,399만 달러 (약 2조 7,215억 원) |
18억 1,642만 달러 (약 2조 4,424억 원) |
| 매출총이익률 | 14.8% | 27.5% | 29.0% | 32.0% |
| 영업이익 | −2억 891만 달러 (약 −2,809억 원) |
2,291만 달러 (약 308억 원) |
7,280만 달러 (약 979억 원) |
2억 5,443만 달러 (약 3,421억 원) |
| 순이익(보통주 귀속) | −3억 212만 달러 (약 −4,062억 원) |
−2,923만 달러 (약 −393억 원) |
−8,843만 달러 (약 −1,189억 원) |
2억 6,694만 달러 (약 3,589억 원) |
| 영업활동 현금흐름 | −3억 7,253만 달러 (약 −5,009억 원) |
9,200만 달러 (약 1,237억 원) |
1억 1,395만 달러 (약 1,532억 원) |
3억 4만 달러 (약 4,034억 원) |
| 설비투자 | 8,374만 달러 (약 1,126억 원) |
5,885만 달러 (약 791억 원) |
5,676만 달러 (약 763억 원) |
7,782만 달러 (약 1,046억 원) |
| 잉여현금흐름(계산) | −4억 5,627만 달러 (약 −6,135억 원) |
3,315만 달러 (약 446억 원) |
5,719만 달러 (약 769억 원) |
2억 2,222만 달러 (약 2,988억 원) |
2026년 상반기 매출총이익률·영업이익·순이익은 1분기와 2분기를 더해 계산했다. 잉여현금흐름 = 영업활동 현금흐름 − 설비투자.
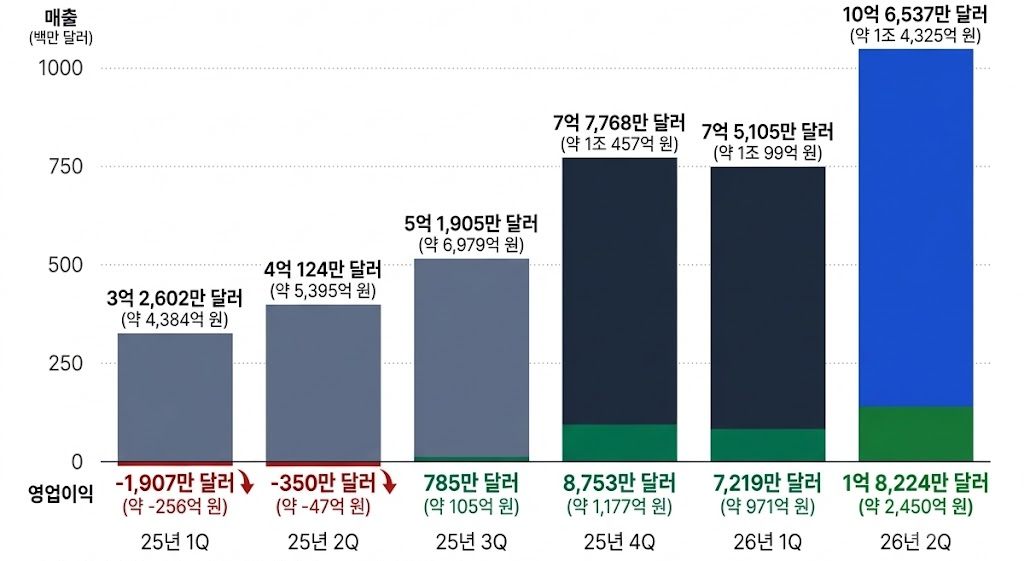
영업이익은 2025년 7~9월에 흑자로 돌아섰고, 2026년 1~3월에 한 번 줄었다가 4~6월에 가장 많았다.
매출총이익률은 2023년 14.8%에서 2026년 4~6월 33.4%로 올랐다. 매출이 늘면서 공장과 인력 같은 고정비 부담이 나뉜 영향으로 보인다. 이 부분은 내 해석이다. 연간 순이익은 2025년까지 적자였는데, 2025년에는 전환사채를 앞당겨 주식으로 바꿔 주면서 생긴 비용 6,624만 달러(약 891억 원)와 사채 상환 손실 3,234만 달러(약 435억 원) 등 영업외 비용이 컸다. 2026년에는 상반기에만 순이익 2억 6,694만 달러(약 3,589억 원)를 냈다.
신경 쓰이는 건 고객 쏠림이다. 2026년 4~6월에는 특수관계가 없는 고객 한 곳이 매출의 약 73%를 차지했다. 상반기 전체로는 두 고객이 44%와 21%였고, 두 번째 고객은 회사의 특수관계자다. 회사는 고객 이름을 밝히지 않는다. 2025년 한 해로는 세 고객이 43%, 13%, 12%였고, 43%짜리 고객도 특수관계자였다.
73%짜리 고객이 누구인지는 공시로 확인되지 않는다. 10-Q 각주는 여기서 말하는 '고객'이 블룸과 계약한 상대방이라, 실제로 전기를 쓰는 회사가 아니라 그 발전 설비에 돈을 대는 프로젝트 금융 법인일 수 있다고 적었다. 같은 10-Q 자본 변동표에는 '고객의 고객'에게 주는 주식 보상 항목이 있다. 블룸이 오라클에 신주인수권을 준 시기와 맞물려 있어서, 오라클이 실제 사용자이고 블룸과 계약한 건 오라클 프로젝트에 돈을 댄 금융 법인일 가능성이 있다. 다만 이 부분은 공시가 직접 밝히지 않은 추정이다.
특수관계자 매출은 브룩필드와 관련이 있다. 블룸은 2025년 8월 캐나다 자산운용사 브룩필드와 협력 계약을 맺어 10월에 발표했고, 브룩필드는 블룸 발전 설비에 돈을 대는 투자 한도를 50억 달러(약 6조 7,230억 원)로 잡았다가 2026년 6월 30일 250억 달러(약 33조 6,150억 원)로 늘렸다. 블룸은 브룩필드 AI 펀드 합작법인 두 곳에 각각 9.9%, 다른 합작법인(ORC HoldCo)에 15% 지분을 갖고 있고, 2025년 이 법인들이 산 제품과 설치 매출이 8억 6,210만 달러(약 1조 1,592억 원)였다. 2025년 전체 특수관계자 매출은 8억 9,200만 달러(약 1조 1,994억 원)로 매출의 44%다. 블룸이 일부를 가진 법인이 블룸 제품을 사는 구조라, 이 매출이 최종 고객 수요와 얼마나 맞물리는지는 따로 봐야 한다.
7월 8일에는 블룸 주가가 떨어지면 이익을 보는 포지션을 가질 수 있다고 밝힌 조사 매체 헌터브룩이 블룸의 회계와 중국산 산화스칸듐(연료전지에 들어가는 소재) 의존도를 문제 삼는 보고서를 냈다. 블룸은 다음 날 공시에서 회계 관련 주장을 "단호히 거부한다"고 밝혔고, 산화스칸듐 공급이 중국에 의존하지 않으며 연 25기가와트 생산을 뒷받침할 공급망이 있다고 반박했다.
재무 상태는 무리가 없다. 6월 말 현금은 26억 6,686만 달러(약 3조 5,859억 원)이고, 차입금 원금은 25억 3,034만 달러(약 3조 4,023억 원)다. 차입금 대부분은 2030년 만기 무이자 전환사채 25억 달러(약 3조 3,615억 원)로, 전환가가 194.97달러(약 26만 2,157원)다. 지금 주가가 전환가보다 높아서 나중에 주식으로 바뀔 가능성이 크다. 전환가 기준으로 약 1,282만 주(계약상 최대 1,955만 주)가 늘어날 수 있다(계산). 보통주는 7월 22일 기준 2억 9,453만 주다.
올해 매출 전망, 2월 이후 두 차례 상향
| 전망 시점 | 연간 매출 | 비GAAP 매출통이익률 | 비GAAP 영업이익 |
| 2025년 2월 27일 (2025년 전망) |
16억 5,000만~18억 5,000만 달러 (약 2조 2,186억~2조 4,875억 원) |
약 29% | 1억 3,500만~1억 6,500만 달러 (약 1,815억~2,219억 원) |
| 2025년 실제 | 20억 2,399만 달러 (약 2조 7,215억 원) |
30.3% | 2억 2,102만 달러 (약 2,972억 원) |
| 2026년 2월 5일 (2026년 전망) |
31억~33억 달러 (약 4조 1,683억~4조 4,372억 원) |
약 32% | 4억 2,500만~4억 7,500만 달러 (약 5,715억~6,387억 원) |
| 2026년 4월 28일 (상향) | 34억~38억 달러 (약 4조 5,716억~5조 1,095억 원) |
약 34% | 6억~7억 5,000만 달러 (약 8,068억~1조 85억 원) |
| 2026년 7월 28일 (상향) | 39억~42억 달러 (약 5조 2,439억~5조 6,473억 원) |
약 34% | 8억~9억 달러 (약 1조 757억~1조 2,101억 원) |
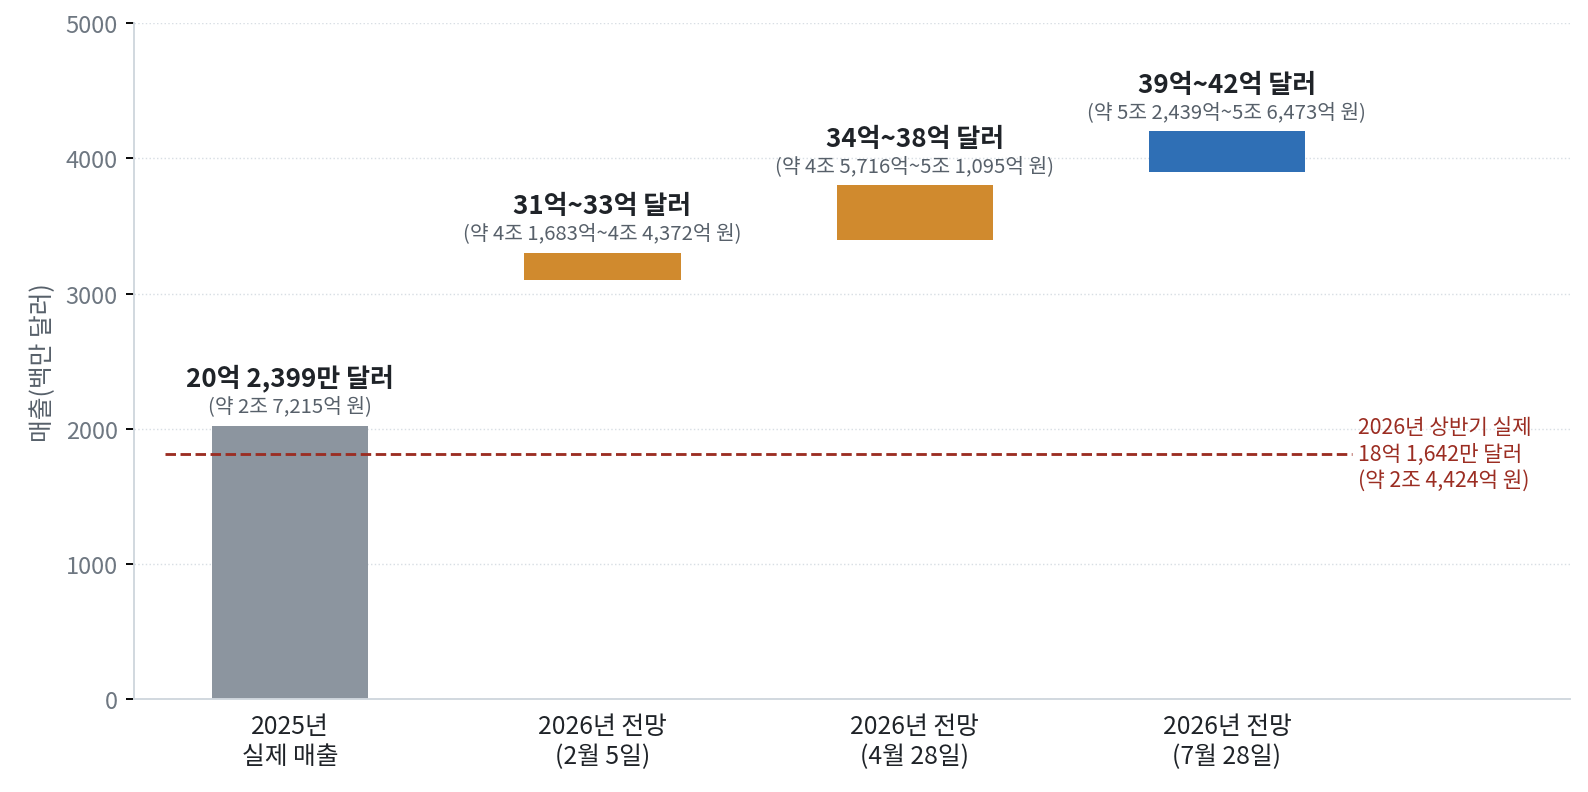
지금 전망 중간값 40억 5,000만 달러(약 5조 4,456억 원)는 2025년 매출의 2배다.
작년에는 실적이 회사 예상보다 좋았다. 매출도 영업이익도 회사가 예상한 최고치를 넘었다.
올해는 회사가 예상 매출을 두 번 올렸다. 2월에는 약 32억 달러(약 4조 3,000억 원)를 예상했는데, 7월에는 약 40억 달러(약 5조 4,000억 원)로 올렸다.
상반기에 이미 약 18억 달러(약 2조 4,000억 원)어치를 팔았다. 회사 예상대로 가려면 하반기에 약 22억 달러(약 3조 원)를 더 팔아야 한다. 4~6월에 판 것보다 분기마다 조금 더 팔면 되는 수준이다.
회사는 7월 실적 발표에서 미국 주요 하이퍼스케일러(대형 클라우드 기업) 모두와 십여 곳의 AI 연구소, 신생 클라우드 기업, 데이터센터 임대 업체가 블룸 제품을 승인했다고 밝혔다. 4월에는 오라클이 블룸 발전기를 최대 2.8기가와트까지 사겠다는 기본 계약을 맺었고, 그중 1.2기가와트는 이미 계약을 마쳤다. 2024년 11월 미국 전력회사 AEP는 최대 1기가와트를 살 계획이라고 발표하며 먼저 100메가와트를 주문했다. 9월 21일에는 S&P500 지수에 편입됐다.
수주잔고는 2026년 2월 발표 자료에서 전체 약 200억 달러(약 26조 8,920억 원), 그중 제품 약 60억 달러(약 8조 676억 원)로 제시된 뒤 새 숫자가 나오지 않았다. 나머지 약 140억 달러(약 18조 8,244억 원)는 서비스 몫이다(계산). 회사는 7월 실적 발표 통화에서 수주잔고가 매출보다 빠르게 늘고 있다고만 말했다.
경쟁사: 가스터빈·엔진 발전기는 2028년 이후 물량까지 주문 확보
데이터센터가 전력망 대신 현장에서 전기를 만들려면 블룸 같은 연료전지 말고도 몇 가지 선택지가 있다. 대형 가스터빈, 가스 엔진 발전기, 그리고 더 먼 미래의 소형원자로다.
| 회사 | 방식 | 최근 실적, 수주 | 공급 여력 | 시가총액(10.15) |
| 블룸 에너지 (BE) | 연료전지 발전기 | 2026년 4~6월 매출 10억 6,537만 달러(약 1조 4,325억 원), +166% | 회사는 생산능력이 "제약이 아니다"라고 설명 | 696억 달러 (약 93조 5,799억 원) |
| GE버노바 (GEV) | 대형·항공 파생형 가스터빈 | 4~6월 매출 111억 달러(약 14조 9,251억 원), 전체 수주잔고 1,760억 달러(약 236조 6,496억 원) | 가스터빈 수주잔고와 생산 예약 116기가와트, 2028년 연 24기가와트 생산 계획 | 2,467억 달러 (약 331조 7,128억 원) |
| 캐터필러 (CAT) | 가스 엔진 발전기, 솔라터빈스의 중형 가스터빈 | 4~6월 매출 205억 달러(약 27조 5,643억 원), 수주잔고 720억 달러(약 96조 8,112억 원) | 고객 주문이 2030년 물량까지 들어오고 있다고 설명 | 3,382억 달러 (약 454조 7,437억 원) |
| 커민스 (CMI) | 가스·디젤 발전기 | 4~6월 매출 95억 달러(약 12조 7,737억 원), 발전 부문 23억 달러(약 3조 926억 원) | 2028년 하반기 물량까지 판매 중 | 733억 달러 (약 98조 5,592억 원)* |
| 퓨얼셀에너지 (FCEL) | 연료전지 발전기 | 5~7월 분기 매출 3,300만 달러(약 444억 원), −29% | 첫 데이터센터 예약 75메가와트(텍사스) | 11억 2,700만 달러 (약 1조 5,148억 원) |
가스터빈 쪽은 수요가 공급을 크게 앞서 있다. GE버노바는 가스터빈 수주잔고와 생산 예약을 합쳐 116기가와트를 확보했고, 미쓰비시중공업은 새로 받는 주문을 2028~2030년에 넘긴다고 밝혔다. 두산에너빌리티도 10월 6일 미국 데이터센터용 380메가와트 가스터빈을 처음 출하했다. 대형 가스터빈은 한 대가 수백 메가와트라 효율이 높지만, 지금 주문하면 몇 년을 기다려야 한다.
가스 엔진 발전기는 캐터필러, 커민스, 핀란드 바르질라가 만든다. 바르질라는 텍사스 데이터센터용으로 790메가와트 규모 엔진 주문을 받았다. 이쪽도 커민스가 2028년 하반기 물량을 팔고 있을 정도로 생산능력이 빠듯하다.
같은 연료전지 업체와 비교하면 블룸의 규모가 두드러진다. 퓨얼셀에너지의 분기 매출은 블룸의 약 3%이고(3,300만 달러 대 10억 6,537만 달러, 약 444억 원 대 1조 4,325억 원, 기간 차이 있음, 계산), 첫 데이터센터 예약을 받은 단계다. 플러그파워는 4~6월 실적 발표에서 데이터센터용 부지·자산 매각만 언급했고, 데이터센터에 전기를 공급하는 사업은 말하지 않았다. 소형원자로는 첫 상업 가동 목표가 대부분 2028~2030년 이후라, 지금 당장 전기가 필요한 데이터센터의 선택지는 아직 아니다.
블룸의 강점은 빨리 설치할 수 있고, 작은 단위로 용량을 늘릴 수 있다는 점이다. 325킬로와트짜리를 필요한 만큼 붙이면 되고, 공장에서 만든 장비를 몇 달 안에 깔 수 있다. 회사는 7월 실적 발표 통화에서 "생산능력도 공급망도 제약이 아니다"라고 했다. 약점도 있다. 천연가스를 쓰기 때문에 이산화탄소가 나오고(1메가와트시당 679~833파운드, 회사 제품 자료 기준), 가스 가격과 가스관 접근성에 영향을 받는다. 1킬로와트당 가격은 공개하지 않는다. 가스터빈 공급이 풀리는 2028~2030년 이후에도 블룸이 지금처럼 주문을 받을 수 있을지가 앞으로 지켜볼 부분이다.
역DCF: 기본 가정에서 현금흐름 10년간 연 33% 성장 필요
지금 주가가 적정한지 계산해 봤다. "지금 주가가 맞으려면 블룸이 버는 돈이 앞으로 얼마나 빨리 늘어야 하나"를 구하는 방식이다. 여기서 버는 돈은 잉여현금흐름, 즉 영업으로 번 현금에서 공장과 설비에 쓴 돈을 뺀 금액이다.
먼저 회사 전체의 값(EV, 기업가치)을 구했다. EV는 시가총액에 빚을 더하고 회사가 가진 현금을 뺀 값이다. 회사를 통째로 사는 사람은 주식값만 내는 게 아니라 회사 빚도 떠안고, 대신 회사 통장의 현금도 함께 갖게 되기 때문이다.
블룸은 시가총액이 약 696억 달러(약 93조 6,000억 원)이고, 빚이 약 25억 달러(약 3조 4,000억 원), 현금이 약 27억 달러(약 3조 6,000억 원)다. 빚과 현금이 거의 같아서 EV도 약 695억 달러(약 93조 4,000억 원)로 시가총액과 비슷하다. 빚의 대부분은 2030년 만기 전환사채인데, 나중에 주식으로 바뀌면 주식 수가 늘어나 요구치는 조금 더 높아진다.
계산에는 '할인율'이 필요하다. 10년 뒤에 받을 100만 원은 지금의 100만 원보다 가치가 낮다. 그 돈을 지금 갖고 있었다면 다른 데 투자해서 불릴 수 있었기 때문이다. 할인율은 미래의 돈을 지금 가치로 바꿀 때 쓰는 비율로, 투자자가 이 회사에 돈을 넣으면서 기대하는 1년 수익률이라고 보면 된다. 연 11%로 따지면 10년 뒤 100만 원은 지금 약 35만 원어치다.
블룸의 할인율은 연 11%로 잡았다. 매출이 몇몇 고객에게 몰려 있고 AI 투자 경기를 많이 타는 회사라, 안정적인 대기업(보통 9% 안팎)보다 높게 잡는다. 그리고 앞으로 10년은 빠르게 크다가, 그 뒤로는 해마다 2.5%씩만 큰다고 놓았다. 할인율과 성장률, 아래에 나오는 세율은 모두 가정이다.
출발점을 무엇으로 잡느냐가 문제였다. 2025년 잉여현금흐름은 5,719만 달러(약 769억 원)이고 2023년은 큰 적자라, 지난 3년 숫자로는 지금 사업 규모를 보기 어렵다. 그래서 두 가지로 계산했다.
- 2026년 상반기 실적 기준: 상반기 잉여현금흐름 2억 2,222만 달러(약 2,988억 원)에 2를 곱한 4억 4,444만 달러(약 5,976억 원)에서 출발한다.
- 2026년 회사 전망 기준: 비GAAP 영업이익 전망 중간값 8억 5,000만 달러(약 1조 1,429억 원)에서 세율 21%를 뺀 6억 7,150만 달러(약 9,029억 원)에서 출발한다. 설비투자와 감가상각비가 비슷하다고 보고 따로 빼지 않았고, 비GAAP 영업이익에는 주식보상비용(2026년 상반기 비GAAP 조정액 1억 1,341만 달러, 약 1,525억 원)이 빠져 있다.
| 할인율 | 2026년 상반기 실적 기준 | 2926년 회사 전망 기준 |
| 10% | 연 36.4% | 연 30.4% |
| 11% | 연 39.0% | 연 32.9% |
| 12% | 연 41.5% | 연 35.2% |
10년 동안 잉여현금흐름이 해마다 이만큼 늘어야 지금 EV와 맞는다. 10년 뒤 영구성장률 2.5%.
회사 예상을 출발점으로 잡아도, 지금 주가 236달러는 블룸의 현금흐름이 10년 동안 해마다 33%씩 늘어난다는 데 걸려 있다. 그러면 10년 뒤 블룸은 한 해에 약 115억 달러(약 15조 5,000억 원)를 현금으로 남겨야 한다. 올해 예상 매출 약 40억 달러(약 5조 4,000억 원)의 3배 가까운 돈이다. 성장률을 조금만 낮춰도 같은 계산에서 나오는 주가는 크게 내려간다.
| 10년간 현금흐름 증가 속도 | 추정 주가 | 현 주가 대비 |
| 연 20% | 약 96달러(약 12만 9,000원) | 약 59% 낮음 |
| 연 25% | 약 137달러(약 18만 4,000원) | 약 42% 낮음 |
| 연 30% | 약 194달러(약 26만 1,000원) | 약 18% 낮음 |
| 연 33% | 약 237달러(약 31만 8,000원) | 지금 주가와 비슷 |
출발점은 2026년 회사 예상 기준 현금흐름, 할인율 11%, 10년 뒤 성장률 2.5%. 모두 가정이라 해당 기준이 바뀌면 숫자도 바뀔 수 밖에 없다. 결국 지금 가격에 블룸을 사는 사람은 이 회사가 10년 동안 해마다 30% 넘게 클 거라는 쪽에 돈을 거는 셈이다. 그렇게 본다면 지금 주가가 무리한 가격은 아니다. 반대로 20~25% 정도가 현실적이라고 본다면, 지금 주가에는 그보다 큰 기대가 이미 들어 있다.
앞으로 2~3년은 30%를 넘기 어렵지 않아 보인다. 올해 매출이 작년의 2배 가까이 될 전망이기 때문이다. 문제는 그 다음이다. 가스터빈과 엔진 발전기 공급이 풀리는 2028~2030년 이후에도 데이터센터들이 계속 블룸을 골라야 하고, 지금처럼 한두 고객에게 몰린 매출을 여러 고객으로 넓혀야 한다. 이 두 가지가 보이기 시작하면 30%대 성장도 그려 볼 수 있고, 반대 신호가 나오면 지금 주가는 높은 쪽에 가깝다.
다음 확인 사항: 10월 22일 실적, 고객 집중, 가스터빈 공급
지금 주가에는 데이터센터 전력 부족이 몇 년 더 이어지고, 그 빈자리를 블룸이 가장 빨리 채운다는 기대가 들어 있다.
10월 22일 실적. 7~9월 매출이 하반기 목표를 따라가는 속도인지 본다. 지금 연간 전망 중간값에 닿으려면 하반기에 22억 3,358만 달러(약 3조 33억 원)를 팔아야 한다. 연간 전망을 또 올리는지, 수주잔고 숫자를 새로 내놓는지도 같이 본다.
고객 쏠림. 4~6월 매출의 73%를 차지한 고객 비중이 줄어드는지, 오라클과 AEP 말고 새 고객 이름이 나오는지 본다. 브룩필드 투자 법인을 거친 매출이 얼마나 되는지도 분기 보고서에서 확인할 부분이다.
가스터빈과 엔진 공급. GE버노바, 캐터필러, 커민스의 증설이 앞당겨지면 블룸의 속도 우위가 줄어든다. 이 회사들이 실적 발표에서 데이터센터 주문과 생산 일정을 어떻게 말하는지도 함께 보도록 한다.