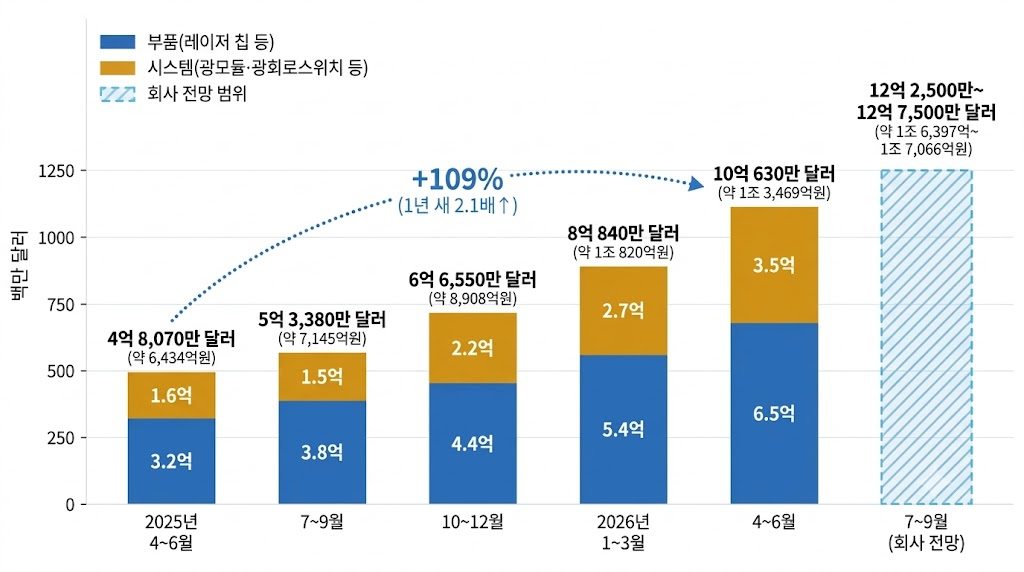
루멘텀(Lumentum, 티커 LITE) 주가는 2026년 10월 9일 1,103.36달러(약 147만 6,847원)로 마감했다. 불과 1년 전인 2025년 10월 9일 종가가 159.76달러(약 21만 3,839원)였으니, 1년 만에 무려 6.9배(591% 상승)로 뛰어오른 셈이다. 주가만 뛴 것이 아니라 회사가 벌어들이는 돈도 폭발적으로 늘었다. 분기 매출은 2025년 4~6월 4억 8,070만 달러(약 6,434억 원)에서 2026년 4~6월 10억 630만 달러(약 1조 3,469억 원)로 1년 새 두 배를 훌쩍 넘겼고, 회사는 이번 분기 매출이 12억 5,000만 달러(약 1조 6,731억 원) 안팎에 달할 것으로 내다봤다.
다만 주가가 가파르게 오른 만큼 회사의 밸류에이션도 상당히 높아졌다. 현재 시가총액 999억 달러(약 133조 7,764억 원, 보통주 기준)는 최근 12개월 동안 거둔 매출의 33배에 달한다. 같은 광통신 업계 경쟁사들이 보통 매출의 4~15배 수준에서 거래되는 점을 감안하면, 루멘텀은 경쟁사보다 2~9배나 높은 가격표를 달고 있는 셈이다.
원화 환산은 모두 1달러 = 1,338.50원, 1위안 = 199.73원을 적용했으며 2026년 10월 8일 기준이다. 10월 9일은 한글날 휴장이라 직전 거래일 환율을 썼고, 과거 수치도 비교하기 쉽게 모두 같은 환율로 계산했다. 주가는 별도 표기가 없으면 미국 나스닥 종가 기준이며, 루멘텀의 2026 회계연도는 2025년 6월 29일부터 2026년 6월 27일까지다.
AI 데이터센터의 혈관, 빛으로 데이터를 쏘는 레이저와 광모듈을 만든다
AI 데이터센터 안에서는 수만 개의 그래픽처리장치(GPU)가 1초도 쉬지 않고 엄청난 양의 데이터를 주고받는다. 그런데 칩과 칩, 서버와 서버 사이가 조금만 멀어져도 기존 구리선으로는 데이터 전송 속도를 따라잡기 어렵고 열과 전력 소모도 감당할 수 없게 된다. 그래서 전기 신호를 '빛(광신호)'으로 바꾼 뒤 유리섬유로 된 광케이블을 통해 빛의 속도로 쏘아 보낸다.
이때 데이터센터 안에서 빛을 처음 만들어내는 핵심 부품이 바로 레이저 칩이다. 그리고 이 레이저 칩과 빛을 받아들이는 수신 칩을 하나의 세트로 묶어 서버나 네트워크 장비에 레고 블록처럼 꽂아 쓸 수 있게 만든 부품이 광모듈(트랜시버)이다. 루멘텀은 가장 만들기 까다로운 레이저 칩을 직접 생산할 뿐만 아니라, 2023년 인수한 클라우드라이트(Cloud Light)를 통해 완제품인 광모듈까지 직접 만든다.
루멘텀의 매출은 크게 두 갈래로 나뉜다.
- 부품(Components): 레이저 칩과 그 조립품이다. 빛에 데이터를 실어 보내는 EML(전계흡수 변조 레이저), 일정한 빛을 손전등처럼 꾸준히 내보내는 CW 레이저, 중간에 약해진 빛 신호를 다시 증폭해 주는 펌프 레이저가 여기에 속한다.
- 시스템(Systems): 광모듈, 광회로스위치(OCS), 산업용 레이저 장비다. 특히 광회로스위치(OCS)는 빛 신호를 굳이 다시 전기로 바꾸지 않고, 장비 안에 있는 아주 작은 거울의 각도를 틀어 빛이 가는 길을 반사시켜 곧바로 바꿔 주는 똑똑한 장비다.
회사는 2026 회계연도부터 사업부문을 하나로 합쳐 보고하고, 매출만 이 두 갈래로 나누어 발표한다.
| 구분 | 2024 회계연도 | 2025 회계연도 | 2026 회계연도 |
| 부품 | 8억 2,210만 달러 (약 1조 1,004억 원) |
11억 1,630만 달러 (약 1조 4,942억 원) |
20억 560만 달러 (약 2조 6,845억 원) |
| 시스템 | 5억 3,710만 달러 (약 7,189억 원) |
5억 2,870만 달러 (약 7,077억 원) |
10억 840만 달러 (약 1조 3,497억 원) |
| 합계 | 13억 5,920만 달러 (약 1조 8,193억 원) |
16억 4,500만 달러 (약 2조 2,018억 원) |
30억 1,400만 달러 (약 4조 342억 원) |
2026 회계연도 전체 매출은 1년 전보다 83% 급증했다. 핵심인 부품 매출이 전체의 66.5%를 차지하며 1년 새 80% 늘었고, 2025 회계연도에 제자리걸음을 했던 시스템 매출도 91%나 뛰었다. 2025 회계연도에는 산업용 레이저가 포함된 옛 산업기술 부문 매출이 2억 7,430만 달러(약 3,672억 원)에서 2억 3,420만 달러(약 3,135억 원)로 뒷걸음질 쳤지만, 2026 회계연도에 들어 AI 데이터센터용 광모듈과 광회로스위치 출하가 폭발적으로 늘면서 시스템 매출 전체를 끌어올렸다.
다만 매출이 소수의 대형 고객에게 집중되어 있다는 점은 특징이다. 2026 회계연도 기준 가장 큰 고객 한 곳이 전체 매출의 26.6%, 두 번째 고객이 15.0%를 차지해 상위 두 고객의 비중만 41.6%에 달한다. 회사는 고객사 이름을 공식적으로 밝히지 않지만, 엔비디아(NVIDIA)와의 끈끈한 동맹 관계는 공시로 명확히 확인된다. 엔비디아는 2026년 3월 2일 루멘텀에 20억 달러(약 2조 6,770억 원)를 직접 투자하면서, 앞으로 수십억 달러어치의 레이저 부품을 사들이겠다는 다년 구매 약정을 맺었다. 이 투자금은 주당 695.31달러(약 93만 672원)짜리 전환우선주로 들어왔으며, 우선주 1주는 언제든 보통주 1주로 바꿀 수 있는 조건이다.
2026 회계연도 순손실 9조 원은 전환사채를 주식으로 바꾸며 생긴 장부상 손실이다
구분 2024 회계연도 2025 회계연도 2026 회계연도
| 구분 | 2024 회계연도 | 2025 회계연도 | 2026 회계연도 |
| 매출 | 13억 5,920만 달러 (약 1조 8,193억 원) |
16억 4,500만 달러 (약 2조 2,018억 원) |
30억 1,400만 달러 (약 4조 342억 원) |
| 영업이익 | −4억 3,400만 달러 (약 −5,809억 원) |
−1억 8,010만 달러 (약 −2,411억 원) |
5억 2,480만 달러 (약 7,024억 원) |
| 순이익 | −5억 4,650만 달러 (약 −7,315억 원) |
2,590만 달러 (약 347억 원) |
−69억 3,510만 달러 (약 −9조 2,826억 원) |
| 영업활동 현금흐름 | 2,470만 달러 (약 331억 원) |
1억 2,630만 달러 (약 1,691억 원) |
7억 5,140만 달러 (약 1조 57억 원) |
| 설비투자 | 1억 3,300만 달러 (약 1,780억 원) |
2억 3,100만 달러 (약 3,092억 원) |
4억 5,130만 달러 (약 6,041억 원) |
| 잉여현금흐름 (영업활동 현금흐름 − 설비투자) |
−1억 830만 달러 (약 −1,450억 원) |
−1억 470만 달러 (약 −1,401억 원) |
3억 10만 달러 (약 4,017억 원) |
실적 표를 보면 선뜻 이해하기 어려운 숫자가 하나 눈에 띈다. 본업의 성적표인 영업이익은 2년 연속 적자를 끊어내고 5억 2,480만 달러(약 7,024억 원) 흑자로 화려하게 부활했는데, 최종 성적표인 당기순이익은 오히려 69억 3,510만 달러(약 9조 2,826억 원)라는 천문학적인 적자를 기록했기 때문이다.
이 거대한 적자의 비밀은 영업외 항목인 '부채 상환 손실' 77억 5,660만 달러(약 10조 3,822억 원)에 숨어 있다. 루멘텀은 2026년 4월과 5월에 과거 발행했던 전환사채(주식으로 바꿀 수 있는 채권) 보유자들과 협의해 채권 일부를 보통주로 일찍 바꿔 주었다. 당시 이 사채들을 주식으로 바꿀 수 있는 기준 가격(전환가)은 69.54~131.03달러(약 9만 3,079원~17만 5,384원)였는데, 이미 시장에서 루멘텀 주가는 그보다 몇 배나 높이 치솟아 있었다.
회사가 갚아야 할 채권 원금보다 시장 가치가 훨씬 비싼 주식을 내주며 빚을 청산하다 보니, 그 차액인 77억 5,510만 달러(약 10조 3,802억 원)를 회계 규칙상 '손실'로 장부에 적어야 했던 것이다. 회사 금고에서 실제 현금이 빠져나간 손실은 전혀 아니다. 이런 일회성 회계 착시를 걷어낸 비GAAP(회사 조정 기준) 순이익은 7억 8,230만 달러(약 1조 471억 원)의 탄탄한 흑자였다.
오히려 이 과정을 거치며 회사가 갚아야 할 빚은 크게 줄어들었다. 6월 말 기준 남아 있는 전환사채 원금은 15억 5,430만 달러(약 2조 804억 원)이며, 그중 대부분은 2032년 만기 사채 12억 6,500만 달러(약 1조 6,932억 원, 전환가 187.77달러)다. 회사는 주가가 오를 때 기존 주주들의 지분이 묽어지는 것(희석)을 막기 위해 1억 200만 달러(약 1,365억 원)를 들여 주가 268.24달러(약 35만 9,039원) 구간까지 방어해 주는 캡드콜(Capped Call) 보험도 미리 사 두었다. 캡드콜은 조비 에비에이션(JOBY) 고점 대비 72%↓, 순손실 13%↓ · 영업손실 49%↑ 에 설명이 있다. 현재 회사가 쥐고 있는 현금과 단기 금융자산은 27억 3,840만 달러(약 3조 6,653억 원)로, 총차입금 16억 3,740만 달러(약 2조 1,917억 원)보다 훨씬 많다. 빚을 다 갚고도 남는 순현금이 약 11억 달러(약 1조 4,737억 원)에 달한다.
대신 빚을 주식으로 바꿔 준 만큼 전체 주식 수는 늘어났다. 9월 24일 기준 보통주 9,058만 주에 엔비디아가 보유한 우선주 287만 주를 더하면 사실상 9,345만 주다. 남아 있는 전환사채 역시 현재 주가 수준에서는 채권자들이 현금 대신 주식으로 바꿔 가는 것이 훨씬 유리하므로, 캡드콜 방어 효과를 감안하더라도 앞으로 약 750만 주가 시장에 더 풀릴 수 있다.
수요가 공급을 앞질렀고, 레이저 칩 증설에는 3년이 걸린다
회사는 연간 보고서(10-K)에 "고객의 주문 수요가 현재의 생산 능력을 앞질러, 누구에게 먼저 물량을 나눠줄지 결정해야 했다"고 명시했다. 공장을 24시간 돌려도 물건이 모자라 회사가 골라서 팔고 있다는 뜻이다.
광통신용 레이저 칩은 일반적인 실리콘이 아니라 인듐인(InP)이라는 특수 화합물 반도체 웨이퍼로 만든다. 루멘텀은 현재 일본에 있는 인듐인 공장 두 곳의 생산 라인을 늘리고 있다. 여기에 2026년 인수한 미국 노스캐롤라이나 그린즈버러 공장도 기존 갈륨비소(GaAs) 공정에서 인듐인 공정으로 개조하는 중이다. 다만 이 신규 공장에서 실제로 제품이 나와 첫 매출이 잡히는 시점은 2028년 초로 예상된다.
마이클 허스턴(Michael Hurlston) 최고경영자는 10월 블룸버그TV 인터뷰에서 레이저 부품 물량이 사실상 2029년 초까지 모두 팔려 나갔다고 밝혔다. 일부 핵심 제품은 2027년까지 고객이 원하는 물량의 약 70%를 맞춰주지 못하고, 다른 제품들도 2028년까지 수요의 약 30%가 부족한 상태라고 설명했다. 새로운 레이저 칩 공장을 짓고 까다로운 품질 인증을 거쳐 고객사 손에 칩을 쥐여주기까지 약 3년이라는 긴 시간이 걸리기 때문이다. 8월 실적 발표에서도 고출력 레이저 출하가 밀려드는 주문을 따라가지 못해 "크게 뒤처져 있다"고 언급했다.
차세대 신제품들의 성적표는 가파르다. EML 레이저 매출의 25% 이상이 레인 하나당 초당 200G(기가비트)를 쏘아 보내는 최신 고단가 제품에서 나왔다. 광모듈은 주력인 800G 제품이 역대 최대 출하를 기록했고, 차세대 규격인 1.6T(테라비트) 광모듈 출하도 본격적으로 시작됐다. 특히 빛 경로를 거울로 바꿔 주는 광회로스위치(OCS) 출하는 직전 분기보다 2배로 껑충 뛰었으며, 회사는 이번 분기에 광회로스위치 단일 품목 매출만 처음으로 1억 달러(약 1,339억 원)를 돌파할 것으로 내다봤다. 루멘텀은 현재 자체 소비용이 아닌 외부 판매용으로 광회로스위치를 대량 공급할 수 있는 "사실상 유일한 업체"라고 강조했다.
광모듈 조립은 중국이 앞서지만, 핵심 레이저 칩과 광스위치는 루멘텀이 쥐고 있다
같은 '광통신 수혜주'로 묶이더라도 회사마다 실제로 돈 버는 방식과 맡고 있는 역할이 전혀 다르다. 핵심 원재료인 레이저 칩을 직접 굽는 회사가 있는가 하면, 그 칩을 사 와서 광모듈로 조립만 하는 회사, 아예 남의 설계도대로 대신 조립해 주는 위탁생산(파운드리) 회사도 있다. 공급망의 어느 길목을 쥐고 있느냐에 따라 남기는 마진율도, 주식시장에서 인정받는 몸값도 천차만별이다.
| 회사 | 주력 제품 | 매출 성장 | 매출 총이익률 | 시가총액 |
| 루멘텀 (LITE) | 레이저 칩·광모듈·광회로스위치 | 2026 회계연도 +83% | 41.7% (4~6월 47.4%) |
999억 달러 (약 133조 7,764억 원) |
| 코히런트 (COHR) | 레이저 칩·광모듈·광회로스위치, 산업용 소재·레이저 | 2026 회계연도 +22.5% (데이터센터·통신 부문 +40.5%) |
37.5% | 612억 달러 (약 81조 9,443억 원) |
| 중제쉬촹 (中际旭创, Innolight) | 광모듈 | 2026년 상반기 +182.5% | 46.25% | 9,132억 위안 (약 182조 3,978억 원) |
| 신이성 (新易盛, Eoptolink) | 광모듈 | 2026년 상반기 +100.3% | 48.44% | 5,163억 위안 (약 103조 1,270억 원) |
| 패브리넷 (FN) | 광모듈 위탁생산 | 2026 회계연도 +35.7% | 12.0% | 174억 달러 (약 23조 3,247억 원) |
| 어플라이드 옵토일렉트로닉스 (AAOI) | 광모듈·케이블TV 장비 | 2026년 4~6월 +86% | 27.7% (4~6월) |
93억 달러 (약 12조 4,601억 원) |
완제품인 광모듈 조립 시장에서는 중국 업체들이 압도적으로 앞서 있다. 시장조사업체 라이트카운팅(LightCounting)의 2025년 광모듈 판매 순위를 보면 중국 중제쉬촹이 매출 53억 달러(약 7조 941억 원)로 세계 1위를 차지했고, 신이성이 처음으로 2위에 이름을 올렸다. 루멘텀은 이 순위표 맨 아래쪽에 머물러 있다. 다만 이 순위는 완제품 광모듈 매출만 집계하기 때문에, 핵심 부품인 레이저 칩을 팔아 돈을 버는 루멘텀과 코히런트는 실제 사업 규모보다 순위가 낮게 나오는 착시가 있다.
반면 광모듈의 심장인 레이저 칩으로 넘어가면 판도가 완전히 뒤집힌다. 대만 시장조사업체 트렌드포스(TrendForce)는 루멘텀, 브로드컴, 미쓰비시전기 단 세 회사가 전 세계 EML 레이저 시장의 72%를 쥐고 있다고 추정했다. 세부 1위가 누구인지는 조사 기관마다 조금씩 다르며, 미쓰비시전기는 자사 추산 기준 데이터센터용 EML 칩 점유율 1위라고 밝힌 바 있다. 경쟁사 코히런트 역시 8월 실적 발표에서 미국과 스웨덴의 6인치 인듐인 웨이퍼 라인을 통해 자체 칩 생산량을 빠르게 늘리고 있다고 밝혔다. 한편 허스턴 최고경영자는 중국 내 인듐인 공장들의 추격이 아직 루멘텀의 실적 숫자에 영향을 주지는 못했다고 선을 그었다.
광회로스위치(OCS)는 루멘텀의 독점력이 가장 빛나는 무대다. 시장조사업체 시그널AI(Cignal AI)는 외부 판매용 광회로스위치 시장이 2029년 25억 달러(약 3조 3,463억 원)를 넘어설 것으로 전망하면서, 루멘텀이 2026년 전체 시장의 절반가량을 독식할 수 있다고 분석했다(2025년 12월 자료). 그동안 구글은 자체 제작한 광회로스위치를 데이터센터에 써 왔으며, 이제 다른 빅테크들도 도입을 서두르면서 코히런트 등 여러 경쟁사가 뒤따라 진입하고 있다.
흥미로운 점은 엔비디아의 공급망 관리 전략이다. 엔비디아는 루멘텀에 투자한 바로 그날(2026년 3월 2일), 최대 라이벌인 코히런트에도 똑같이 20억 달러(약 2조 6,770억 원)를 투자하고 다년 구매 약정을 맺었다. 핵심 부품인 레이저 공급망을 한 회사에만 의존하지 않고 양손에 쥐겠다는 포석이다.
루멘텀과 코히런트는 엔비디아가 2025년 3월 발표한 차세대 공동패키징광학(CPO) 스위치 협력사 명단에도 나란히 이름을 올렸다. CPO는 서버 밖에서 광모듈을 따로 꽂는 대신, 아예 광학 부품을 스위치 반도체 칩 바로 옆에 딱 붙여 패키징하는 차세대 기술이다. 앞으로 CPO가 대중화되면 꽂아 쓰는 광모듈 완제품 수요는 줄어들 수 있지만, 칩 옆에서 빛을 쏘아 넣어 주는 초고출력 레이저는 오히려 더 많이 필요해진다. 루멘텀은 이미 CPO용 고출력 레이저 주문이 늘고 있으며, 레이저를 모듈 형태로 묶어 칩 밖에서 빛을 공급해 주는 외부 광원 모듈(ELS)의 첫 주문도 따냈다고 밝혔다.
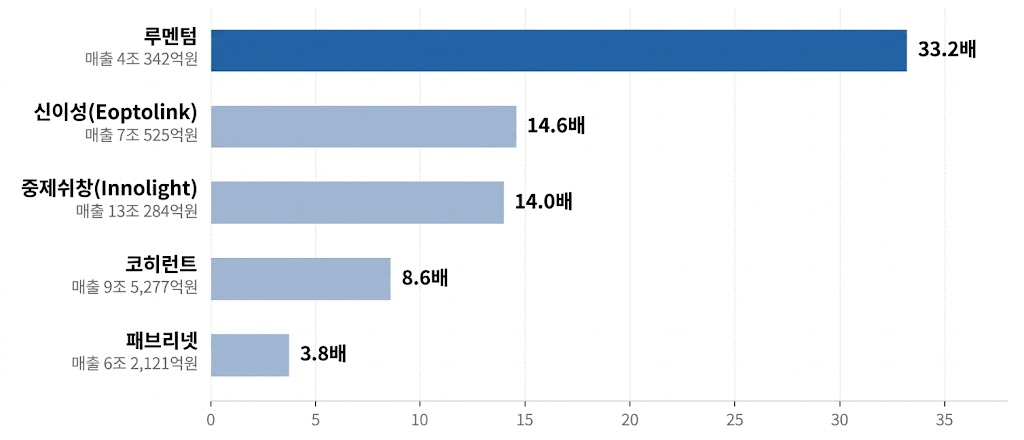
시가총액은 보통주 기준이며, 엔비디아가 가진 우선주까지 보통주로 합산하면 루멘텀의 시가총액은 1,031억 달러(약 138조 251억 원)로 매출의 34.2배가 된다(AAOI는 최근 12개월 매출 합산용 분기 자료 미확인으로 제외, 중국 두 회사는 2025년 연간 매출 + 2026년 상반기 − 2025년 상반기로 최근 12개월 매출 계산).
회사가 실제로 손에 쥐는 순이익으로 비교해 보면 몸값 격차는 더욱 극명해진다. 광모듈 세계 1위인 중제쉬촹은 최근 12개월 순이익이 약 204억 5,000만 위안(약 4조 845억 원)으로 매출의 31%를 알짜 이익으로 남겼지만, 시가총액은 순이익의 약 45배(PER) 수준이다. 신이성은 약 39배다. 반면 루멘텀은 일회성 회계 손실을 뺀 비GAAP 순이익으로 계산해도 시가총액이 순이익의 128배에 달한다.
당장 벌어들이는 돈은 중국 광모듈 조립 업체들보다 적은데, 주식시장은 루멘텀에 세 배 가까이 비싼 프리미엄을 얹어주고 있는 것이다. 이러한 몸값 차이는 결국 루멘텀이 병목 현상을 빚고 있는 원천 부품(레이저 칩)을 직접 쥐고 있고, 광회로스위치처럼 경쟁자가 거의 없는 독점적 신제품을 보유한 데서 나온다. 다만 지금 당장 버는 돈보다 먼 미래에 벌어들일 성장에 값을 크게 매겨 놓은 상태라, 향후 성장 속도가 시장의 높은 기대치보다 조금이라도 더뎌지면 주가 역시 그만큼 거세게 흔들릴 수 있다.
4분기 연속 매출은 전망치에 부합했고, 영업이익률은 매번 예상 상단을 뚫었다
| 분기 | 매출전망 | 실제 | 비GAAP 영업이익률 전망 | 실제 |
| 2025년 7~9월 | 5억 1,000만~5억 4,000만 달러 (약 6,826억~7,228억 원) |
5억 3,380만 달러 (약 7,145억 원) |
16.0~17.5% | 18.7% |
| 2025년 10~12월 | 6억 3,000만~6억 7,000만 달러 (약 8,433억~8,968억 원) |
6억 6,550만 달러 (약 8,908억 원) |
20.0~22.0% | 25.2% |
| 2026년 1~3월 | 7억 8,000만~8억 3,000만 달러 (약 1조 440억~1조 1,110억 원) |
8억 840만 달러 (약 1조 820억 원) |
30.0~31.0% | 32.2% |
| 2026년 4~6월 | 9억 6,000만~10억 1,000만 달러 (약 1조 2,850억~1조 3,519억 원) |
10억 630만 달러 (약 1조 3,469억 원) |
35.0~36.0% | 36.6% |
| 2026년 7~9월 | 12억 2,500만~12억 7,500만 달러 (약 1조 6,397억~1조 7,066억 원) |
39.5~40.5% |
지난 1년간 4 분기 연속으로 실제 매출은 회사가 예고한 전망치 범위 안에 정확히 들어맞았고, 그중 세 번은 전망치 최상단에 바짝 다가섰다. 더 놀라운 것은 수익성이다. 비GAAP 영업이익률은 4 분기 내내 회사가 제시한 전망치 상단을 0.6~3.2%포인트씩 가뿐히 뛰어넘었다. 현재 주문이 밀려 공장을 최대치로 돌리는 공급 부족 상태이다 보니, 회사가 발표하는 매출 전망치는 사실상 '그 분기에 공장에서 최대로 찍어낼 수 있는 생산 물량'에 가까운 숫자로 읽힌다.
회사가 예고한 이번 분기(7~9월) 매출 전망 중간값 12억 5,000만 달러(약 1조 6,731억 원)는 1년 전 같은 기간 실적(5억 3,380만 달러)의 2.3배에 달하는 규모다. 실제 성적표는 11월 5일 미국 장 마감 후에 공개된다.
지금 주가가 정당화되려면 앞으로 10년간 해마다 현금흐름이 29%씩 늘어야 한다
그렇다면 현재 주가 1,103.36달러(약 147만 6,847원)가 거품이 아니라 적정한 가격이라고 인정받으려면, 루멘텀은 앞으로 돈을 얼마나 더 잘 벌어야 할까? 회사가 영업으로 벌어들인 현금에서 공장 설비투자비를 빼고 순수하게 손에 쥐는 돈인 잉여현금흐름(FCF)이 향후 10년 동안 해마다 몇 퍼센트씩 늘어나야 지금 주가가 설명되는지 거꾸로 역산해 보았다. 이를 역DCF(Reverse DCF)라고 부른다.
먼저 부채와 현금을 모두 감안한 회사 전체의 실질 몸값(기업가치, EV)을 구했다. 보통주(8월 14일 기준 8,970만 주)와 엔비디아 우선주(287만 6,415주), 그리고 현재 주가에서 주식으로 전환될 것이 확실시되는 전환사채 물량(약 750만 주)을 모두 합치면 총주식 수는 약 1억 13만 주가 된다. 여기에 10월 9일 종가를 곱한 시가총액은 약 1,105억 달러(약 147조 8,694억 원)다. 여기서 6월 말 기준 순현금 약 10억 9,130만 달러(약 1조 4,607억 원)를 빼주면 기업가치(EV)는 약 1,094억 달러(약 146조 4,091억 원)로 계산된다.
할인율은 연 11%로 설정했다. 다른 글에서도 할인율을 자주 언급하고 있는데, 할인율이란 먼 미래에 들어올 현금을 현재의 가치로 환산할 때 깎아내는 비율로, 백화점 세일과는 전혀 다른 개념이다. 쉽게 말해 투자자가 이 기업의 위험을 감수하면서 매년 기대하는 최소한의 목표 수익률이다. 루멘텀은 소수 빅테크 고객에 대한 의존도가 높고 AI 설비투자 사이클에 실적이 크게 출렁일 수 있어, 안정적인 대형 우량주(보통 9% 안팎)보다 높여 잡았다. 앞으로 10년 동안 고성장을 이어간 뒤, 11년째부터는 경제성장률 수준인 연 2.5%씩 영구히 성장한다고 가정하고 현재 기업가치(1,094억 달러)와 딱 맞아떨어지는 10년 치 연평균 성장률을 찾았다(할인율, 영구성장률, 세율은 모두 분석을 위해 직접 설정한 가정이다).
계산의 첫 단추인 '출발점 현금흐름'을 무엇으로 놓느냐에 따라 요구되는 성장률 눈높이가 크게 달라진다. 2026 회계연도 실제 잉여현금흐름은 3억 10만 달러(약 4,017억 원)였는데, 직전 2년은 적자였던 데다 최근 1년 사이 회사 체급이 2배로 커져 과거 숫자만으로는 현재의 현금 창출력을 제대로 반영하기 어렵다. 그래서 두 가지 시나리오로 나누어 계산했다.
- 2026 회계연도 실적 기준: 실제로 기록한 잉여현금흐름 3억 10만 달러(약 4,017억 원)에서 출발한다.
- 이번 분기 전망 연환산 기준: 이번 분기 매출 전망 중간값 12억 5,000만 달러 × 비GAAP 영업이익률 40% × 4분기를 적용해 연간 영업이익을 20억 달러(약 2조 6,770억 원)로 잡았다. 여기서 세금(세율 16% 가정)을 떼고, 설비투자 부담(2026 회계연도 설비투자에서 감가상각비를 뺀 3억 2,250만 달러)을 차감해 산출한 약 13억 5,750만 달러(약 1조 8,170억 원)에서 출발한다(단, 비GAAP 영업이익에는 임직원에게 주식으로 지급한 보상비용 1억 7,020만 달러가 비용에서 빠져 있다는 점은 감안해야 한다).
| 할인율 | 2026년 회계연도 실적기준 | 이번 분기 전망 연환산 기준 |
| 10% | 연 49.2% | 연 26.8% |
| 11% | 연 52.1% | 연 29.2% |
| 12% | 연 54.9% | 연 31.5% |
10년 동안 잉여현금흐름이 해마다 이 비율만큼 복리로 늘어나야 현재 기업가치(EV)가 정당화된다(10년 뒤 영구성장률 2.5% 가정).
루멘텀에 훨씬 유리한 '이번 분기 전망 연환산 기준'을 적용하더라도, 할인율 11% 아래에서 지금 주가가 정당화되려면 잉여현금흐름이 앞으로 10년 내내 해마다 29.2%씩 불어나야 한다. 이 시나리오대로라면 10년 뒤 루멘텀은 한 해에만 무려 약 177억 달러(약 23조 6,245억 원)를 순수 현금으로 남겨야 한다. 이는 2026 회계연도 한 해 동안 올린 전체 매출(30억 1,400만 달러)의 6배에 육박하는 막대한 돈을 매년 현금으로 쌓아야 한다는 뜻이다.
이 숫자를 업계 전체의 성장 전망과 나란히 비교해 보자. 라이트카운팅은 이더넷 광모듈 시장이 2026년 120% 폭발적으로 성장한 뒤, 2027년 76%를 거쳐 2031년에는 연 20% 수준으로 성장세가 완만해질 것으로 내다봤다(10월 8일 발표). 루멘텀이 10년 동안 연평균 29%씩 현금흐름을 늘리려면, 시장 전체의 성장이 둔화되는 2030년대에도 경쟁사들의 점유율을 뺏어오거나 지금보다 훨씬 더 높은 마진율을 지켜내야만 한다. 지금은 칩이 귀해 부르는 게 값인 유리한 국면이지만, 루멘텀과 경쟁사들의 공장 증설이 마무리되는 2028~2029년 이후에도 지금 같은 높은 이익률을 유지할 수 있을지가 가장 핵심적인 변수다.
역DCF는 현재 주가에 담긴 시장의 기대치가 얼마나 높은지 가늠해 보는 온도계일 뿐, 그 자체로 정답인 적정 주가를 알려 주지는 않는다. 넣는 가정에 따라 결과도 달라진다. 따라서 이 계산은 앞으로 어떤 지표를 집중적으로 추적해야 할지 체크리스트를 뽑는 용도로 활용하는 것이 바람직하다.
앞으로 확인할 3가지: 11월 5일 실적, 광회로스위치 매출 1억 달러 돌파, 증설 일정
지금 루멘텀의 주가에는 '레이저 칩 공급 부족이 앞으로 2~3년간 계속되고, 광회로스위치와 1.6T 광모듈 같은 차세대 신제품이 계획대로 시장을 장악한다'는 장밋빛 기대가 가득 반영되어 있다. 투자자가 앞으로 확인해야 할 세 가지 핵심 관전 포인트는 다음과 같다.
- 11월 5일 실적 발표: 분기 매출이 회사가 예고한 범위(12억 2,500만~12억 7,500만 달러, 약 1조 6,397억~1조 7,066억 원) 안에 안착하는지, 비GAAP 영업이익률이 지난 4 분기처럼 이번에도 전망 상단(40.5%)을 뚫어내는지 확인해야 한다. 아울러 다음 분기 매출 전망치가 얼마나 더 가파르게 제시되는지도 중요하다.
- 광회로스위치와 1.6T 성과: 처음으로 분기 매출 1억 달러(약 1,339억 원)를 넘길 것이라 공언했던 광회로스위치 숫자가 실제로 찍히는지, 2026년 하반기(7~12월) 누적 4억 달러(약 5,354억 원) 이상이라는 목표를 순조롭게 따라가는지 봐야 한다. 또한 초고속 1.6T 광모듈 출하가 본격화되면서 중국 조립 업체들과의 광모듈 점유율 격차를 좁히고 있는지도 중요한 확인 포인트다.
- 공장 증설과 주식 희석: 일본 인듐인 공장 증설과 미국 그린즈버러 공장 전환 작업이 지연 없이 일정대로 굴러가는지 점검해야 한다. 다만 2028년 이후 공급 병목이 풀리는 시점은 루멘텀의 판매 물량이 늘어나는 때이면서 동시에 코히런트, 미쓰비시전기, 중국 업체들의 증설 물량도 한꺼번에 시장에 쏟아져 나오는 시기라는 점을 기억해야 한다. 남아 있는 전환사채가 주식으로 바뀌면서 전체 주식 수가 얼마나 늘어나는지도 꾸준히 추적해야 할 부분이다.
마지막으로 가장 의문스러워할 지점은 "왜 같은 광통신 기업인 코히런트(PSR 8.6배)나 패브리넷(PSR 3.8배)에 비해 루멘텀(PSR 33배)만 유독 수십 배 높은 몸값을 자랑할까?" 하는 점일 것이다. 그 이유는 '공급망 내에서 대체 불가능한 병목을 통제하는 위치(해자)'가 다르기 때문으로 보여진다.
- 코히런트는 레이저 칩부터 광모듈 완제품, 산업용 레이저 및 소재까지 사업 영역이 광범위하게 분산되어 있어, 종합 화학·부품사로서의 안정성은 높지만 AI 데이터센터 수혜가 이익 전체로 직관적으로 폭발하기에는 포트폴리오가 다소 희석되어 있다. 반면 루멘텀은 AI 인프라의 가장 치명적인 병목인 '초고속 레이저 칩(EML)'과 독점적 신제품인 '광회로스위치(OCS)'라는 핵심 원천 기술의 목을 틀어쥐고 있다.
- 완제품 조립(광모듈)은 중국 중제쉬촹 같은 경쟁사들이 싼 값에 물량을 밀어낼 수 있지만, 그 완제품 안에 반드시 들어가야 하는 심장(레이저 칩)을 공급하는 곳은 손에 꼽힌다. 즉, 시장은 루멘텀을 단순한 부품 조립사가 아니라 'AI 데이터센터의 톨게이트(통행료 수취인)'로 바라보고 있기에 수십 배의 프리미엄을 부여한 것이다.
결국 지금의 루멘텀은 탁월한 기술적 해자를 지닌 매력적인 기업이지만, 동시에 '앞으로 10년간 매년 29% 이상의 현금 성장을 이룬다'는 완벽한 시나리오를 주가에 미리 당겨 반영한 주식이다. 공급 부족이 만들어내는 일시적 초과 마진과 실적 서프라이즈를 즐기며 추세를 추종할 것인가, 혹은 2028년 이후 증설 물량이 해소될 때의 마진 압박을 경계하며 관망할 것인가. 좋은 기업을 알아보는 것만큼이나 중요한 것은, 내 자금이 감당할 수 있는 가격과 리스크의 경계를 스스로 긋는 일이다.