9월 8일, 로보티즈 주가는 5.8% 떨어져 284,000원으로 마감했다. 다음 날에는 9.15% 올라 310,000원.
이틀 사이 등락 폭이 15%다. 2025년 초와 비교하면 주가는 이미 열 배 넘게 불어나 있다. 시가총액은 약 4조5,468억원. 2025년 매출이 389억원인 회사치고는 확실히 이례적이다.
처음 이 글을 쓸 때는 2025년 매출 347억원, 영업이익 51억원으로 적었다. 이후 재무현황을 다시 찾아 보게 되었는데 한국경제 기업재무 페이지에서 NICE평가정보가 제공하는 연결 손익계산서를 확인해보니 연결 기준으로는 매출 389억원, 영업이익 34억원이었다. 앞의 숫자는 종속회사를 제외한 별도재무제표 기준으로 보인다. 로보티즈는 ROBOTIS FE LLC, 로보티즈에이아이 같은 종속회사를 두고 있어 두 기준의 수치가 다르다. 이 글은 연결 기준으로 통일해 다시 정리했고, 시가총액과 PSR 등 관련 수치도 함께 갱신했다.
로봇의 관절을 만드는 회사
로보티즈는 1999년 설립된 로봇 부품·교육로봇 회사다. 핵심 제품은 '다이나믹셀(DYNAMIXEL)'이라는 액추에이터인데, 모터·감속기·제어기·통신 기능을 하나로 합쳐 로봇의 관절과 이동 장치에 쓰는 부품이다. 로봇 팔이나 다리를 구부리고 움직이게 하는 역할이라고 보면 된다.
이 부품, 은근히 유명하다. MIT, 카네기멜론, 스탠퍼드 같은 로봇 연구소에서 표준처럼 쓰인다. 새로 로봇을 만드는 스타트업이나 연구팀이 부품을 고를 때 다이나믹셀을 관행적으로 선택한다는 평가가 나올 정도다. 그 유명한 보스턴 다이내믹스에도 액추에이터를 공급한다.
부품 사업 외에 교육용 로봇(터틀봇3 등)과 ROS 기반 교육 소프트웨어도 판다. 이쪽은 매출 변동이 크지 않아 안정적인 수익 기반 역할을 한다. 최근에는 휴머노이드 로봇 'AI Worker', 로봇팔 'OMX·OMY', 로봇 핸드 'HX5-D20'으로 완제품 사업도 넓히고 있다.
2025년에는 자율주행로봇 사업부를 떼어내 별도 회사로 만드는 물적분할을 통해 '로보티즈에이아이'라는 법인을 새로 세웠다. 같은 해 8월에는 새 주식을 발행해 자금을 조달하는 유상증자(주주배정 후 실권주 일반공모 방식)도 진행했다. 참고로 주요 주주에는 LG전자(6.56%)와 삼성자산운용(6.29%)이 들어와 있다.
적자, 흑자, 다시 적자
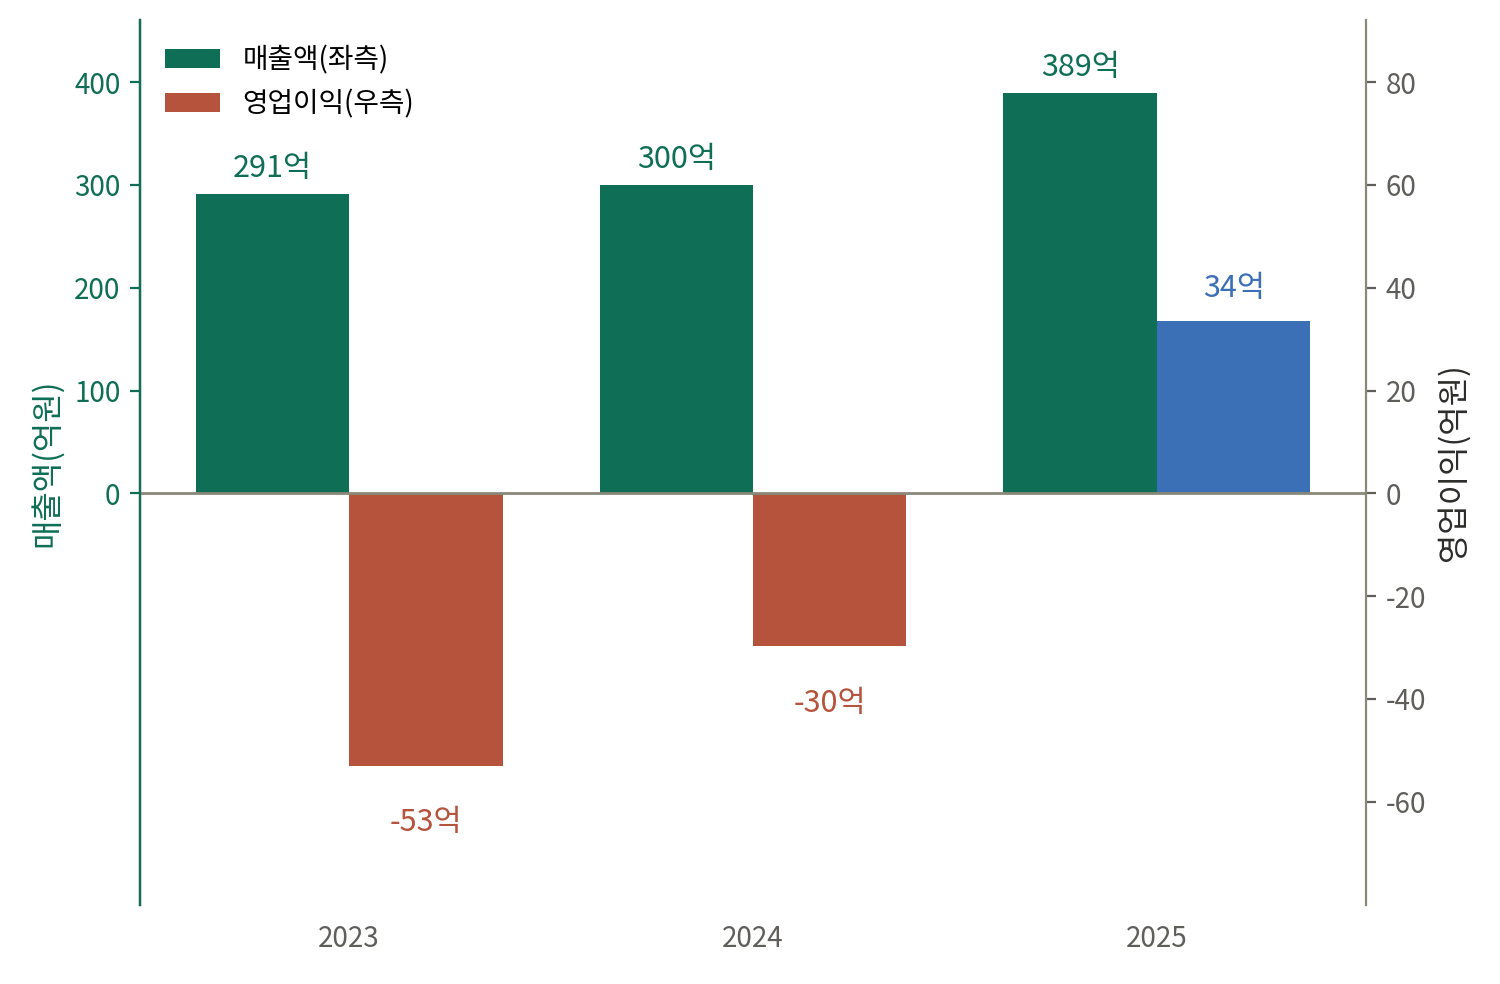
2023년 매출 291억원에 영업손실 53억원, 2024년 매출 300억원에 영업손실 30억원. 여기까지는 흔한 적자 기업 그림이다.
그런데 2025년, 매출 389억원(전년 대비 29.6% 증가)에 영업이익 34억원으로 흑자 전환했다. 매출총이익률도 54.1%에서 62.4%로 올랐다. 부품을 파는 마진 자체가 좋아졌다는 뜻이다. 4분기만 따로 보면 매출 116억원에 영업이익 21억원으로, 액추에이터 부문 영업이익률이 1~3분기 평균 25%에서 4분기 약 36%까지 뛰었다는 증권사 분석도 있다.
순이익은 51억원으로 영업이익보다 크다. 영업외수익 41억원이 영업외비용 15억원보다 26억원 많았기 때문이다. 그런데 이건 2025년만의 일이 아니다. 로보티즈는 2022년 40억원, 2023년 60억원, 2024년 35억원 식으로 매년 수십억원대 영업외수익이 발생해왔다. 2025년에 달라진 건 영업외비용이 55억원(2024년)에서 15억원으로 크게 줄었다는 점이다. 세부 내역은 직접 확인하지 못했지만, 4분기 실적 서프라이즈 원인으로 "유리한 환율 영향"이 지목됐고 중국 매출 비중이 늘어난 점을 보면 외환 관련 손익이 섞여 있을 가능성이 있다. 어느 쪽이든 순이익 51억원을 본업만의 성과로 읽으면 안 된다는 뜻이다.
숨 돌릴 틈도 없이, 2026년 들어 다시 적자로 돌아섰다. 상반기 매출은 전년 동기 대비 50.3%나 늘었는데 영업이익과 순이익만 마이너스다. 회사가 든 이유는 자기주식 교부에 따른 일회성 비용과 양산체제 구축을 위한 설비투자 두 가지다. 중국 시장 매출 비중이 급증하며 매출 자체는 오히려 크게 늘었다는 점을 보면, 본업이 흔들렸다기보다 비용이 앞서 나갔다고 보는 편이 맞다.
다만 증권사들의 2026년 전망은 조심스럽다. 7개 기관 컨센서스 기준 2026년 EPS 전망치는 -101원, 즉 연간 적자다. 2025년 흑자가 한 해로 끝날 수 있다는 뜻이다. 반면 12개월 선행 기준으로는 EPS 1,167원 흑자를 전망하고 있어, 적자 구간을 일시적으로 보는 시각도 함께 있다.
PSR 117배, 숫자로 뜯어보면 이렇다
시가총액(약 4조5,468억원)을 2025년 매출(389억원)로 나누면 약 117배가 나온다.
감이 잘 안 온다면 이렇게 바꿔보면 어떨까. 이 회사가 1년에 1,000원어치를 파는 걸 지금 11만7,000원 주고 사는 셈이다. 일반적인 성장주도 PSR이 두 자릿수 초반이면 이미 비싸다는 평가를 받는다.
이익 기준으로 보면 더 그렇다. 2025년 EPS 377원 기준 PER은 752배다. 코스닥 기계·장비 업종 평균 PER이 81배니까 아홉 배 이상이다.
이 숫자가 말하는 건 하나다. 지금 주가는 로보티즈가 단순 부품회사를 넘어 휴머노이드 시대의 핵심 공급망으로 자리 잡는다는 시나리오를 이미 상당히 반영하고 있다는 뜻이다.
그런데 증권사들은 여전히 목표주가를 높게 잡는다. 7개 기관 평균 392,286원으로 현재 주가보다 26% 높고, 투자의견은 7곳 모두 매수다. 개별로는 교보 460,000원, 한국투자 450,000원, iM 400,000원 순이다. 시장의 눈높이와 증권사의 눈높이가 아직 같은 방향을 보고 있는 셈이다.
강점을 뒤집으면 그대로 리스크가 된다
로보티즈 이야기에서 좋은 부분만 모으면 꽤 그럴듯하다. 그런데 그 좋은 부분들, 뒤집어보면 전부 리스크이기도 하다.
매출 규모가 아직 400억원이 안 된다. 휴머노이드 로봇 한 대에 들어가는 액추에이터가 80~100개에 달한다니 시장이 커지면 로보티즈 몫도 커질 거라는 기대는 합리적이다. 하지만 이건 아직 오지 않은 미래다. 보스턴 다이내믹스를 비롯한 고객사들의 양산 물량이 기대만큼 늘지 않으면, 지금의 높은 배수를 지지할 근거가 그만큼 약해진다.
2026년 상반기처럼 매출이 50% 늘어도 비용 때문에 적자로 돌아설 수 있다는 것도, 뒤집어 보면 아직 이익 기반이 그만큼 얇다는 뜻이다. 2025년 8월 유상증자로 주식 수가 늘었다는 것도 기존 주주 입장에서는 희석 요인이다.
그리고 변동성. 이틀 사이에만 15% 넘게 움직였고, 52주 최고가(464,000원)와 비교하면 지금 주가는 33% 낮은 자리다. 오를 때 빠른 주식은, 꺾일 때도 그만큼 빠르다.
그래서 지금 로보티즈는 어떤 종목인가
로보티즈는 실제로 세계적인 로봇 연구소와 보스턴 다이내믹스에 부품을 공급하는, 검증된 기술을 가진 회사다. 2025년 흑자 전환도 사실이고, 매출총이익률이 62%까지 개선된 흐름도 사실이다. LG전자와 삼성자산운용이 주요 주주로 들어와 있다는 점도 가볍지 않다.
다만 지금 주가는 이 사실들만으로는 설명되지 않는다. PSR 117배, PER 752배는 매출이 지금보다 몇 배는 더 커진다는 걸 미리 깔고 들어간 가격이다.
이 종목을 계속 지켜본다면 확인할 건 명확하다. 2026년 상반기 적자가 회사 설명대로 일회성 비용 때문인지, 아니면 양산 전환 과정의 구조적 부담인지. 그리고 휴머노이드 로봇의 실제 양산 물량이 매출과 이익으로 얼마나 깨끗하게 이어지는지. 이 흐름이 분기마다 숫자로 확인되는 동안엔 지금의 기대가 유지될 수 있다. 반대로 한쪽이라도 어긋나는 신호가 나오면, 지금까지의 상승분이 그대로 되돌아갈 수 있는 자리이기도 하다.