스탠리 드러켄밀러의 포트폴리오에서 8분기 연속 비중 1위를 지키고 있는 종목은 AI도 반도체도 아니다. 정밀진단 회사 나테라(NTRA), 비중 약 16%다. 그사이 주가는 두 배 넘게 올랐고, 회사는 여전히 적자다.
혈액 한 방울에서 질병 신호를 읽는다
나테라는 혈액에 떠다니는 아주 작은 DNA 조각을 분석해 질병 신호를 찾아낸다. 암 치료 후 재발 여부를 추적하는 Signatera, 태아의 염색체 이상 위험을 보는 Panorama, 장기이식 거부반응을 감시하는 Prospera가 주력이다. 병원이 검체를 보내면 나테라가 분석하고 검사비를 받는다. 검사 건수가 늘수록 매출이 늘어나는, 단순한 구조다.
수요는 빠르게 늘고 있다. 2025년 매출은 약 23억 달러로 전년보다 36% 증가했고, 2026년 2분기에도 38% 늘었다. 분기 검사 건수는 두 분기 연속 100만 건을 넘겼다. 암 진단 검사만 따로 보면 전년 대비 57% 증가다.
매출은 두 배가 됐는데, 아직 적자다
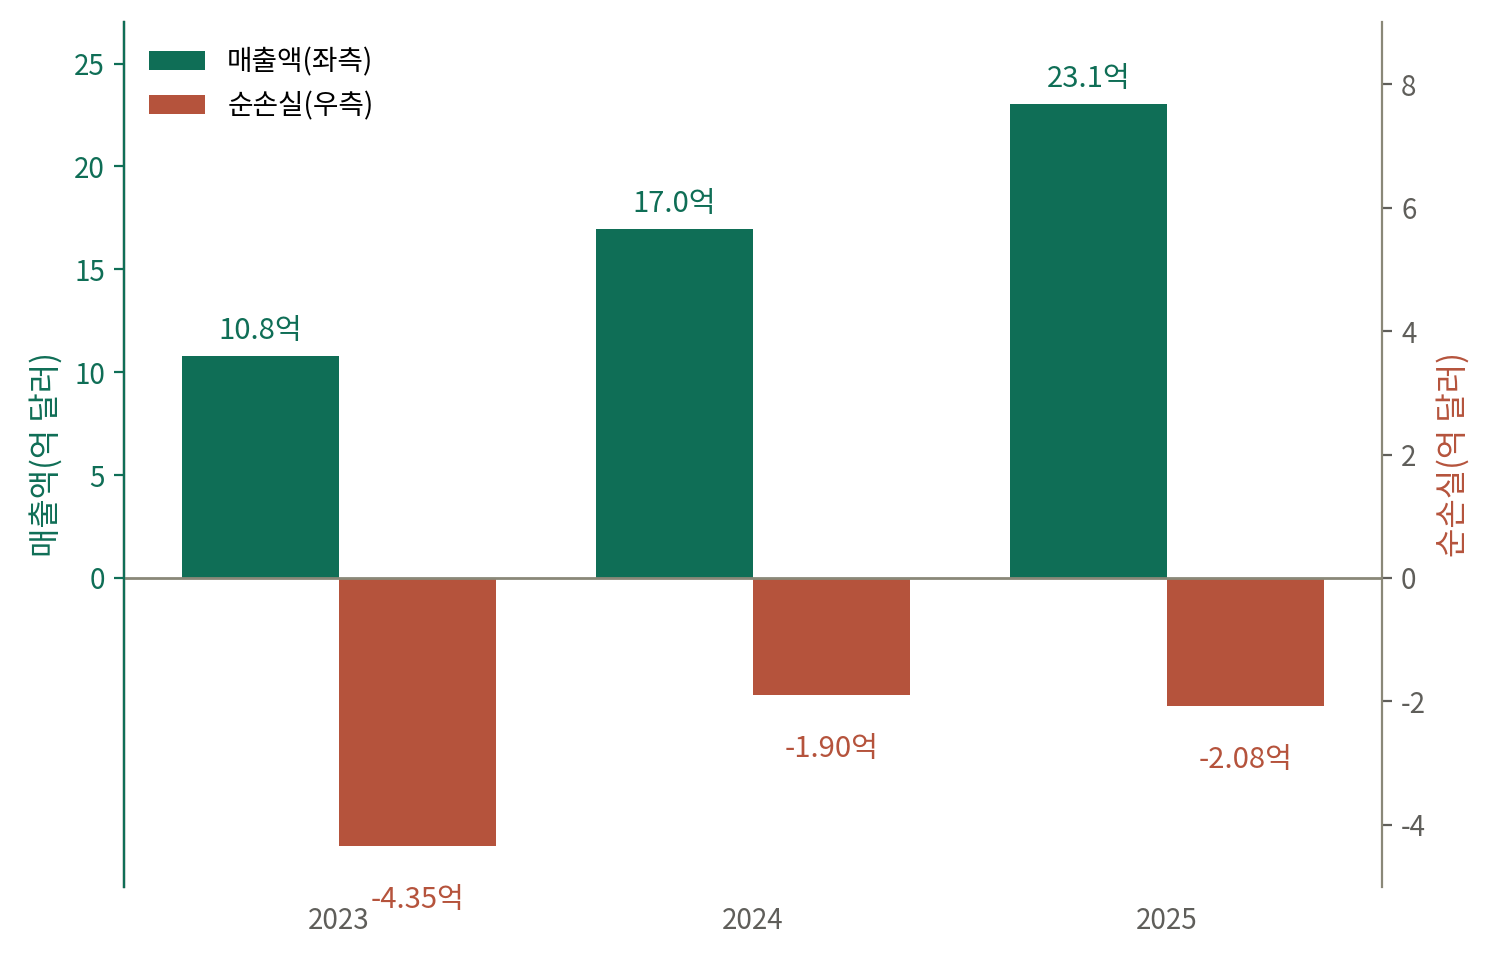
3년 사이 매출은 두 배 이상 늘었다. 같은 기간 순손실은 4.35억 달러에서 2억 달러 안팎으로 줄었지만, 여전히 마이너스다. 나테라는 창립 이후 한 번도 연간 흑자를 낸 적이 없다.
다만 최근 흐름은 조금 다르다. 2026년 2분기 매출이 38% 늘어나는 동안 비용 증가 속도는 그보다 훨씬 낮았고, 그 결과 영업손실과 순손실이 전년보다 줄었다. 매출은 빠르게 크는데 비용 증가는 느려지는 구간이 이어지면 어느 시점에 손익분기점을 넘을 수 있다. 시장이 지금 사고 있는 건 이 가능성이다.
현금흐름도 2025년에 영업활동 기준으로 플러스로 돌아섰다. 다만 여기에는 주식보상비용처럼 실제 현금이 나가지 않는 비용이 섞여 있다. 그만큼 신주가 시장에 풀릴 수 있다는 뜻이라, 현금흐름만 보고 판단하기는 이르다.
가격은 이미 미래를 상당 부분 반영하고 있다
시가총액은 약 470억 달러, 최근 12개월 매출 기준 P/S(주가매출비율)는 약 17배다. 이익이 없으니 PER로는 비교가 안 돼서 매출 대비 배수를 보는 건데, 이 정도면 상당히 높은 축이다.
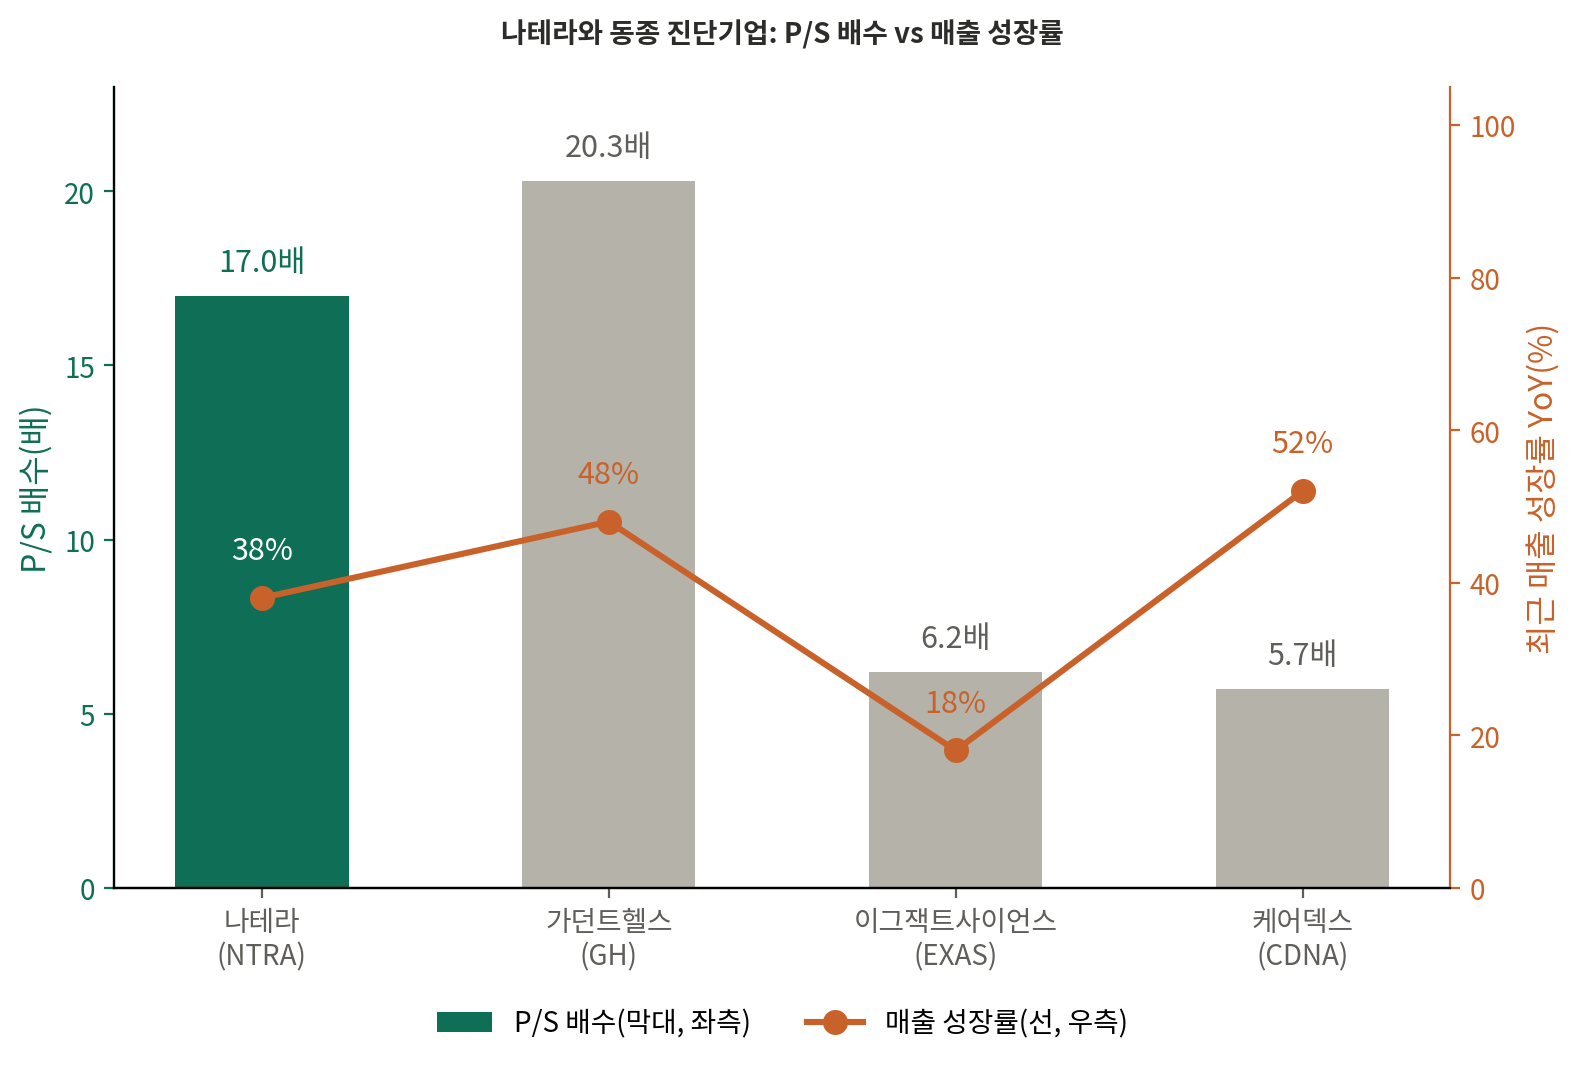
같은 업종 회사들과 나란히 놓으면 나테라의 자리가 드러난다. 성장이 가장 빠른 가던트헬스가 20배로 가장 비싸고, 이익 구간에 가까워진 이그잭트사이언스는 6배 수준이다. 나테라는 그 사이 어딘가에 있다.
여기서 케어덱스가 눈에 걸린다. 성장률(52%)은 가던트헬스(48%)보다 높은데 P/S는 6배로 낮다. 최근 흑자 전환에 근접했기 때문이다. 시장이 성장률 자체보다 그 성장이 이익으로 이어지고 있는지를 더 중요하게 본다는 신호다. 나테라가 아직 받지 못하고 있는 것도 정확히 그 부분이다.
소송과 공급 구조라는 두 가지 변수
경쟁사 가던트헬스와의 허위광고 소송에서 약 2억9,000만 달러, 별도 특허소송에서 약 5,700만 달러 배상 판결이 나왔다. 두 건 모두 항소 중이라 최종 금액은 확정되지 않았지만, 현금성자산 규모를 감안하면 무시할 수 없다.
핵심 시퀀싱 장비와 시약을 공급하는 일루미나가 일부 진단 시장에서 나테라와 경쟁 관계라는 점도 구조적으로 불편한 부분이다.
그래서 지금 나테라는
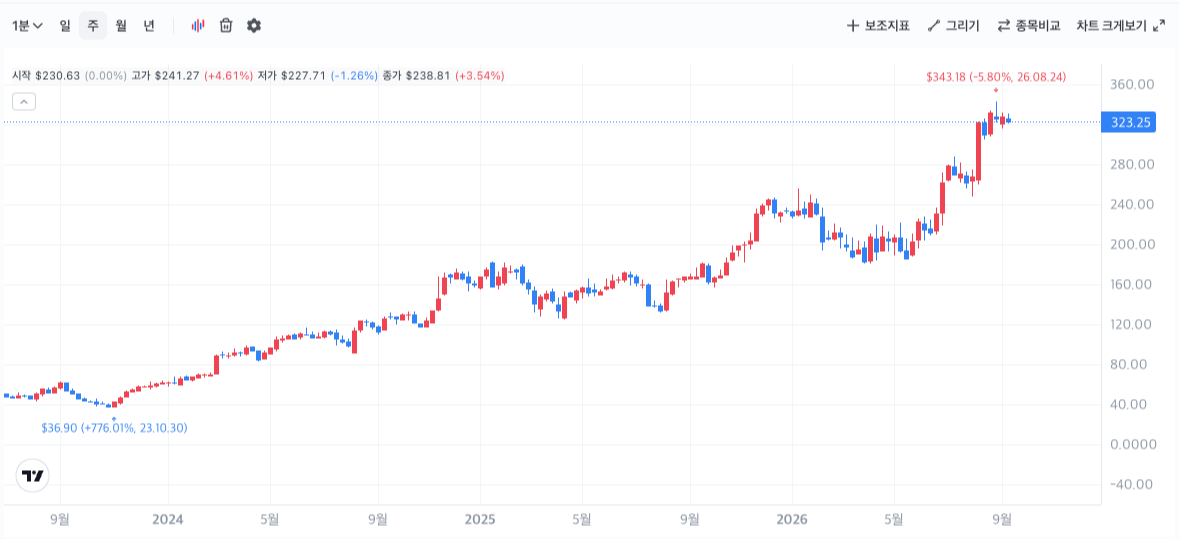
주가 흐름을 보면 상승이 완만하지 않았다. 2025년 5월까지 150달러 선이던 주가는 10월부터 방향을 틀었고, 2026년 8월 7일 2분기 실적 발표 하루 만에 19% 뛰면서 국면이 달라졌다. 지금 이 종목을 보는 사람은 급등 전 구간이 아니라 이미 두 배 넘게 오른 뒤를 보고 있다.
드러켄밀러가 2년 가까이 1위 비중을 유지했고 그사이 주가가 두 배 올랐다는 사실은 그의 판단이 지금까지는 맞았다는 뜻이다. 다만 그가 담던 가격과 지금 가격은 다르고, 그가 감수한 위험과 지금 남은 위험도 같지 않다.
확인할 건 하나로 좁혀진다. 매출 성장이 이어지면서 실제 이익으로 연결되는지. 그 흐름이 분기마다 숫자로 보이는 동안에는 지금 가격에도 근거가 있다. 반대로 성장이 기대에 못 미치는 신호가 나오면, 오른 만큼 되돌아갈 수 있는 자리이기도 하다.