지표가 시장에 미치는 흐름을 정리하기 전에 짚고 넘어갈 부분이 있었다. 지표에 찍힌 숫자부터 정확하게 읽어내는 일이다.
CPI 3.4%가 한 달 기준인지 1년 기준인지, GDP 1.5% 성장이 한 분기 실제 수치인지 연율 환산 수치인지, 금리 0.25% 인하가 %인지 %포인트인지 단위를 정확히 잡아야 한다. 숫자는 맞는데 해석이 어긋나는 일은 보통 여기서 시작된다. 이번에 과거 지표들을 직접 살펴보며 숫자 읽기의 기준을 구체적인 사례와 함께 정리했다.
전월비와 전년비는 서로 다른 시간을 본다
가장 많이 보게 되는 표현부터 확인했다. 전전월비(MoM)와 전년비(YoY)는 어느 한쪽이 더 정확한 것이 아니라 보고 있는 시간이 다를 뿐이다. 이를 표로 정리해 뒀다.
| 구분 | 비교 대상 | 활용 목적 | 한계점 |
| YoY (전년비) | 1년 전 같은 달 | 1년간 누적된 큰 흐름 파악 | 최근 한두 달의 분위기 변화 반영이 느림 |
| MoM (전월비) | 바로 전 달 | 최근 속도 변화(가속/감속) 파악 | 일시적 요인이나 계절 효과에 크게 흔들림 |
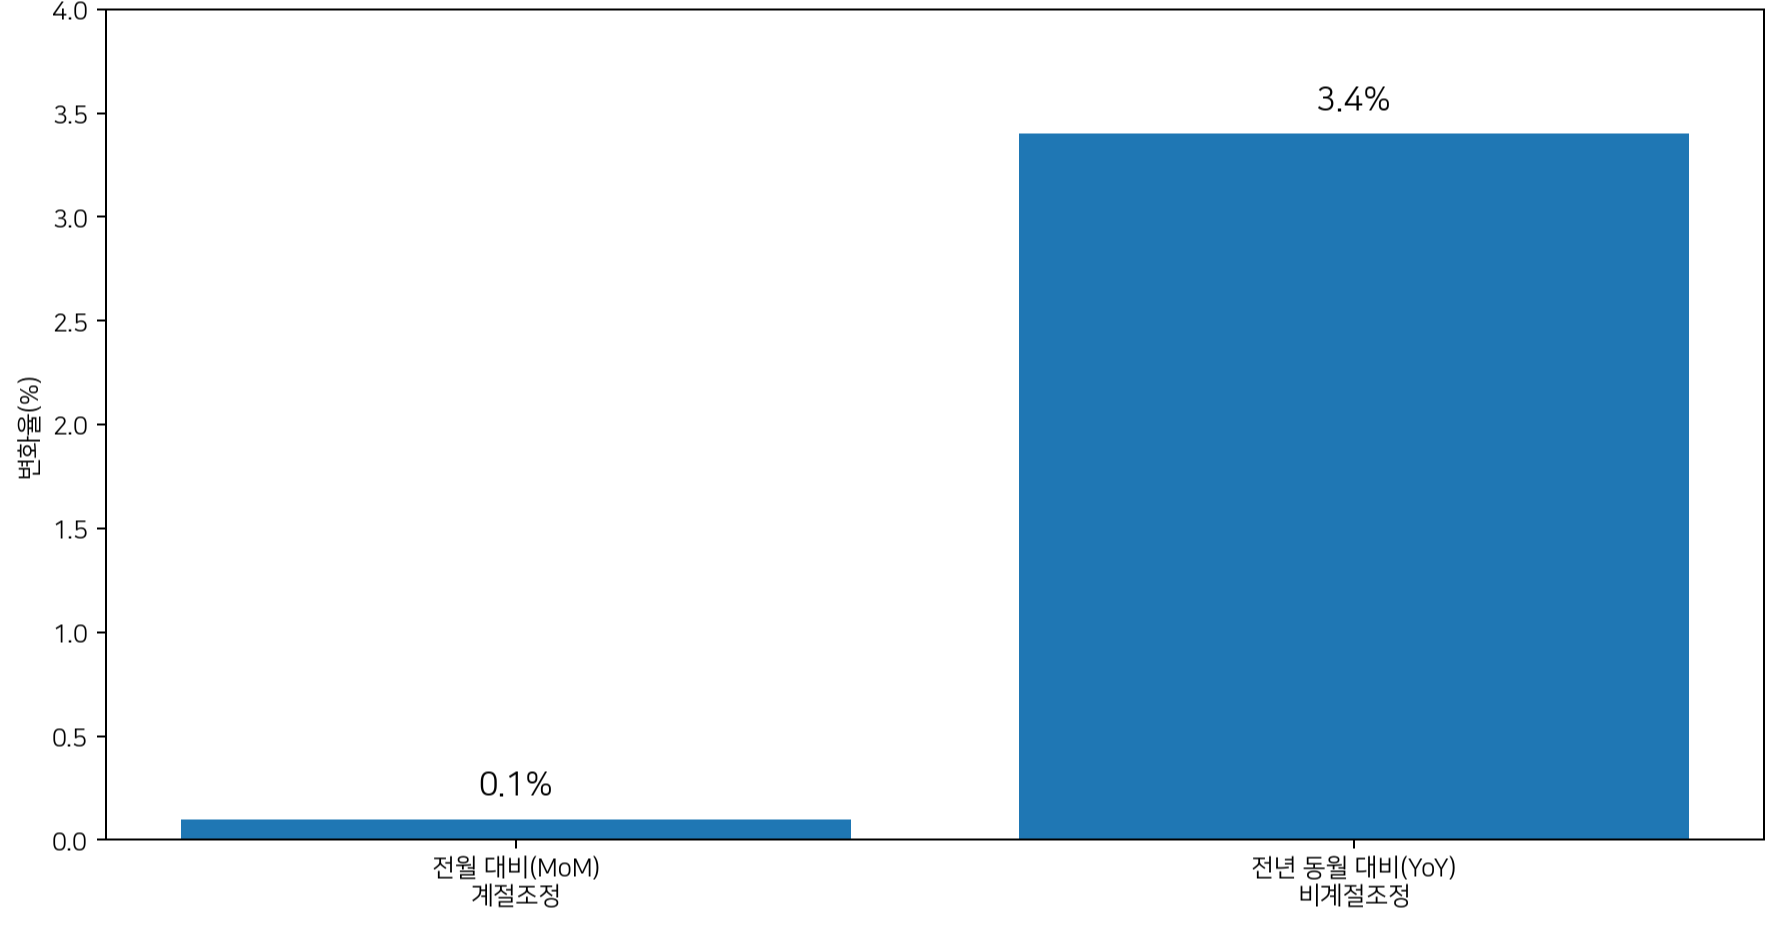
2026년 7월 미국 CPI를 보면 이 차이가 명확하다. 미국 노동통계국(BLS)은 전체 CPI가 전월 대비 0.1% 상승했고, 전년 동월 대비로는 3.4% 상승했다고 발표했다. 0.1%와 3.4%는 전혀 다른 상황처럼 보이지만 같은 물가를 서로 다른 시간축에서 본 숫자다. 물가 지표를 분석할 때는 YoY로 큰 흐름을 잡고, MoM으로 최근 속도가 빨라지는지 느려지는지를 교차 검증하는 구조가 합리적이다.
기저효과와 물가의 착시
전년비 지표를 볼 때 자주 등장하는 변수가 기저효과(Base Effect)다. 복잡해 보이지만 결국 비교 대상의 차이다. 숫자를 단순화해서 정리해 보았다.
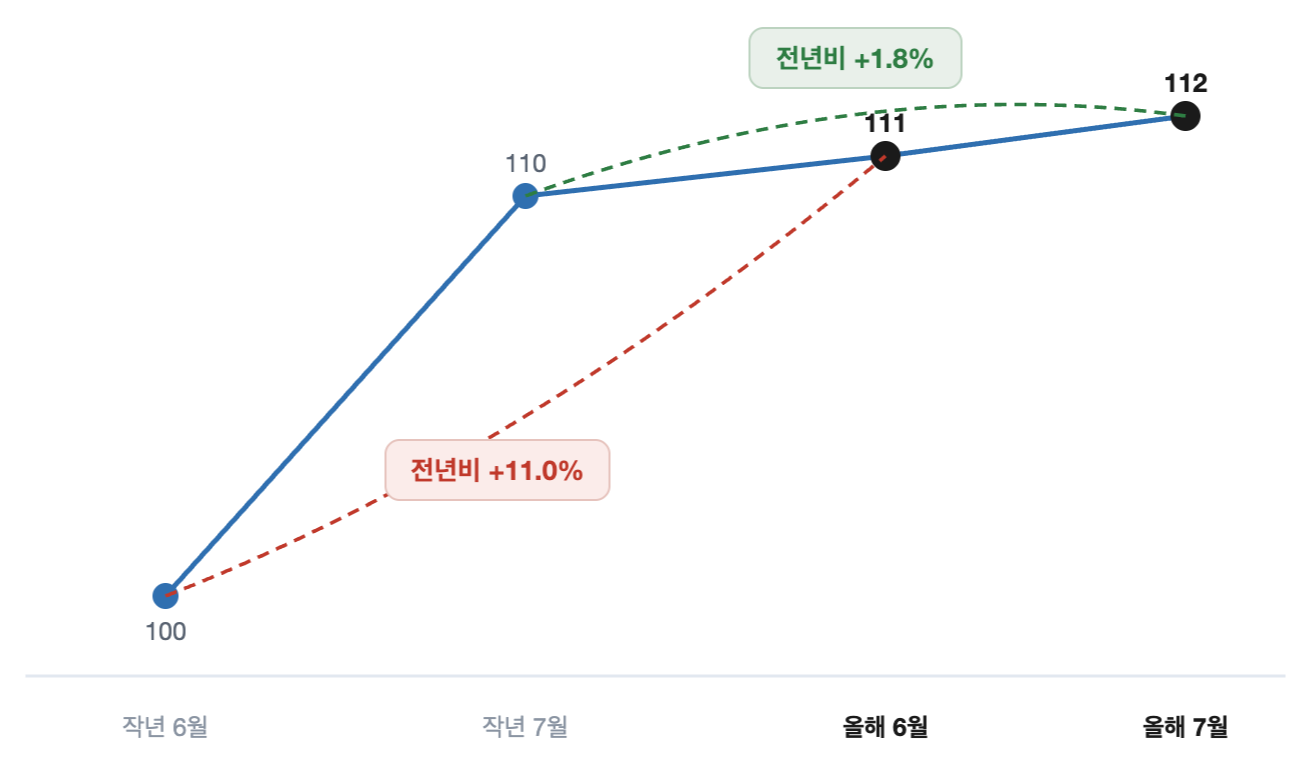
작년 6월 물가지수가 100이고, 7월에 110으로 크게 뛰었다고 가정하자. 올해 6월 지수가 111, 7월이 112가 된다면 상승률의 추이는 다음과 같다.
- 올해 6월 YoY: 100 → 111 (11% 상승)
- 올해 7월 YoY: 110 → 112 (약 1.8% 상승)
전년비 상승률만 떼어 놓고 보면 11%에서 1.8%로 급락했다. 그렇다고 올해 7월 물건 가격이 떨어진 것은 아니다. 물가지수는 111에서 112로 계속 올랐다. 바뀐 것은 1년 전 비교 기준이다. 작년 7월 물가가 이미 110으로 크게 올라 있었기 때문에 올해 7월의 상승폭이 작게 계산된 것이다.
이 시점에서 두 용어를 명확히 구분해 둘 필요가 있었다. 가격은 계속 오르지만 오르는 속도가 느려지는 것은 디스인플레이션(물가상승률 둔화)이다. 반면 가격 수준 자체가 지속적으로 떨어지는 것은 디플레이션이다. CPI가 5%에서 3%로 내려왔다고 해서 예전 물가로 돌아간 것이 아니라, 가격이 오르는 속도가 둔화했을 뿐이다.
0.3%가 어떻게 3%대가 될까
지표를 읽을 때 혼동을 주는 또 다른 단위는 연율(Annualized Rate)이다. 월간 물가상승률이 0.3%인데 이를 1년 단위로 환산하면 3%대 숫자가 나온다. 직관적으로는 물가가 열 배 폭등한 것처럼 보일 수 있다.
연율은 지금의 증가 속도가 1년 동안 계속된다고 가정하고 뽑아낸 환산 수치다. 매월 0.3%씩 12개월 동안 계속 상승한다고 가정하고 약간의 복리 효과를 더해 연 3.7% 수준으로 계산하는 식이다.
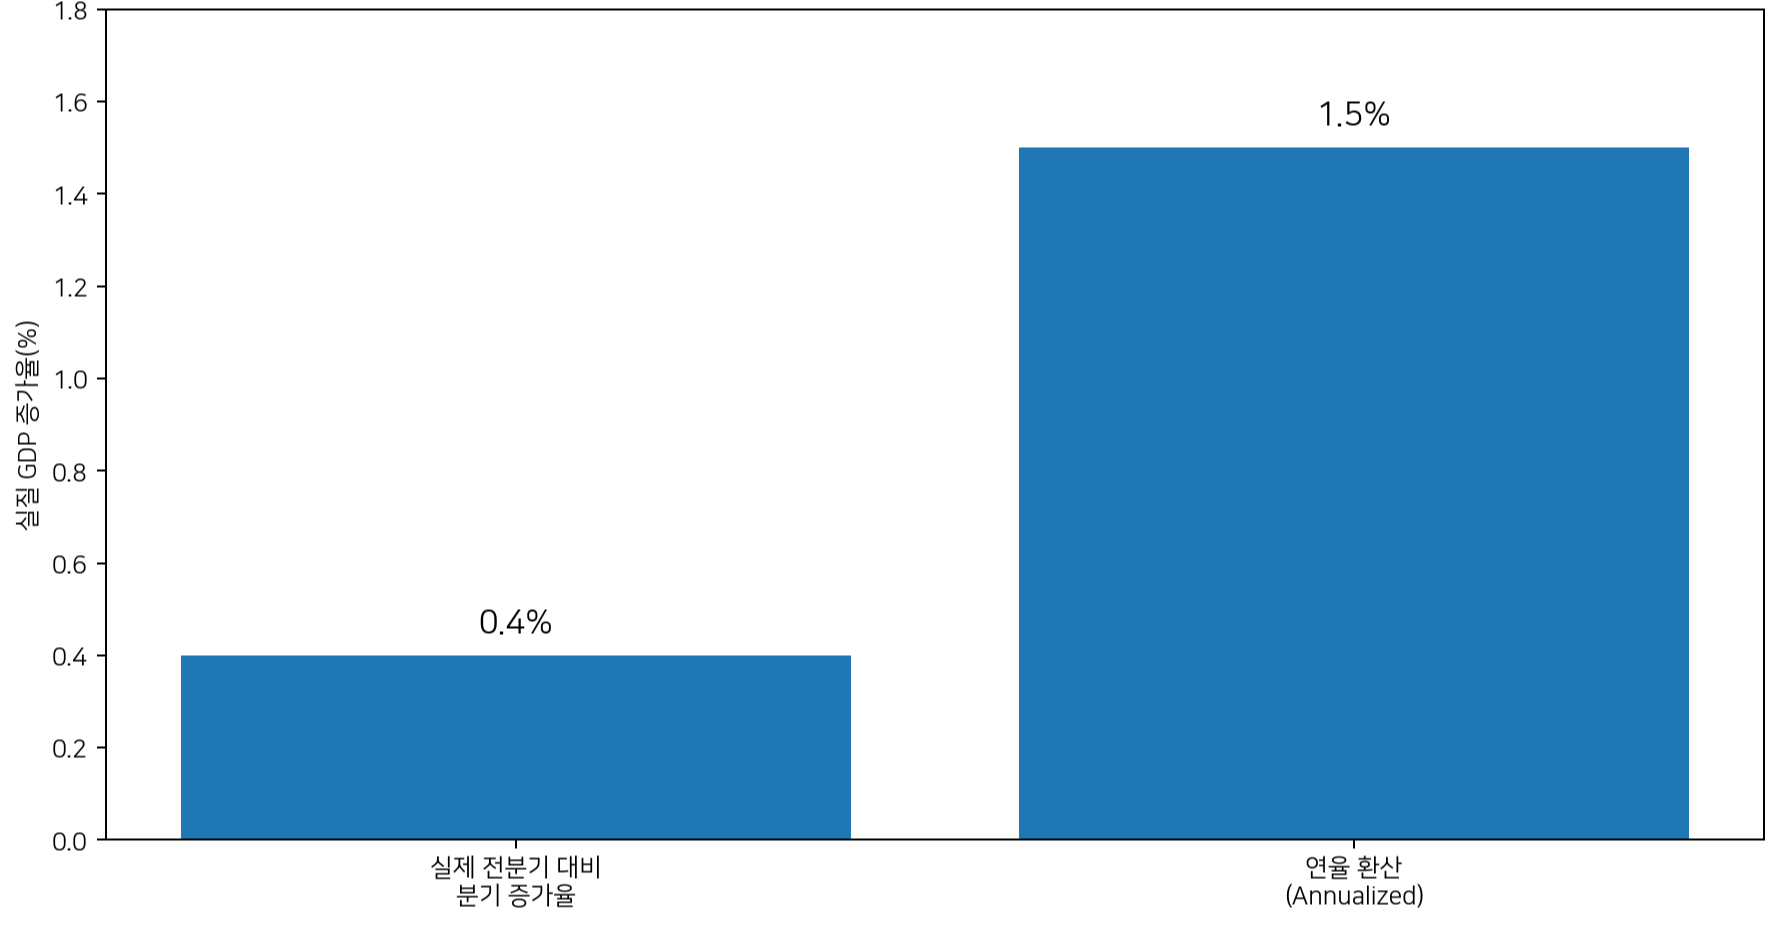
미국 GDP 수치를 볼 때 이 차이가 특히 크다. 미국 경제분석국(BEA)은 2026년 2분기 실질 GDP가 연율 1.5% 증가했다고 발표했다. 하지만 같은 자료에 기록된 실제 전분기 대비 증가율은 0.4%다. 한 분기 만에 1.5%가 성장한 것이 아니다. 2분기에 실제 0.4% 성장했고, 이 분기 성장 속도가 1년 내내 유지된다는 가정하에 뽑아낸 숫자가 연율 1.5%다.
명목과 실질, 그리고 계절조정
명목(Nominal)과 실질(Real)의 차이는 결국 물가다. 똑같은 수량의 물건을 만들었어도 가격표가 10% 오르면 명목상 생산액은 10% 늘어난다. 가격 변화를 그대로 포함한 숫자가 명목값이고, 물가의 거품을 걷어내 실제 생산량이나 구매력을 확인하려는 것이 실질값이다.
경제성장률을 평가할 때 실질 GDP를 사용하는 이유다. 내 자산이나 월급이 5% 올랐어도 물가가 5% 올랐다면, 명목수익은 플러스지만 구매력 기준의 실질수익은 0에 가깝다. 명목 숫자에서 물가를 걷어내야 실제 변화를 파악할 수 있다.
계절조정(Seasonally Adjusted)이라는 표현도 자주 볼 수 있다. 12월에는 연말 소비가 늘고 겨울에는 난방비가 뛴다. 매년 비슷한 시기에 특정 경제활동이 반복적으로 늘어나고 줄어들기 때문에 12월 소매판매가 11월보다 늘었다고 해서 이를 전부 경기 호황으로 볼 수는 없다. 연말 특수라는 계절성이 작용하기 때문이다.
이렇게 매년 반복되는 특정 계절 효과를 통계적으로 추정해 걷어내고, 그 뒤에 남는 경제활동의 진짜 방향을 추적하는 과정이 계절조정이다. 앞서 CPI 발표 시, 전월비는 계절요인이 크게 흔들 수 있어 계절조정 수치를 쓰고 전년비는 비계절조정 수치를 쓰는 이유를 여기서 찾을 수 있다
- 전월비 → 계절조정 수치
- 전년비 → 비계절조정 12개월 변화율
수정치와 단위의 문제
경제지표의 숫자는 한 번 발표됐다고 고정되는 것이 아니라 수정치(Revision)가 발생한다. 방대한 경제 데이터를 한 번에 모으기 어렵기 때문에, 확보된 자료로 추정치를 먼저 내고 이후 데이터가 추가될 때마다 다시 계산한다.
미국 GDP는 속보치(Advance Estimate)를 발표한 뒤 후속 추정치를 차례로 낸다. 2026년 2분기의 경우, 속보치와 두 번째 추정치의 전체 성장률은 연율 1.5%로 같았다. 하지만 세부 데이터는 달랐다. 소비지출이 상향 수정된 반면 수입도 늘어나는 것으로 수정되며 서로 영향을 상쇄했다. 겉보기 숫자는 같아도 내용은 바뀐 셈이다.
고용 지표도 마찬가지다. 이번 달 신규 고용 숫자가 좋게 나왔더라도 이전 두 달 치 수치가 대폭 하향 수정됐다면 전체 고용 흐름은 다르게 해석해야 한다. 따라서 현재 수치 못지않게 지난번 숫자의 수정 여부를 확인하는 과정도 필요하다.
단위도 명확히 구분할 필요가 있었다.
- %포인트(%p): 실업률이 4.0%에서 4.2%로 움직였다면 0.2% 상승이 아니라 0.2%포인트 차이다. 4.0에서 4.2로 증가한 비율 자체를 계산하면 5% 상승이기 때문이다.
- bp(Basis Point): 금리에서는 1%포인트를 100bp로 쓴다. 기준금리가 4.00%에서 3.75%로 내렸다면 25bp 인하했다고 읽는다.
- 지수(Index): 2026년 7월 비계절조정 CPI-U 숫자는 333.918이었다. 물가가 333% 올랐다는 뜻이 아니라 1982~1984년 평균을 100으로 뒀을 때 현재의 가격 수준을 뜻하는 지수다. 즉, 333.918이라는 숫자 자체는 기준시점과 비교한 가격 수준을 나타낸다. 우리가 뉴스에서 주로 보는 3.4%는 이 지수의 12개월 변화율이다.
ISM, 소비자심리지수, 경기선행지수 같은 지표에서도 비슷한 문제가 나온다. 어떤 것은 변화율이고, 어떤 것은 기준값을 중심으로 움직이는 지수다. ISM처럼 50이라는 숫자가 중요한 지표가 있는가 하면, 100을 기준으로 만든 지표도 있다. 그래서 지표를 열었을 때는 숫자의 크기부터 판단하기보다 먼저 물어보는 편이 낫다. 이 숫자는 무엇을 나타내는 숫자인가.
경제지표를 볼 때 먼저 확인할 것
이번에 과거 지표들을 살펴보며 확인한 기준을 바탕으로, 지표를 열었을 때 거치는 점검 순서를 정리했다.
- [1. 지표의 성격과 단위: 무엇을 측정하며, 기준이 지수인지 변화율인지 확인한다.]
- [2. 비교 기간과 조정 여부: 시간축이 MoM인지 YoY인지, 계절조정이 들어갔는지 본다.]
- [3. 연율 환산: 표시된 숫자가 1년 기준의 가상의 속도인지, 실제 해당 기간의 변화인지 파악한다.]
- [4. 수정치와 시장 괴리: 지난번 수치가 어떻게 수정됐는지, 시장 예상치와는 얼마나 다른지 살핀다.]
이 과정을 거치면 경제 뉴스에서 숫자를 잘못 읽는 착시는 꽤 줄일 수 있을 것 같다. 다만 여기까지 정리하고 나니 한 가지 짚고 넘어가야 할 부분이 새로운 의문이 생겼다. 지표마다 가리키는 시점이 다르다는 점이다. 이미 지나간 과거를 확인하는 숫자가 있고, 미래의 방향을 먼저 보여주는 숫자가 있다. 주식 시장은 미래를 선반영한다는데, GDP와 ISM, 실업률을 모두 똑같은 시간축에 놓고 보는 것이 맞을까.
따라서 선행·동행·후행 지표를 어떻게 분류하고, 이 시간차를 실제 자산배분 원칙에 어떻게 반영할 것인지 추가로 점검해 볼 필요가 있을 듯 하다.