이전 노트의 ISM 제조업지수·PMI: GDP보다 먼저 오는 신호 에서 본 2026년 8월 ISM 제조업 PMI는 54.6이었다. 50을 넘었으니 제조업은 확장하고 있었다. 그런데 발표 전 시장 예상은 약 55.2였다. 경기는 확장하고 있지만, 시장이 기대했던 것보다는 약한 숫자였던 셈이다.
경제뉴스에 '예상치 상회', '컨센서스 하회', '이전치 수정'이라는 표현이 계속 나오는 이유가 여기 있다. 발표된 숫자만 읽어서는 부족하고, 발표 전에 시장이 어느 정도를 예상하고 있었는지를 같이 봐야 한다.
시장은 발표 전부터 숫자를 예상하고 있다
경제지표가 발표되기 전에는 은행과 증권사, 경제학자들이 각자의 전망을 내놓는다. 로이터나 블룸버그 같은 곳은 이런 전망을 모아 대표적인 시장 예상치를 제시하고, 뉴스에서는 흔히 컨센서스(Consensus)라고 부른다.
컨센서스는 정부가 발표하는 공식 통계가 아니다. 조사기관과 참여자, 조사 시점에 따라 조금씩 달라지는 시장 전망이다. 그래도 발표 직전 시장이 대략 어느 정도의 숫자를 생각하고 있었는지를 확인하는 기준으로는 유용하다.
시장에서는 실제 발표값이 이 예상에서 얼마나 벗어났는지를 서프라이즈(Surprise)라고 부른다. 일상에서 말하는 '깜짝 놀랄 사건'이라기보다 예상과 실제의 차이라는 의미에 가깝다.
예상보다 높게 나왔다고 항상 좋은 서프라이즈인 것도 아니다. 비농업고용이 예상보다 많으면 고용시장이 강하다는 신호가 될 수 있지만, CPI가 예상보다 높으면 물가 압력이 생각보다 강하다는 의미가 된다. 실업률은 반대로, 예상보다 낮게 나와야 고용시장이 더 강한 것으로 해석할 수 있다.
연준의 거시경제 뉴스 연구에서도 실제 발표치와 시장 전망의 차이를 이용해 자산가격 반응을 분석한다. 지표마다 단위와 변동성이 다르기 때문에, 연구에서는 예상과 실제의 차이를 과거 예상오차의 변동성으로 나눠 표준화하기도 한다. 경제뉴스를 읽을 때는 우선 예상보다 높았는지 낮았는지, 차이가 어느 정도였는지를 확인하는 것으로 충분하다.
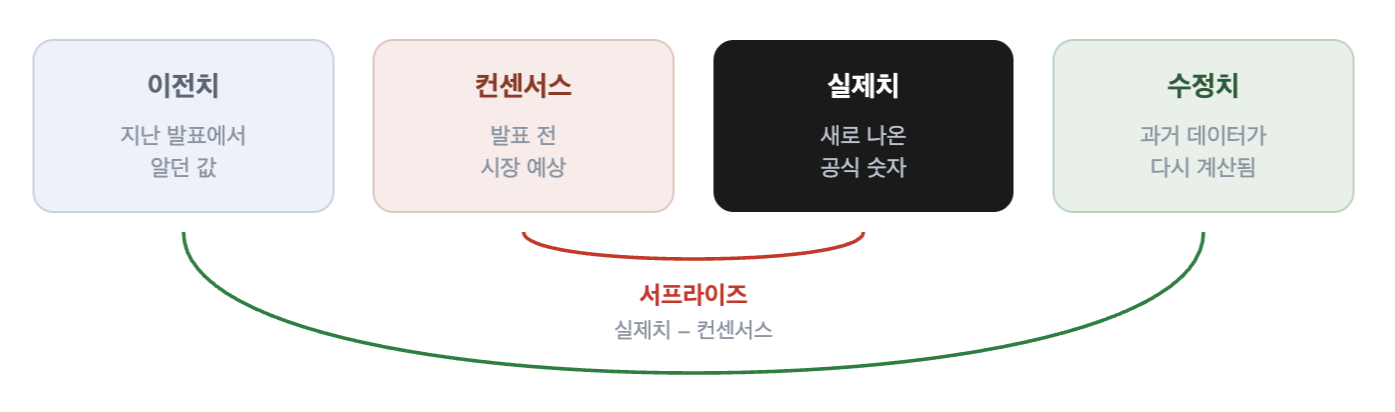
그래서 실제치 하나만 보는 게 아니라, 발표 화면에서 네 개의 숫자를 같이 보게 된다. 두 쌍으로 묶으면 이해하기 쉽다. 하나는 이번 달 숫자에 대한 것으로, 발표 전 시장이 예상한 컨센서스와 실제로 나온 실제치다. 둘의 차이가 서프라이즈다. 다른 하나는 과거 숫자에 대한 것으로, 지난번에 발표됐던 이전치와 이번에 다시 계산된 수정치다.
모든 지표에서 네 숫자의 비중이 같지는 않다. 다만 실제치 하나만 볼 때보다, 시장이 무엇을 새롭게 받아들였는지를 이해하기 쉬워진다.
8월 고용은 실제치와 수정치가 함께 강했다
2026년 9월 4일 발표된 미국 8월 고용보고서를 놓고 보면 이 구조가 분명하게 들어온다.
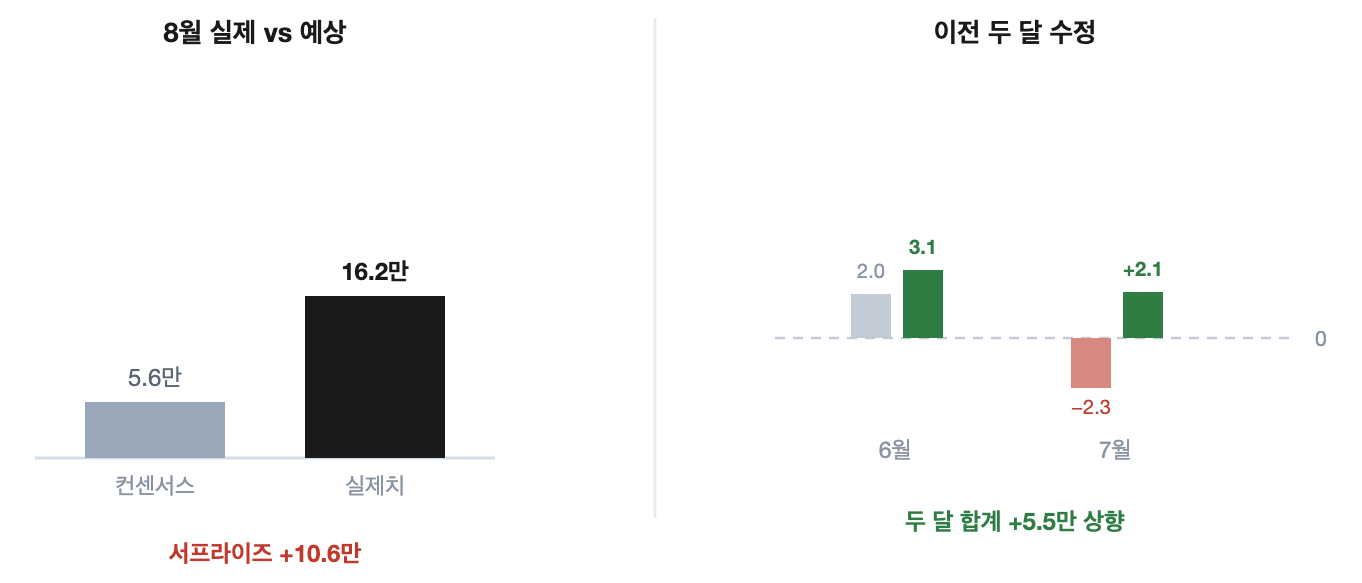
NFP(Nonfarm Payrolls, 비농업고용)는 8월에 16만2천 명 증가했다. BLS(미국 노동통계국)의 공식 발표 수치다. 로이터가 발표 전에 조사한 경제학자들의 예상은 5만6천 명 증가였다. 실제 고용 증가가 시장 예상보다 약 10만6천 명 많았다. 16만2천 명만 보면 고용이 늘었다는 사실을 알 수 있고, 컨센서스 5만6천 명을 붙이면 당시 시장이 생각했던 것보다 고용시장이 상당히 강했다는 정보가 더해진다.
그런데 이번 발표에서는 과거 숫자까지 바뀌었다. 6월 비농업고용은 기존 +2만 명에서 +3만1천 명으로, 7월은 -2만3천 명에서 +2만1천 명으로 수정됐다. 두 달을 합하면 이전에 알던 것보다 고용이 5만5천 명 더 많았다. BLS는 기업과 정부기관에서 추가 자료가 들어오고 계절조정 요인을 다시 계산하면서 이런 월간 수정이 생긴다고 설명한다.
고용보고서의 다른 숫자도 비슷한 방향이었다. 실업률은 4.1%로 유지됐고, 경제활동참가율은 61.4%에서 61.6%로 올라갔다. 민간 비농업 근로자의 평균 시간당 임금은 전월보다 0.3%, 전년보다 3.1% 올랐다.
발표 뒤 미국 2년물 국채금리는 상승했고 달러도 강해졌다. 연방기금금리 선물시장이 반영한 9월 금리 인상 가능성은 60% 안팎으로 높아졌고, 주가는 하락했다. 예상보다 강한 고용이 연준의 금리 인상 여지를 키우는 쪽으로 해석된 것이다. 고용이 많이 늘었다는 사실과 그게 주식시장에 좋은 뉴스인지는 같은 문제가 아니었다.
같은 CPI 발표 안에서도 예상과 실제가 엇갈렸다
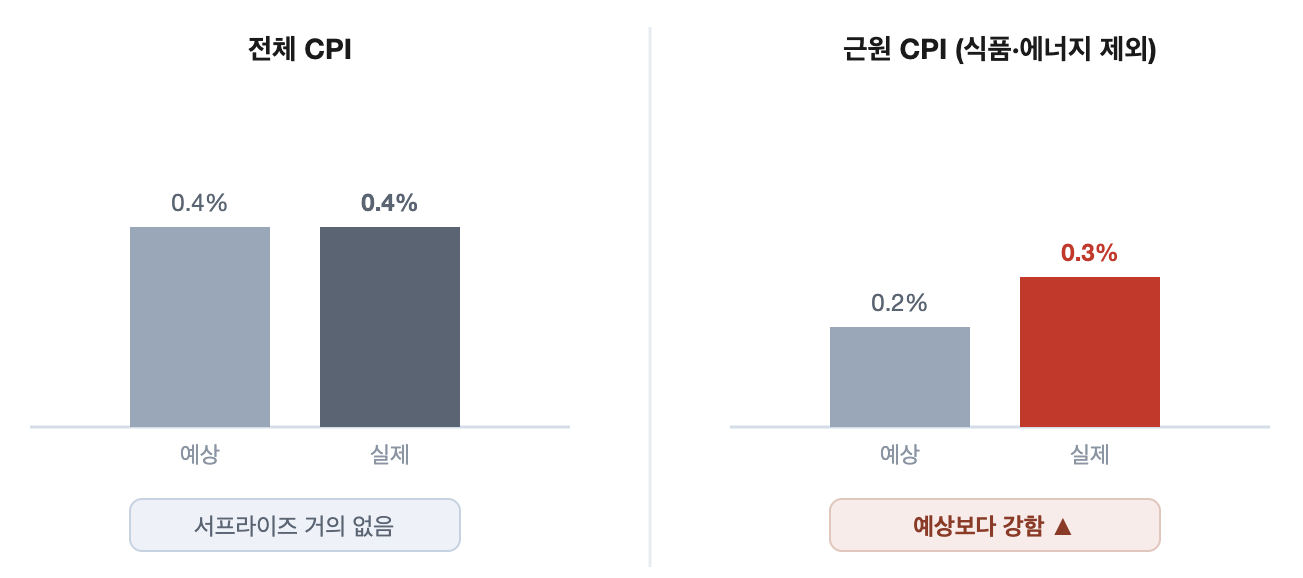
일주일 뒤인 9월 11일 발표된 8월 CPI(소비자물가지수)는 조금 다른 사례였다. 전체 CPI는 전월 대비 0.4% 상승했고 전년 동월 대비로는 3.4% 상승했다. 전월 수치는 시장 예상과 대체로 일치했고, 전년 수치는 예상 3.3%를 살짝 웃돌았다. 식품과 에너지를 제외한 근원 CPI(Core CPI)는 전월 대비 0.3% 올라 시장 예상 0.2%를 웃돌았다.
한 번의 발표 안에 서로 다른 신호가 들어 있었던 셈이다. 전체 물가는 대체로 예상에 부합했지만, 근원물가에서는 시장이 생각했던 것보다 압력이 조금 더 강했다.
세부항목도 같이 봤다. 8월 휘발유 가격은 한 달 동안 3.9% 올라 전체 CPI 월간 상승분의 3분의 1 이상을 차지했다. 주거비는 0.3%, 항공료는 2.7% 올랐고, 중고차와 교육 등에서도 오름세가 있었다. 전체 CPI 0.4%라는 숫자만 봤을 때보다, 물가가 어디에서 오르는지를 확인할 수 있었다. 에너지 가격이 전체 물가를 밀어 올리는 것과, 주거비·서비스 가격이 계속 오르는 것은 연준이 보는 의미도 다를 수 있다.
시장 반응은 고용 발표 때와 또 달랐다. 예상보다 높은 근원 CPI 때문에 9월 금리 인상 기대는 발표 전 약 70%에서 발표 뒤 80%대 중반까지 높아졌다. 그런데 그날 미국 주식시장은 올랐다. S&P 500은 0.86% 상승하며 나흘 연속 하락을 끊었다. 근원 CPI가 예상보다 높았다는 사실 하나만으로는 주가 방향을 설명할 수 없었던 사례다. 발표 전에 시장이 무엇을 걱정하고 있었는지, 유가와 장기금리가 어떻게 움직였는지, 이미 가격에 어느 정도 반영돼 있었는지까지 같이 봐야 했다.
수정치는 왜 그냥 지나치면 안 될까
경제통계는 모든 자료가 완전히 모일 때까지 기다렸다가 발표하면 정확도는 높아지지만 시간이 너무 오래 걸린다. 그래서 먼저 들어온 자료로 초기값을 발표하고, 나중에 더 많은 자료가 들어오면 과거 수치를 다시 계산한다. 미국 고용통계가 대표적이다. BLS(미국 노동통계국)는 최근 두 달의 기업조사 고용 수치를 잠정치로 발표하고, 추가 응답이 들어오면 수정한다. 8월 고용보고서에서 6월과 7월 수치가 동시에 올라간 것도 이 때문이다.
예를 들어 이번 달 고용이 15만 명 늘었어도 이전 두 달이 각각 5만 명씩 하향 수정됐다면, 노동시장의 전체 흐름은 첫 인상보다 약할 수 있다. 반대로 이번 숫자가 평범해도 이전치가 크게 올라가면 최근 몇 달에 대한 판단은 강해진다. 그래서 고용이나 GDP처럼 수정이 잦은 지표에서는 실제치와 컨센서스만 보고 판단하면 안된다. 과거 데이터가 어떻게 바뀌었는지도 현재 경기 판단의 일부다.
컨센서스의 구조적 한계와 앵커링 편향
컨센서스가 시장 반응의 기준점이 되지만, 절대적인 정답은 아니다. 결국 여러 전문가의 주관적 전망을 평균 낸 추정치에 불과하다. 연준 연구진이 1990~2006년 전문가들의 월간 경제지표 전망을 분석한 연구에서는, 컨센서스가 직전 발표값 쪽으로 지나치게 가까워지는 앵커링(Anchoring) 경향이 나타났다. 새 정보를 반영하면서도 이전 숫자의 영향을 충분히 벗어나지 못한 경우가 있었다는 의미다. 연구는 전형적인 전망이 직전 값 쪽으로 약 30% 정도 치우쳐 있었다고 봤다.
채권금리의 반응을 보면 시장도 이 한계를 이미 인지하고 있다는 점이 드러난다. 당시 시장금리는 컨센서스와 실제 발표값의 오차 전체에 곧이곧대로 반응하지 않았다. 오차 중에서도 전문가들이 앵커링 편향 탓에 예측하지 못했던 '순수한 서프라이즈' 영역에 주로 반응했다. 시장 참여자들 역시 컨센서스에 내재된 편향을 어느 정도 역산해서 가격에 반영하고 있었다는 의미다.
다만 이 연구의 분석기간은 1990~2006년이다. 지금의 컨센서스가 똑같은 정도의 편향을 갖고 있다고 그대로 옮겨 말할 수는 없다. 여기서 가져갈 것은, 컨센서스 역시 하나의 전망이고 시장가격에는 설문조사에 잡히지 않은 정보와 기대가 들어갈 수 있다는 점 정도다.
경제지표를 볼 때 확인하는 순서도 조금 구체적으로 바뀌었다. 실제치가 나오면 컨센서스에서 얼마나 벗어났는지 보고, 이전 수치가 수정됐는지 확인한다. 그다음 전체 숫자와 세부항목이 같은 방향인지 보고, 미국 2년물과 10년물 국채금리, 달러와 주식시장의 반응을 붙여본다.
앞선 글 ISM 제조업지수·PMI: GDP보다 먼저 오는 신호 에서 본 ISM 제조업 PMI 54.6도 그렇게 읽을 수 있었다. 50을 넘겼다는 사실만 보면 제조업 확장이지만, 시장 예상 55.2보다는 낮았다. 한 숫자 안에 '경기는 확장하고 있다'와 '예상보다는 약했다'는 두 정보가 같이 들어 있었던 셈이다. 고용에서는 반대였다. 16만2천 명이라는 숫자보다 시장 예상 5만6천 명과의 차이가 컸고, 이전 두 달까지 상향 수정됐다. 시장은 금리 인상 가능성을 더 높였다. 그런데 CPI에서는 근원물가가 예상보다 강했는데도 주식시장이 올랐다.
같은 '예상치 상회'인데 시장 반응은 달랐다. 다음 글에서는 경기침체를 걱정하는 시장과 인플레이션·금리를 걱정하는 시장에서, 같은 경제지표가 왜 다른 의미를 갖는지를 다뤄본다.